Assegno ordinario di invalidità: conviene? Regole 2026
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 7 min di lettura · 9 fonti
Requisiti, durata e conferma dell'assegno ordinario di invalidità, riduzioni 2026 sul reddito da lavoro e differenze con l'invalidità civile.
- Per chi è
- lavoratore con capacità lavorativa ridotta
- Fase della procedura
- richiesta, conferma e trasformazione dell'assegno
- Scadenza
- Controlla sul sito dell'INPS la scadenza dell'assegno: la conferma si chiede nei 6 mesi prima o entro 120 giorni dopo.
- Quando controllare
- Prima della scadenza del triennio e quando il reddito da lavoro cambia.
Risposta rapida
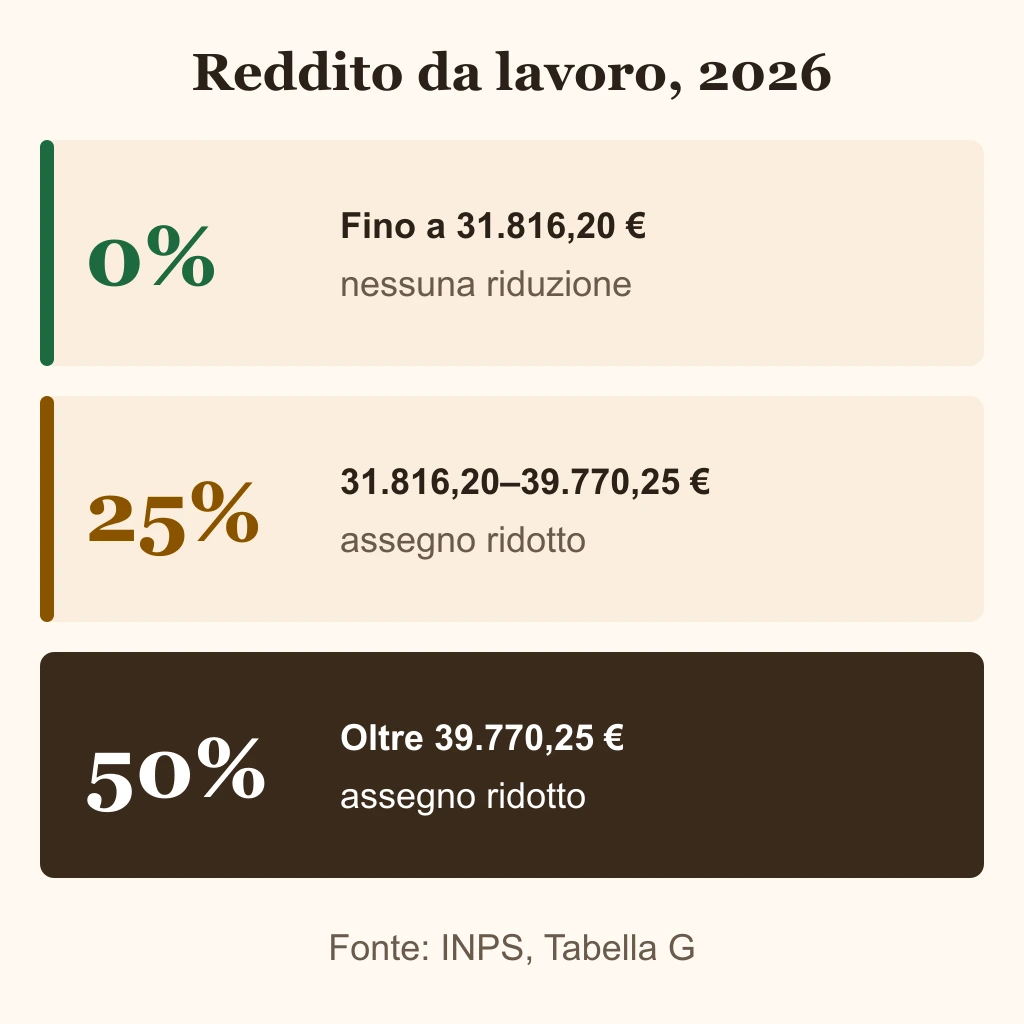
L'assegno ordinario di invalidità si prende anche lavorando, ma il reddito da lavoro lo riduce: nel 2026 del 25% oltre 31.816,20 euro e del 50% oltre 39.770,25 euro (Tabella G). Spetta con la capacità di lavoro ridotta a meno di un terzo e almeno 5 anni di contributi, 3 dei quali nei 5 anni prima della domanda.
Chi ha meno di 40 anni di contributi può avere anche una trattenuta sulla parte di assegno sopra il trattamento minimo. Se smetti di lavorare il diritto resta e le riduzioni legate al reddito da lavoro non si applicano più.
Requisiti e durata
La legge 222/1984 considera invalido chi ha la capacità di lavoro, in occupazioni confacenti alle sue attitudini, ridotta in modo permanente a meno di un terzo per infermità o difetto fisico o mentale (articolo 1, comma 1). È la formula che nelle ricerche compare come «invalidità oltre i due terzi»: il nome ufficiale della prestazione è assegno ordinario di invalidità, ed è previdenziale, cioè legato ai contributi.
Secondo la scheda INPS servono almeno cinque anni di assicurazione e 260 contributi settimanali, di cui 156 (tre anni) nel quinquennio precedente la domanda. Possono chiederlo i dipendenti iscritti all'assicurazione generale obbligatoria, gli autonomi (artigiani, commercianti, coltivatori diretti, coloni e mezzadri) e gli iscritti alla Gestione Separata. Anche i contributi esteri, di Paesi dell'Unione europea o convenzionati con l'Italia, servono a perfezionare il diritto.
La domanda si presenta online sul sito dell'INPS, con il certificato medico SS3 allegato, oppure tramite patronato o Contact Center. L'assegno decorre dal primo giorno del mese successivo alla domanda, se i requisiti amministrativi e sanitari ci sono.
Dura tre anni e si può confermare su domanda. La conferma vale dalla scadenza se la domanda arriva nei sei mesi prima, e dal primo giorno del mese successivo alla domanda se arriva entro 120 giorni dopo la scadenza (articolo 1, comma 7). Dopo tre riconoscimenti consecutivi la conferma è automatica, ferma restando la facoltà di revisione.
Per gli assegni con revisione sanitaria o scadenza del triennio nel 2026, la circolare INPS 153/2025 (paragrafo 8.3) segnala che l'importo è stato azzerato dal mese successivo alla data indicata. Con una scadenza nell'anno contano quindi le due finestre della conferma, quella dei sei mesi prima e quella dei 120 giorni dopo.
Le domande da farsi, in ordine
Ogni riga porta a una regola con la sua fonte. La tabella non dice se l'assegno «conviene»: dice cosa cambia a seconda della tua risposta.
| Domanda | Se la risposta è sì | Se la risposta è no |
|---|---|---|
| 1. La capacità di lavoro è ridotta a meno di un terzo, come indica il certificato medico SS3 allegato alla domanda? | Vai alla domanda 2. | L'assegno non spetta. L'invalidità civile dal 74% segue regole diverse. |
| 2. Hai 5 anni di contributi e 260 settimane, di cui 156 nei 5 anni prima della domanda? | Vai alla domanda 3. | Manca il requisito contributivo. I contributi esteri, di Paesi UE o convenzionati, si possono contare. |
| 3. Lavori e nel 2026 il reddito da lavoro supera 31.816,20 euro? | L'assegno si riduce del 25%, o del 50% oltre 39.770,25 euro. | Nessuna riduzione di Tabella G. |
| 4. L'assegno è stato liquidato con meno di 40 anni di contributi e, ridotto, resta sopra 611,85 euro al mese? | Con un reddito da lavoro sopra il trattamento minimo annuo c'è una trattenuta. | Nessuna trattenuta. |
| 5. Prendi o chiedi anche l'assegno mensile di assistenza dell'invalidità civile? | Sono incompatibili: si può optare per il trattamento più favorevole. | Nessun conflitto. |
| 6. Hai perso il lavoro e hai diritto alla NASpI? | Con l'assegno si accede alla NASpI solo optando per la NASpI. | Nessun conflitto. |
| 7. Compi 67 anni? | L'assegno si trasforma in pensione di vecchiaia, se ci sono i requisiti. | L'assegno resta triennale. |
Solo le domande 3 e 4 toccano l'importo. Le altre decidono se l'assegno spetta e con quali prestazioni può stare insieme.
Invalidità civile e invalidità lavorativa
La differenza tra invalidità civile e invalidità lavorativa sta nell'origine del diritto: la civile è assistenziale, la lavorativa è previdenziale. Qui la civile è rappresentata dall'assegno mensile di assistenza, quello per le invalidità parziali dal 74% al 99%. Come si arriva alla percentuale civile lo spiega la guida sulla tabella dell'invalidità civile, e cosa spetta con il 100% sta nell'articolo sull'invalidità civile al 100%.
| Voce | Assegno ordinario di invalidità | Assegno mensile di assistenza |
|---|---|---|
| Natura | previdenziale, legato ai contributi | assistenziale, legato al reddito |
| Soglia sanitaria | capacità di lavoro ridotta a meno di un terzo | riduzione della capacità lavorativa dal 74% al 99% |
| Contributi | 5 anni, 260 settimane, 156 nel quinquennio | non tra i requisiti |
| Reddito | non è un requisito; il reddito da lavoro oltre 31.816,20 euro riduce l'assegno | limite personale di 5.852,21 euro l'anno |
| Lavoro | cessazione non richiesta | mancato svolgimento di attività lavorativa |
| Età | a 67 anni diventa pensione di vecchiaia, se ci sono i requisiti | da 18 a 67 anni, poi assegno sociale sostitutivo |
| Importo 2026 | calcolato sui contributi | 340,71 euro per 13 mensilità |
Le due prestazioni non si sommano: l'assegno mensile previsto dall'articolo 13 della legge 118/1971 è incompatibile con l'assegno di invalidità (articolo 1, comma 12, legge 222/1984). La scheda INPS aggiunge che chi si trova in questa situazione può optare per il trattamento più favorevole. A 67 anni l'assegno mensile si trasforma nell'assegno sociale sostitutivo.
La pensione di inabilità, l'altra prestazione di legge 222/1984, ha una regola diversa sul lavoro: la scheda INPS la dichiara incompatibile con qualsiasi attività lavorativa, dipendente o autonoma.
Quanto vale e come si calcola
L'INPS non dà una tabella di importi: l'assegno dipende dai contributi di ciascuno. Con il sistema misto una quota si calcola con il retributivo e una con il contributivo, e per chi ha iniziato a lavorare dopo il 31 dicembre 1995 si applica il solo contributivo. Per una stima serve la propria posizione contributiva sul sito dell'INPS.
Se il risultato è inferiore al trattamento minimo, l'assegno si integra fino al minimo (articolo 1, comma 3). Nel 2026 il trattamento minimo è di 611,85 euro al mese, 7.954,05 euro l'anno (circolare INPS 153/2025, Tabella B). L'integrazione non spetta se il reddito personale supera 14.202,24 euro, o 21.303,36 euro per i coniugati non separati con il reddito del coniuge cumulato (Tabella E della stessa circolare). La casa di abitazione non conta nel calcolo.
Dal 1° agosto 2025 l'integrazione riguarda anche gli assegni interamente contributivi, compresi quelli con opzione contributiva e della Gestione Separata. Lo ha stabilito la Corte costituzionale con la sentenza 94 del 3 luglio 2025, e la circolare INPS 20 del 25 febbraio 2026 la applica. Se i redditi rilevanti erano già comunicati, l'adeguamento segue la nuova regola; altrimenti serve una domanda di ricostituzione reddituale. Chi aveva ricevuto un diniego può chiedere il riesame, salvo sentenza definitiva.
L'assegno non è reversibile: ai superstiti spetta la pensione di reversibilità, secondo le regole della loro gestione.
Lavorare con l'assegno
La scheda INPS è netta: la cessazione dell'attività lavorativa non è richiesta, e durante il lavoro l'assegno si paga in misura ridotta. Le riduzioni sono due, e la seconda si dimentica spesso.
La prima è la Tabella G (articolo 1, comma 42, legge 335/1995). Conta il reddito da lavoro dipendente, autonomo o di impresa, e le soglie sono 4 e 5 volte il trattamento minimo annuo, calcolato su 13 mensilità. Nel 2026 sono 31.816,20 euro e 39.770,25 euro: fino alla prima nessuna riduzione, oltre la prima il 25% dell'importo dell'assegno, oltre la seconda il 50%. La legge aggiunge una clausola: il trattamento che deriva dal cumulo non può comunque essere inferiore a quello che spetterebbe con un reddito pari al limite massimo della fascia precedente. Chi supera di poco una soglia può quindi avere un risultato diverso dalla sola percentuale, e il calcolo lo fa l'INPS.
La seconda è una trattenuta. La pagina INPS sul cumulo tra pensione e reddito da lavoro (aggiornata al 6 giugno 2025) la prevede se l'assegno è liquidato con meno di 40 anni di contributi, supplementi compresi, e se dopo la riduzione resta sopra il trattamento minimo. Per il lavoro dipendente scatta con un reddito sopra il trattamento minimo annuo e vale il 50% della quota di assegno che eccede il minimo. Per il lavoro autonomo vale il 30% di quella quota, entro il 30% del reddito autonomo, e riguarda gli assegni con decorrenza successiva al 31 dicembre 1994 con un reddito autonomo sopra lo stesso minimo. La Tabella G opera a prescindere dall'anzianità contributiva, la trattenuta solo sotto i 40 anni di contributi.
All'assegno non si lega un obbligo di smettere, ma l'attività si vede alla conferma: la legge dice che il rinnovo tiene conto anche dell'eventuale attività lavorativa svolta (articolo 1, comma 7). I contributi versati dopo la decorrenza danno diritto a supplementi (comma 9).
Se l'invalidità nasce da un infortunio o da una malattia professionale, la rendita INAIL per lo stesso evento non si somma all'assegno fino a concorrenza della rendita (articolo 1, comma 43, legge 335/1995). Le strade per grado e per ente sono nella guida su malattia professionale e pensione anticipata.
Se smetti di lavorare
Il diritto non dipende dal lavoro. I requisiti sono la capacità ridotta e i contributi, e la scheda INPS dice che la cessazione dell'attività non è richiesta: smettere non toglie l'assegno. Cade invece ciò che si applicava al reddito da lavoro, perché la Tabella G opera nei casi di cumulo con quei redditi.
Con meno reddito può entrare in gioco l'integrazione al minimo. Se l'assegno è sotto 611,85 euro al mese e il reddito personale resta entro 14.202,24 euro (21.303,36 euro per i coniugati non separati con il reddito del coniuge), l'integrazione è possibile.
Sui contributi la legge distingue il diritto dalla misura. I periodi di godimento dell'assegno senza attività lavorativa contano per i requisiti contributivi delle domande successive (articolo 1, comma 6) e per il diritto alla pensione di vecchiaia, ma non per la misura della pensione (comma 10). I contributi versati lavorando, invece, danno supplementi.
Poi c'è la NASpI. Le schede INPS escludono dalla NASpI i titolari di assegno ordinario di invalidità che non optano per la NASpI, e fanno decadere chi acquisisce il diritto all'assegno e non opta. Se perdi il lavoro devi quindi scegliere. Requisiti e casi di esclusione sono nella guida sulla NASpI, dove si spiega anche perché dopo le dimissioni volontarie di norma non spetta.
Dopo i 67 anni
Al compimento dell'età per la pensione di vecchiaia, che nel 2026 è 67 anni (circolare INPS 153/2025, paragrafo 6), l'assegno si trasforma d'ufficio in pensione di vecchiaia, se ci sono i requisiti di assicurazione e contribuzione. La pensione non può essere inferiore all'assegno che si percepiva a quell'età (articolo 1, comma 10).
Per gli assegni interamente contributivi la trasformazione non dà diritto all'integrazione al minimo, e la pensione non può scendere sotto l'assegno, al netto di eventuali integrazioni (notizia INPS del 26 febbraio 2026). I requisiti generali della vecchiaia, con i 20 anni di contributi, sono nella guida sulla pensione con 20 anni di contributi.
Dopo la trasformazione la pensione diventa cumulabile con i redditi da lavoro, come scrive l'INPS. Quali pensioni hanno limiti e quali no lo spiega la guida su lavorare dopo la pensione anticipata. Cosa succede all'assegno quando a 67 anni mancano i requisiti per la vecchiaia, al 18 novembre 2026 la scheda INPS non lo precisa: chiedilo alla sede o a un patronato prima di quella data.
Un esempio, con tre livelli di reddito
L'assegno dell'esempio è di 600,00 euro al mese per 13 mensilità, cioè 7.800,00 euro l'anno. È una cifra di comodo, non un calcolo dell'INPS: l'assegno vero dipende dai contributi di ciascuno. Sta sotto il trattamento minimo di 611,85 euro, quindi la trattenuta non entra nel conto, e con redditi da lavoro sopra 14.202,24 euro non c'è integrazione al minimo.
| Reddito da lavoro | Fascia | Riduzione | Assegno annuo | Al mese su 13 mensilità |
|---|---|---|---|---|
| 28.000,00 € | fino a 31.816,20 € | nessuna | 7.800,00 € | 600,00 € |
| 35.000,00 € | da 31.816,20 € a 39.770,25 € | 25% = 1.950,00 € | 5.850,00 € | 450,00 € |
| 45.000,00 € | oltre 39.770,25 € | 50% = 3.900,00 € | 3.900,00 € | 300,00 € |
Con 35.000 euro di reddito da lavoro l'assegno di esempio scende da 600,00 a 450,00 euro al mese. I tre redditi sono lontani dalle soglie, quindi la clausola di salvaguardia della legge 335/1995 non cambia il risultato. Il reddito da considerare e l'anno di riferimento li indica l'INPS nel provvedimento di liquidazione: leggi quel documento prima di fare i conti sul tuo caso.
Fonti
- INPS: assegno ordinario di invalidità per persone con capacità lavorativa ridottaRequisiti contributivi, platea, cessazione del lavoro non richiesta, decorrenza, durata, conferma, calcolo e trasformazione in pensione di vecchiaia.
- INPS: cumulo pensione e reddito da lavoroRiduzione di Tabella G e trattenuta sull'assegno di invalidità, 40 anni di contributi, cumulabilità dopo la trasformazione, pensione di inabilità.
- INPS: assegno mensile di assistenzaImporto 2026 di 340,71 euro, limite di reddito di 5.852,21 euro, età da 18 a 67 anni, incompatibilità e opzione per il trattamento più favorevole.
- INPS: NASpI, indennità mensile di disoccupazioneEsclusione e decadenza per i titolari di assegno ordinario di invalidità che non optano per la NASpI.
- INPS: circolare n. 153 del 19 dicembre 2025Età di 67 anni per la vecchiaia nel 2026 (paragrafo 6) e azzeramento degli assegni in scadenza nel 2026 (paragrafo 8.3).
- INPS: circolare n. 153 del 19 dicembre 2025, Allegato 2Trattamento minimo 2026 (Tabella B), limiti di reddito per l'integrazione (Tabella E) e soglie della Tabella G.
- INPS: invalidità, novità per gli assegni ordinariSentenza 94/2025 della Corte costituzionale, circolare 20/2026 e integrazione al minimo degli assegni contributivi.
- Normattiva: legge 222/1984, articolo 1Definizione di invalido, integrazione al minimo, durata e conferma, supplementi, trasformazione a 67 anni, incompatibilità con l'assegno mensile.
- Normattiva: legge 335/1995, articolo 1Comma 42: riduzioni della Tabella G e clausola di salvaguardia. Comma 43: rendita INAIL.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Controllate il 18 novembre 2026 le fonti ufficiali elencate nella pagina: INPS (scheda dell'assegno ordinario di invalidità, cumulo tra pensione e reddito da lavoro, assegno mensile di assistenza, NASpI, notizia sulla sentenza 94/2025), circolare INPS 153 del 19 dicembre 2025 con Allegato 2, Normattiva (legge 222/1984 e legge 335/1995, articolo 1).
Domande frequenti
Risposte brevi ai dubbi più comuni.