Contributi gestione separata INPS 2026: esempi di calcolo
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 8 min di lettura · 7 fonti
Le aliquote della gestione separata nel 2026, da dove parte il calcolo per forfettari, professionisti e collaboratori, e tre conti completi con saldo, acconti e F24.
- Per chi è
- titolare di partita IVA senza cassa e collaboratore coordinato e continuativo
- Fase della procedura
- calcolo e versamento dei contributi INPS
- Scadenza
- Il secondo acconto 2026 scade il 30 novembre 2026: controlla le date sul sito dell'INPS.
- Quando controllare
- Prima del 30 giugno e del 30 novembre, e a ogni nuova circolare INPS sulle aliquote.
Risposta rapida
Su 23.400 euro di reddito il professionista senza altra previdenza versa 6.100,38 euro alla gestione separata, cioè il 26,07%. Con una pensione o un'altra previdenza obbligatoria l'aliquota è del 24%. Il collaboratore con DIS-COLL ha il 35,03% sul compenso: il committente versa tutto con l'F24 e gli trattiene un terzo.
Il forfettario calcola il contributo sul reddito lordo, cioè i ricavi per il coefficiente di redditività, senza togliere i contributi già pagati. L'acconto dell'anno dopo è l'80% di quel reddito per l'aliquota nuova, diviso in due rate uguali.
Quale aliquota si applica nel 2026
Le aliquote le fissa ogni anno una circolare dell'INPS: per il 2026 è la n. 8 del 3 febbraio 2026. L'aliquota dipende da chi sei e da come sei assicurato.
| Chi sei | Aliquota 2026 | Chi versa |
|---|---|---|
| Professionista con partita IVA, senza altra previdenza né pensione | 26,07% | tu, con F24 |
| Professionista pensionato o assicurato altrove | 24% | tu, con F24 |
| Collaboratore (co.co.co.) iscritto solo alla gestione separata, con DIS-COLL | 35,03% | il committente, con F24 |
| Collaboratore o figura assimilata senza DIS-COLL (partecipanti a collegi e commissioni, venditori porta a porta, rapporti occasionali autonomi oltre 5.000 euro) | 33,72% | il committente, con F24 |
| Collaboratore pensionato o assicurato altrove | 24% | il committente, con F24 |
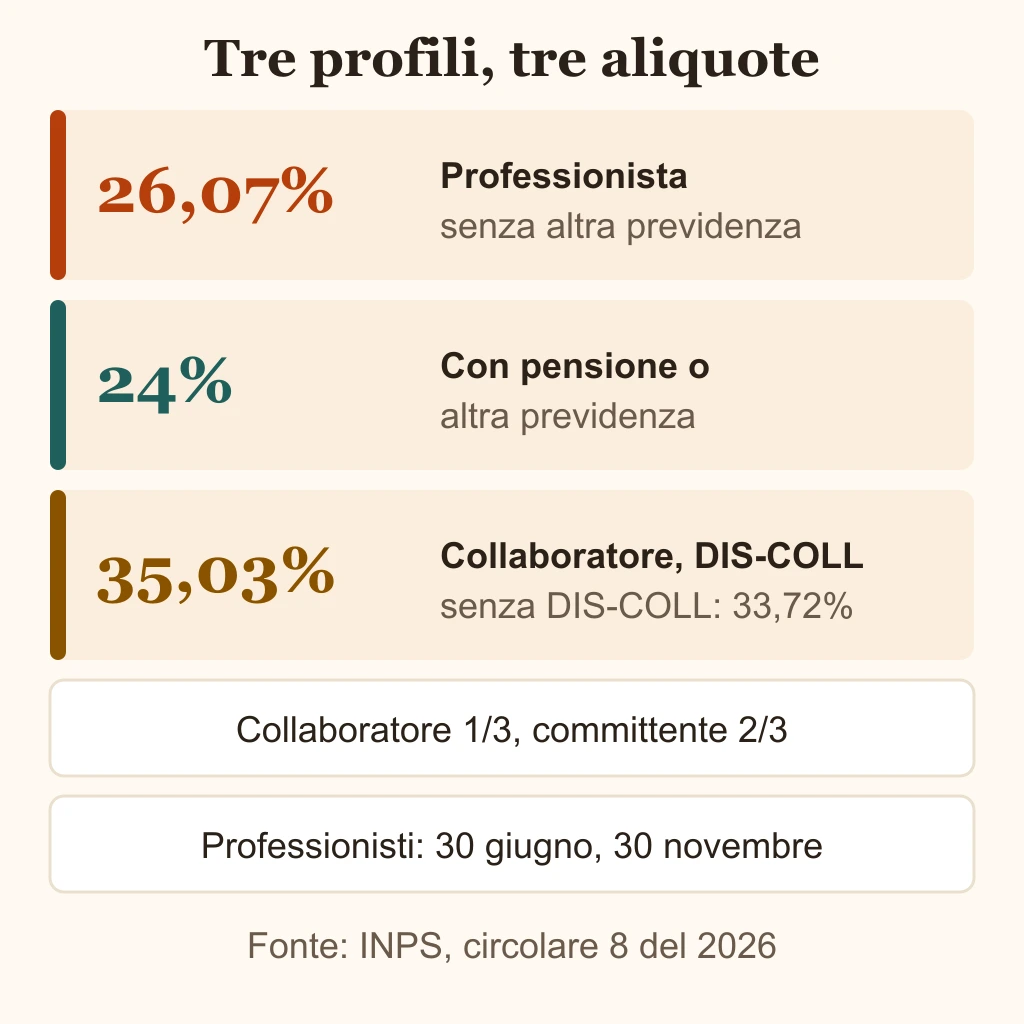
Il 26,07% dei professionisti si somma così: 25% per l'invalidità, la vecchiaia e i superstiti (IVS), 0,72% di aliquota aggiuntiva e 0,35% per l'ISCRO, l'indennità straordinaria di continuità reddituale e operativa. L'ISCRO pesa solo su chi non ha altra previdenza né pensione. Nel 35,03% dei collaboratori ci sono il 33% di IVS, lo 0,50% e lo 0,22% di aliquote aggiuntive e l'1,31% della DIS-COLL, l'indennità di disoccupazione dei collaboratori. Senza la DIS-COLL il conto si ferma al 33,72%.
Il lavoro sportivo dilettantistico ha regole proprie, con una franchigia di 5.000 euro e il 25% calcolato sul 50% dell'imponibile fino al 2027: qui non si calcola. Nella gestione separata non esiste lo sconto del 35% sui contributi, nemmeno per il forfettario: nella pagina sulla riduzione dei contributi INPS per i forfettari si legge perché riguarda solo artigiani e commercianti.
Su quale reddito si calcola
La base cambia con la situazione, e con essa il numero da moltiplicare per l'aliquota.
| Situazione | Base dei contributi | Dove si legge |
|---|---|---|
| Professionista in regime ordinario | reddito di lavoro autonomo: ricavi meno costi | quadro RE, rigo RE23, poi RR5 |
| Forfettario | reddito lordo: ricavi per coefficiente, senza sottrarre i contributi | quadro LM, rigo LM34 colonna 2, poi RR5 |
| Collaboratore | compenso erogato nel mese | Certificazione Unica del committente |
Chi è in regime forfettario ha due basi diverse. L'INPS parte dal reddito lordo, prima di togliere i contributi. L'imposta sostitutiva si calcola invece dopo aver dedotto per intero i contributi versati nell'anno (articolo 1, comma 64, legge 190/2014, rigo LM35 della dichiarazione). Dal 1° gennaio 2025 i forfettari non possono più aderire al concordato preventivo biennale: i contributi si calcolano sul reddito effettivo.
Il coefficiente di redditività dipende dal codice ATECO: 78% per le attività professionali, scientifiche, tecniche e sanitarie, per esempio i codici da 69 a 75, e 67% per le altre attività, come il codice 62. Per scegliere il codice giusto c'è la guida ai codici ATECO per la consulenza, mentre i requisiti per restare nel regime forfettario si controllano prima di applicare i conti di questa pagina.
Se nello stesso anno hai anche altri redditi soggetti alla gestione separata, per esempio un co.co.co., il massimale si calcola sul totale.
Dal reddito al versamento, passo per passo
Il calcolo per un professionista segue sempre lo stesso ordine.
- Prendi il reddito dell'anno: ricavi meno costi in regime ordinario, ricavi per coefficiente nel forfettario.
- Scegli l'aliquota: 26,07% senza altra previdenza, 24% con una pensione o un'altra previdenza.
- Moltiplica: il risultato è il contributo dovuto per l'anno, fino al massimale di 120.607 euro per il 2025 e di 122.295 euro per il 2026.
- Sottrai gli acconti già versati per quell'anno. La differenza è il saldo; se gli acconti superano il dovuto resta un'eccedenza, che nel quadro RR compare al rigo RR8.
- Calcola gli acconti dell'anno dopo: le aliquote del nuovo anno sull'80% del reddito appena dichiarato, in due rate uguali.
- Versa con l'F24 alle scadenze delle imposte sui redditi.
| Scadenza 2026 | Cosa si versa |
|---|---|
| 30 giugno 2026 (martedì) | saldo 2025 e primo acconto 2026 |
| 30 luglio 2026 (giovedì) | gli stessi importi, con la maggiorazione dello 0,40% da versare a parte |
| 30 novembre 2026 (lunedì) | secondo acconto 2026 |
| 16 dicembre 2026 | termine per completare le rate, se rateizzi saldo e primo acconto |
Al 18 novembre 2026 le date di giugno e luglio sono passate: resta il secondo acconto, che scade lunedì 30 novembre e non slitta, perché non cade di sabato né di domenica. Le date coincidono con quelle degli acconti IRPEF, ma le percentuali sono diverse: per l'imposta c'è la pagina sul calcolo dell'acconto IRPEF.
Nella sezione INPS dell'F24 la causale dipende da come sei assicurato, non dal regime fiscale. Con PXX versi se non hai pensione né altra previdenza, con P10 se hai una pensione o sei assicurato altrove. Se rateizzi, le causali diventano PXXR e P10R. La maggiorazione dello 0,40% si versa a parte con la causale DPPI. Come periodo di riferimento si indica l'inizio e la fine del periodo dei contributi, per esempio da 012025 a 122025.
Collaboratori: versa il committente
Il contributo del collaboratore è a carico per due terzi del committente e per un terzo del collaboratore. L'obbligo di versare però è tutto del committente, che trattiene la parte del collaboratore dal compenso. Il pagamento va fatto con l'F24 entro il 16 del mese dopo quello in cui il compenso è stato pagato: per un compenso di marzo, entro il 16 aprile. La causale è CXX se il collaboratore non ha pensione né altra previdenza, C10 se ne ha.
Per scegliere l'aliquota il committente chiede al collaboratore una dichiarazione sulla sua situazione contributiva. Se dichiari di avere una pensione o un'altra copertura, si applica il 24%.
I compensi pagati entro il 12 gennaio contano per l'anno precedente, e il contributo si calcola con le aliquote di quell'anno. Chi lavora solo a prestazione occasionale ha una franchigia di 5.000 euro e il 33,72% oltre quella soglia: con un esempio da 7.000 euro è spiegato nella guida ai limiti della prestazione occasionale.
Minimale e massimale 2026
Il massimale è il tetto di reddito su cui si pagano i contributi: 122.295 euro per il 2026 e 120.607 euro per il 2025, quindi per il saldo 2025. Nel tetto entrano tutti i redditi soggetti alla gestione separata. Un co.co.co. con compensi alti può raggiungerlo da solo, e allora per la parte di attività professionale il contributo non è più dovuto. Il quadro RR si compila lo stesso.
Il minimale del 2026 è di 18.808 euro. Serve a stabilire il contributo che basta per far accreditare l'anno intero:
| Aliquota | Contributo annuo per l'accredito dell'intero anno |
|---|---|
| 24% | 4.513,92 € |
| 26,07% | 4.903,25 € |
| 33,72% | 6.342,06 € |
| 35,03% | 6.588,44 € |
Con 150.000 euro di reddito nel 2026 il 26,07% si applica solo ai primi 122.295 euro: 31.882,31 euro di contributo.
Tre esempi svolti
Persone e cifre sono inventate. Le aliquote, i massimali e le scadenze sono quelli del 2026, e il saldo è quello del 2025, che ha la stessa aliquota del 26,07%.
Esempio 1: un consulente di direzione aziendale in regime forfettario, al primo anno di attività, quindi senza acconti 2025 da sottrarre.
| Voce | Importo |
|---|---|
| Ricavi 2025 | 30.000,00 € |
| Coefficiente di redditività (codici 69-75) | 78% |
| Reddito lordo, base dell'INPS | 23.400,00 € |
| Contributo dovuto per il 2025 al 26,07% | 6.100,38 € |
| Acconti 2025 già versati | 0,00 € |
| Saldo 2025, da versare entro il 30 giugno 2026 | 6.100,38 € |
| Acconti 2026: 26,07% su 80% di 23.400 euro (18.720 euro) | 4.880,30 € |
| Primo acconto, 30 giugno 2026 | 2.440,15 € |
| Secondo acconto, 30 novembre 2026 | 2.440,15 € |
| F24 del 30 giugno 2026 (PXX): saldo più primo acconto | 8.540,53 € |
Il consulente versa nel 2026 6.100,38 euro di saldo e 4.880,30 euro di acconti, in totale 10.980,68 euro tra giugno e novembre. Questi contributi, pagati nel 2026, si deducono dal reddito forfettario del 2026 per l'imposta sostitutiva.
Esempio 2: una grafica freelance in regime ordinario, senza altra previdenza. Per gli acconti 2025 si ipotizza un reddito 2024 di 40.000 euro.
| Voce | Importo |
|---|---|
| Ricavi 2025 | 60.000,00 € |
| Costi 2025 | 12.000,00 € |
| Reddito 2025 (rigo RE23) | 48.000,00 € |
| Contributo dovuto per il 2025 al 26,07% | 12.513,60 € |
| Acconti 2025 versati: 26,07% su 80% di 40.000 euro | 8.342,40 € |
| Saldo 2025 (30 giugno 2026) | 4.171,20 € |
| Acconti 2026: 26,07% su 80% di 48.000 euro | 10.010,88 € |
| Ogni rata di acconto (30 giugno e 30 novembre 2026) | 5.005,44 € |
| F24 del 30 giugno 2026 (PXX): saldo più primo acconto | 9.176,64 € |
| F24 del 30 novembre 2026 (PXX) | 5.005,44 € |
Nel 2026 il totale versato è di 14.182,08 euro: 9.176,64 euro a giugno e 5.005,44 euro a novembre.
Esempio 3: un collaboratore coordinato e continuativo, iscritto solo alla gestione separata e con DIS-COLL, con un compenso lordo di 2.000 euro al mese.
| Voce | Importo |
|---|---|
| Compensi dell'anno (12 mesi) | 24.000,00 € |
| Contributo totale 2026 al 35,03% | 8.407,20 € |
| Quota a carico del collaboratore (un terzo), trattenuta dal committente | 2.802,40 € |
| Quota a carico del committente (due terzi) | 5.604,80 € |
| Versamento del committente | F24 (CXX) entro il 16 del mese dopo ogni pagamento |
Su ogni compenso da 2.000 euro il contributo è di 700,60 euro: 233,53 euro restano a carico del collaboratore e il committente aggiunge i suoi 467,07 euro. Sommando i dodici mesi i centesimi possono differire di qualcosa dal totale annuo, che è la cifra da considerare: 2.802,40 euro a carico del collaboratore.
Per sapere cosa vale nel tuo caso, con più redditi o più committenti, chiedi a un commercialista, a un CAF o a un patronato.
Fonti
- Circolare INPS n. 8 del 3 febbraio 2026Aliquote 2026, ripartizione tra committente e collaboratore, versamento, compensi entro il 12 gennaio, massimale e minimale.
- Circolare INPS n. 62 del 27 maggio 2026Quadro RR, base imponibile dei professionisti e dei forfettari, massimale 2025, scadenze 2026, rateazione e causali.
- INPS: F24 per professionisti iscritti alla Gestione SeparataCausali PXX, P10, PXXR, P10R e DPPI, periodo di riferimento e termini di pagamento.
- INPS: F24 per aziende committentiCausali CXX e C10 e scadenza del 16 del mese successivo al compenso.
- INPS: contributi per collaboratori e figure assimilateRipartizione di due terzi e un terzo e dichiarazione del collaboratore sulla sua situazione contributiva.
- Agenzia delle Entrate: istruzioni Redditi PF 2026, fascicolo 2Acconti INPS: aliquote del 2026 sull'80% del reddito 2025, in due rate di pari importo.
- Agenzia delle Entrate: istruzioni Redditi PF 2026, fascicolo 3Coefficienti di redditività e deduzione dei contributi dal reddito forfettario (rigo LM35).
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Controllate il 18 novembre 2026 le fonti ufficiali elencate nella pagina: circolari INPS n. 8 del 3 febbraio 2026 e n. 62 del 27 maggio 2026, schede INPS su F24 per professionisti, F24 per aziende committenti e contributi per collaboratori, istruzioni Redditi PF 2026 (fascicoli 2 e 3) dell'Agenzia delle Entrate.
Domande frequenti
Risposte brevi ai dubbi più comuni.