Acconto IRPEF novembre: chi paga e se non paghi
Di Redazione · Aggiornato al 15 novembre 2026 · Pubblicato il 15 novembre 2026 · 6 min di lettura · 11 fonti
Chi versa il secondo acconto, quanto e come, e il costo in euro di un versamento in ritardo con il ravvedimento operoso.
- Per chi è
- contribuente, lavoratore dipendente e pensionato
- Fase della procedura
- versamento dell'acconto
- Scadenza
- Il secondo acconto scade il 30 novembre 2026: controlla la data e l'importo sul sito dell'Agenzia delle Entrate prima di versare.
- Quando controllare
- Prima del 30 novembre, con il modello Redditi o il prospetto del 730 sotto mano.
Risposta rapida
Il secondo acconto IRPEF scade lunedì 30 novembre 2026, e chi ha il 730 con il sostituto d'imposta non versa nulla: la trattenuta è nella busta paga o nella pensione di novembre. Chi paga con l'F24 e salta la data rischia una sanzione del 25% dell'importo non versato (12,5% entro 90 giorni), ma con il ravvedimento operoso scende all'1,25% se regolarizzi entro 30 giorni, più gli interessi all'1,60% annuo.
Il costo dipende dai giorni di ritardo. Su 1.000 euro di acconto versati 15 giorni dopo la scadenza, la sanzione è di 12,50 euro e gli interessi di 0,66 euro.
Chi deve versare l'acconto
Dipende da come hai presentato la dichiarazione e da chi ti paga lo stipendio o la pensione. Il sostituto d'imposta è il datore di lavoro o l'ente pensionistico.
| Il tuo caso | Chi versa | Cosa fare |
|---|---|---|
| Lavoratore dipendente o pensionato con il 730 e il sostituto d'imposta | Il sostituto, con la trattenuta di novembre | Niente. Per ridurre o annullare l'acconto serviva una comunicazione scritta al sostituto entro il 10 ottobre |
| 730 senza sostituto o modello Redditi persone fisiche | Tu, con il modello F24 | Versa entro il 30 novembre 2026, con codice tributo 4034 e anno di riferimento 2026 |
| Soggetto che applica gli ISA | Tu, con il modello F24, in due rate al 50% | Seconda rata il 30 novembre; se il totale non supera 206 euro, un solo versamento in quella data |
| Imposta dell'anno scorso, al netto di detrazioni, crediti e ritenute, sotto 52 euro | Nessuno | L'acconto non è dovuto |
Chi ha presentato il 730 precompilato con il sostituto trova gli importi dell'acconto nel prospetto di liquidazione, il modello 730-3. Se la retribuzione di novembre non basta, il sostituto trattiene il resto a dicembre con un interesse dello 0,4% al mese.
La comunicazione per ridurre l'acconto o non farlo indica l'importo che ritieni dovuto, sotto la tua responsabilità. Il termine del 10 ottobre è già passato: chi non l'ha consegnata trova la trattenuta indicata nel prospetto.
Metodo storico e previsionale
Con il metodo storico l'acconto è pari al 100% dell'imposta dell'anno prima, quella che le istruzioni del modello Redditi persone fisiche chiamano «Differenza» al rigo RN34. Si versa solo se questa cifra è di almeno 52 euro.
Con il metodo previsionale calcoli gli acconti su un'imposta più bassa, se prevedi di dichiararne meno l'anno dopo: per esempio perché sosterrai spese detraibili o incasserai redditi minori. Nel modello continui a riportare l'importo del metodo storico, non quello che versi davvero.
Se la previsione si rivela sbagliata e versi meno del dovuto, la sanzione colpisce la parte non versata: la norma punisce anche il mancato pagamento di una sola frazione del tributo (D.lgs. 471/1997, art. 13, comma 3). Il calcolatore IRPEF non calcola l'acconto, ma ti dà un ordine di grandezza dell'imposta di quest'anno a partire dall'imponibile.
Scadenze e importi minimi
L'importo dell'acconto decide se i versamenti sono uno o due.
| Importo dell'acconto | Come si versa |
|---|---|
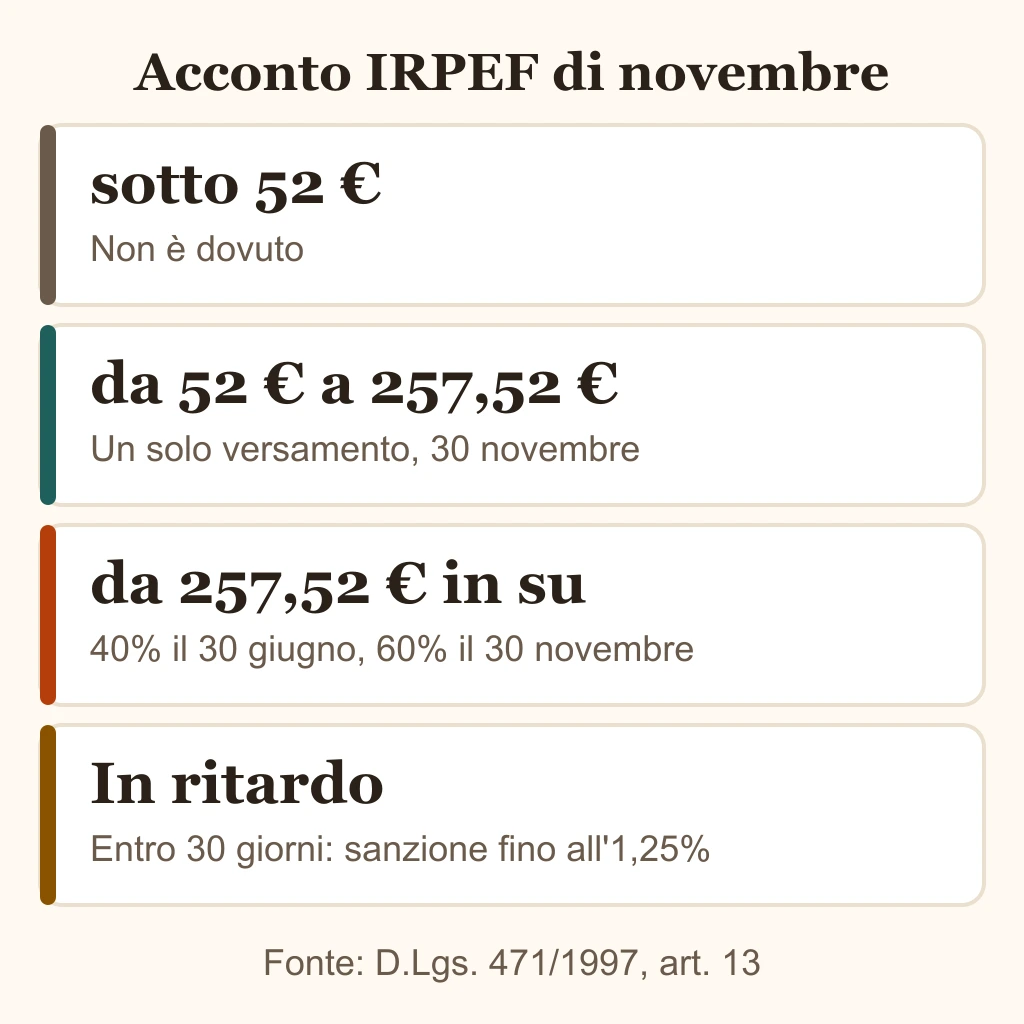
| Sotto 52 euro | Non è dovuto |
| Da 52 euro a meno di 257,52 euro | Un solo versamento entro il 30 novembre 2026 |
| 257,52 euro o più | Due rate: 40% entro il 30 giugno (o il 30 luglio con lo 0,40% in più) e 60% entro il 30 novembre |
| Soggetti ISA | Due rate al 50%; fino a 206 euro un solo versamento il 30 novembre |
Il 30 novembre 2026 è un lunedì, giorno feriale, quindi la scadenza non si sposta. La seconda rata non si può dividere: il saldo e la prima rata si pagano anche a rate mensili, l'acconto di novembre va versato in un'unica soluzione. Il codice tributo è 4034, «IRPEF acconto seconda rata o acconto in unica soluzione».
La pagina dell'Agenzia delle Entrate sul pagamento dell'IRPEF indica come soglia 51,65 euro, le istruzioni del modello Redditi 52 euro: gli importi in dichiarazione sono in euro interi, e le istruzioni fissano la soglia a 52.
Chi ha scelto la cedolare secca versa un acconto a parte, con la stessa scadenza del 30 novembre per la seconda rata.
Cosa succede se non paghi
Dal 1° settembre 2024 il versamento omesso o tardivo costa una sanzione del 25% dell'importo non versato, che si dimezza al 12,5% se il ritardo non supera 90 giorni (D.lgs. 471/1997, art. 13). Il ravvedimento operoso vale anche per un acconto e abbassa la sanzione in base ai giorni passati.
- Versi entro 30 giorni: la sanzione è un decimo di quella del 12,5%. Nei primi 15 giorni cresce giorno per giorno fino all'1,25% e dal quindicesimo al trentesimo giorno resta all'1,25%.
- Versi entro 90 giorni: la sanzione è un nono del 12,5%, cioè l'1,39% dell'importo.
- Versi più tardi: si applica un ottavo della sanzione del 25% fino al termine di presentazione della dichiarazione relativa all'anno della violazione, un settimo dopo (D.lgs. 472/1997, art. 13).
- Non versi e aspetti: l'Agenzia delle Entrate controlla la tempestività dei versamenti di acconto e di saldo con il controllo automatizzato delle dichiarazioni (DPR 600/1973, art. 36-bis) e può inviare una comunicazione. Se riconosci l'esito e paghi entro 60 giorni dalla comunicazione, o entro 90 se è arrivata all'intermediario che ha presentato la dichiarazione, la sanzione scende a un terzo: 8,33% invece del 25%.
Ecco i numeri per un acconto di 1.000 euro non versato il 30 novembre 2026, secondo il giorno in cui regolarizzi.
| Quando versi | Sanzione | Interessi all'1,60% | Totale da versare |
|---|---|---|---|
| 7 dicembre 2026 (7 giorni) | 5,83 € | 0,31 € | 1.006,14 € |
| 15 dicembre 2026 (15 giorni) | 12,50 € | 0,66 € | 1.013,16 € |
| 30 dicembre 2026 (30 giorni) | 12,50 € | 1,32 € | 1.013,82 € |
Senza ravvedimento la sanzione sarebbe di 125 euro entro 90 giorni e di 250 euro oltre. Se paghi dopo la comunicazione dell'Agenzia e rispetti i termini, è di 83,33 euro. In entrambi i casi si aggiungono gli interessi fino al giorno del pagamento. Per il tuo importo e la tua data usa il calcolatore del ravvedimento operoso, che restituisce sanzione e interessi.
Gli interessi si calcolano solo sull'importo non versato, giorno per giorno: imposta, per tasso legale in percentuale, per giorni di ritardo, diviso 36.500. Il tasso legale è l'1,60% dal 2026. Per i giorni del 2027 vale il tasso fissato per quell'anno, che la pagina dell'Agenzia delle Entrate al 15 novembre 2026 non riporta: per questo la tabella si ferma al 30 dicembre.
Nell'F24 tributo, sanzione e interessi vanno su righe separate. Per l'acconto il codice tributo è 4034. L'elenco dei codici dell'Agenzia indica per il ravvedimento IRPEF il codice 8901 per la sanzione e il 1989 per gli interessi.
L'ultimo giorno
Il termine è lunedì 30 novembre 2026. Se hai il 730 con il sostituto, controlla la trattenuta dell'acconto nel cedolino di novembre. Se non hai il sostituto, il versamento parte da te: paga con l'F24 entro il 30 novembre 2026 l'importo dell'acconto, che nel modello Redditi trovi al rigo RN62.
Se la scadenza è già passata, la strada meno cara è versare entro il 30 dicembre 2026, cioè entro 30 giorni.
Fonti
- Agenzia delle Entrate: Redditi Persone fisiche 2026, fascicolo 1Rigo RN34 e RN62: soglia di 52 euro, acconto al 100%, rate del 40% e del 60%, soggetti ISA e metodo previsionale.
- Agenzia delle Entrate: Come si paga l'IRPEFSoglia di 51,65 euro, acconto in una o due rate, scadenza del 30 novembre e acconto di novembre non rateizzabile.
- Agenzia delle Entrate: Come si paga l'IRPEF, pagina per i professionistiSoggetti ISA: due rate di pari importo o un solo versamento fino a 206 euro. Chi ha il 730 senza sostituto versa con l'F24.
- Agenzia delle Entrate: Istruzioni al modello 730/2026Trattenuta del secondo acconto a novembre, comunicazione al sostituto entro il 10 ottobre, interesse dello 0,4% al mese.
- Agenzia delle Entrate: Codice tributo 4034IRPEF acconto, seconda rata o acconto in unica soluzione, e anno di riferimento 2026 nell'F24.
- Agenzia delle Entrate: Codici tributo per il ravvedimento IRPEFCodice 8901 per la sanzione pecuniaria IRPEF e codice 1989 per gli interessi sul ravvedimento.
- Agenzia delle Entrate: Ravvedimento operoso, come regolarizzare i versamentiPercentuali di sanzione per giorno di ritardo, formula degli interessi e tasso legale dell'1,60% dal 2026.
- Agenzia delle Entrate: Cosa fare se si riceve una comunicazione di irregolaritàPagamento entro 60 o 90 giorni e sanzione ridotta a un terzo, 8,33% invece del 25%.
- Normattiva: D.lgs. 18 dicembre 1997, n. 471, art. 13Sanzione del 25% per il versamento omesso, metà fino a 90 giorni di ritardo, un quindicesimo per giorno nei primi 15, e mancato pagamento di una frazione.
- Normattiva: D.lgs. 18 dicembre 1997, n. 472, art. 13Riduzioni del ravvedimento: un decimo entro 30 giorni, un nono entro 90, un ottavo fino al termine della dichiarazione, un settimo dopo.
- Normattiva: DPR 29 settembre 1973, n. 600, art. 36-bisControllo automatizzato della tempestività dei versamenti di acconto e di saldo.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 15 novembre 2026Controllate il 15 novembre 2026 le fonti ufficiali elencate nella pagina: Agenzia delle Entrate, Normattiva.
Domande frequenti
Risposte brevi ai dubbi più comuni.