Ravvedimento operoso: sanzioni, IVA e fatture in ritardo
Di Redazione · Aggiornato al 15 novembre 2026 · Pubblicato il 15 novembre 2026 · 8 min di lettura · 13 fonti
Le percentuali di sanzione per fascia di ritardo dopo la riforma del 2024, i codici F24 per IVA e IRPEF e il costo in euro di ogni giorno in più.
- Per chi è
- titolare di partita IVA e contribuente
- Fase della procedura
- regolarizzare un versamento o un adempimento in ritardo
- Scadenza
- Conta i giorni dalla scadenza originaria: la sanzione sale a ogni fascia, controlla le percentuali sul sito dell'Agenzia delle Entrate.
- Quando controllare
- Appena ti accorgi del ritardo e prima di ricevere un atto dell'Agenzia delle Entrate.
Risposta rapida
Un versamento in ritardo costa l'1,25% dell'imposta se lo regolarizzi entro 30 giorni e l'1,39% entro 90, più gli interessi al tasso legale, che nel 2026 è l'1,60%. Si chiama ravvedimento operoso: paghi di tua iniziativa tributo, sanzione ridotta e interessi, prima che l'Agenzia delle Entrate ti notifichi un atto di liquidazione o di accertamento.
Le percentuali valgono per le violazioni commesse dal 1° settembre 2024 e sono le stesse per l'IVA. Una fattura emessa in ritardo ha invece una sanzione sua, che il ravvedimento riduce con le stesse frazioni. In tutti i casi il costo dipende dai giorni di ritardo: tra il 30° e il 31° giorno la sanzione cambia fascia.
Sanzioni ridotte per fascia di ritardo
Chi non versa un tributo alla scadenza rischia il 25% dell'importo non versato. La sanzione scende al 12,5% se il ritardo non supera 90 giorni e, nei primi 15 giorni, matura un quindicesimo di questa cifra per ogni giorno di ritardo (D.lgs. 471/1997, art. 13). Il ravvedimento taglia ancora questa cifra, di più quanto prima paghi.
| Giorni di ritardo | Sanzione sul tributo | Come si ottiene |
|---|---|---|
| Da 1 a 14 | Da 0,08% (primo giorno) a 1,16% (quattordicesimo) | 12,5% × 1/15 per ogni giorno, ridotto a 1/10 |
| Da 15 a 30 | 1,25% | 12,5% ridotto a 1/10 |
| Da 31 a 90 | 1,39% | 12,5% ridotto a 1/9 |
| Da 91 giorni fino al termine della dichiarazione relativa all'anno in cui è avvenuta la violazione | 3,12% | 25% ridotto a 1/8 |
| Oltre | 3,57% | 25% ridotto a 1/7 |
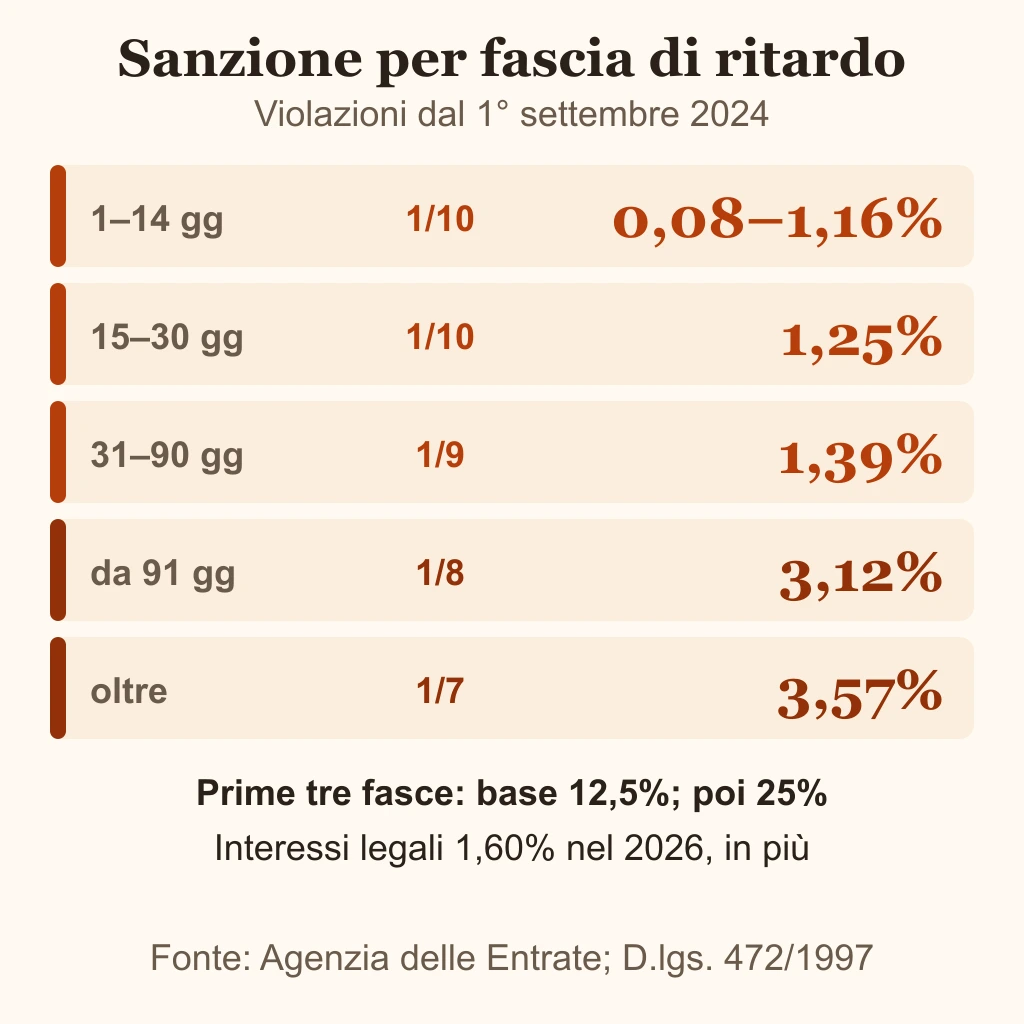
Il quindicesimo giorno la sanzione è già all'1,25% e fino al trentesimo non cambia, quindi il giorno esatto pesa solo nelle prime due settimane. Dove non c'è una dichiarazione periodica, l'ottavo vale fino a un anno dalla violazione: è il limite che la tabella dell'Agenzia delle Entrate indica per il 3,12%.
Le percentuali sono quelle arrotondate dall'Agenzia; la norma ragiona per frazioni, cioè 1/10, 1/9, 1/8 e 1/7 della sanzione ordinaria (D.lgs. 472/1997, art. 13). Per le violazioni fino al 31 agosto 2024 la sanzione base era il 30% e le percentuali della tabella cambiano.
Interessi e importo da versare
Gli interessi si calcolano sul tributo non versato, giorno per giorno, al tasso legale: imposta, per tasso in percentuale, per giorni di ritardo, diviso 36.500. Il tasso è l'1,60% dal 1° gennaio 2026, mentre nel 2025 era il 2%. Per i giorni del 2027 vale il tasso fissato per quell'anno, che al 15 novembre 2026 non risultava ancora pubblicato.
Ecco i numeri per 1.000 euro di IVA di ottobre, in scadenza lunedì 16 novembre 2026, secondo il giorno in cui versi.
| Quando versi | Giorni | Sanzione | Interessi all'1,60% | Totale da versare |
|---|---|---|---|---|
| 23 novembre 2026 | 7 | 5,83 € | 0,31 € | 1.006,14 € |
| 1° dicembre 2026 | 15 | 12,50 € | 0,66 € | 1.013,16 € |
| 16 dicembre 2026 | 30 | 12,50 € | 1,32 € | 1.013,82 € |
| 17 dicembre 2026 | 31 | 13,89 € | 1,36 € | 1.015,25 € |
Dal 16 al 17 dicembre la sanzione sale da 12,50 € a 13,89 €: è il passaggio da un decimo a un nono del 12,5%. Con l'importo e le due date del tuo caso puoi calcolare sanzione e interessi nel calcolatore del ravvedimento operoso, che usa le stesse frazioni di questa tabella.
La sanzione ridotta e gli interessi si pagano insieme al tributo (D.lgs. 472/1997, art. 13, comma 2), con il modello F24: sanzione e interessi hanno ciascuno un codice tributo proprio. Per l'IRPEF sono l'8901 per la sanzione e l'1989 per gli interessi. Si può regolarizzare anche con più versamenti, ognuno con la sanzione calcolata alla sua data. Lo stesso conto vale per un acconto: nella guida all'acconto IRPEF il secondo acconto scade il 30 novembre 2026 e il costo del ritardo è già calcolato in euro.
Ravvedimento operoso IVA
L'IVA non versata si regolarizza con la stessa scala della tabella, perché è un tributo come gli altri. Cambiano le date e i codici.
Il versamento mensile scade il giorno 16 del mese successivo a quello d'imposta, e quello di dicembre il 16 gennaio (D.P.R. 100/1998, art. 1). Chi liquida l'IVA ogni trimestre versa entro il 16 del secondo mese successivo a ciascuno dei primi tre trimestri, quindi l'ultima scadenza è il 16 novembre (D.P.R. 542/1999, art. 7).
Nell'F24 l'IVA ha codici propri: da 6001 (gennaio) a 6012 (dicembre) per i versamenti mensili, da 6031 a 6033 per i primi tre trimestri, 6099 per il saldo della dichiarazione annuale. Nel ravvedimento la sanzione si versa con il codice 8904, «sanzione pecuniaria IVA», e gli interessi con il 1991.
Fattura elettronica inviata in ritardo
La fattura è in ritardo se non è emessa entro dodici giorni dall'effettuazione dell'operazione (D.P.R. 633/1972, art. 21, comma 4); per le fatture differite i termini sono altri, come il 15 del mese successivo. Per la fattura elettronica la data di emissione è quella che il Sistema di Interscambio scrive alla trasmissione del file. Se il dodicesimo giorno cade di sabato o in un giorno festivo, il termine non slitta al primo giorno lavorativo (Agenzia delle Entrate, risposta n. 129 del 14 maggio 2020).
La sanzione è nell'art. 6 del D.lgs. 471/1997: il 70% dell'imposta relativa all'imponibile non correttamente documentato, oppure da 250 a 2.000 euro quando la violazione non ha inciso sulla corretta liquidazione dell'imposta. Per una fattura emessa oltre i dodici giorni ma entro la liquidazione periodica l'Agenzia indica la sanzione da 250 a 2.000 euro per ogni operazione, e conferma che si può usare il ravvedimento.
Il ravvedimento la riduce per fasce (D.lgs. 472/1997, art. 13, lettere a-bis, b e b-bis). Un nono del minimo se regolarizzi entro 90 giorni dall'omissione. Un ottavo fino al termine della dichiarazione relativa all'anno in cui è avvenuta la violazione. Un settimo dopo. L'importo in euro dipende dal minimo che si applica alla singola violazione. Il calcolatore del ravvedimento considera i versamenti, non le fatture.
Cosa non si può sanare
Per i tributi dell'Agenzia delle Entrate il ravvedimento resta possibile finché non sono notificati atti di liquidazione o di accertamento, comprese le comunicazioni dei controlli automatizzati e formali (D.lgs. 472/1997, art. 13, comma 1-ter). Dopo la comunicazione dello schema di atto la sanzione ridotta è un sesto del minimo, dopo un verbale di constatazione un quinto.
Pagare e regolarizzare non ferma i controlli: accessi, ispezioni e verifiche possono iniziare o proseguire lo stesso (art. 13, comma 1-quater).
Una dichiarazione dei redditi presentata con non più di 90 giorni di ritardo è valida e costa 25 euro di sanzione, un decimo di 250 euro. Oltre i 90 giorni è omessa e la riduzione non vale più: i casi sono in omessa dichiarazione dei redditi.
L'ultimo giorno
Il conto parte dalla scadenza, non dal giorno in cui ti accorgi del ritardo. Per un versamento scaduto lunedì 16 novembre 2026 i 30 giorni finiscono mercoledì 16 dicembre 2026: fino a quel giorno la sanzione è all'1,25%, dal 17 dicembre sale all'1,39%.
Quel giorno versa tributo, sanzione e interessi con lo stesso F24, ciascuno con il suo codice tributo.
Fonti
- Agenzia delle Entrate: Ravvedimento operoso, come regolarizzare i versamentiPercentuali di sanzione per giorno di ritardo, formula degli interessi, tasso legale dell'1,60% dal 2026 e limite di un anno senza dichiarazione periodica.
- Agenzia delle Entrate: Ravvedimento operoso, chi può utilizzarlo e quandoAtti che chiudono il ravvedimento, controlli che proseguono lo stesso e nuove regole dal 1° settembre 2024.
- Agenzia delle Entrate: Ravvedimento operoso, come fare i versamentiPagamento con F24, codici tributo propri per sanzioni e interessi, ravvedimento anche con versamento frazionato.
- Normattiva: D.lgs. 18 dicembre 1997, n. 472, art. 13Riduzioni del ravvedimento a un decimo, un nono, un ottavo, un settimo, un sesto e un quinto; pagamento con gli interessi legali; controlli che non si fermano.
- Normattiva: D.lgs. 18 dicembre 1997, n. 471, art. 13Sanzione del 25% per il versamento omesso, metà fino a 90 giorni di ritardo, un quindicesimo per giorno nei primi 15.
- Normattiva: D.lgs. 18 dicembre 1997, n. 471, art. 6Sanzione per la documentazione non corretta delle operazioni: 70% dell'imposta, oppure da 250 a 2.000 euro se la liquidazione non cambia.
- Normattiva: D.P.R. 26 ottobre 1972, n. 633, art. 21Fattura emessa entro dodici giorni dall'operazione e termini delle fatture differite.
- Agenzia delle Entrate: risposta a interpello n. 129 del 14 maggio 2020Data di emissione assegnata dal Sistema di Interscambio, nessun rinvio al giorno lavorativo per i dodici giorni, ravvedimento possibile. Le percentuali citate nel documento sono anteriori al 2024 e non sono riportate.
- Normattiva: D.P.R. 23 febbraio 1998, n. 100, art. 1Versamento IVA mensile entro il giorno 16 del mese successivo, dicembre entro il 16 gennaio.
- Normattiva: D.P.R. 14 dicembre 1999, n. 542, art. 7Versamento IVA trimestrale entro il 16 del secondo mese successivo ai primi tre trimestri.
- Agenzia delle Entrate: Codici tributo per l'IVACodici 6001-6012 per l'IVA mensile, 6031-6033 per i primi tre trimestri e 6099 per il saldo da dichiarazione annuale.
- Agenzia delle Entrate: Codici tributo per il ravvedimento IVACodice 8904 per la sanzione pecuniaria IVA e codice 1991 per gli interessi sul ravvedimento.
- Agenzia delle Entrate: Codici tributo per il ravvedimento IRPEFDescrizione dei codici 8901 (sanzione pecuniaria) e 1989 (interessi) da usare nel ravvedimento IRPEF.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 15 novembre 2026Controllate il 15 novembre 2026 le fonti ufficiali elencate nella pagina: Agenzia delle Entrate, Normattiva.
Domande frequenti
Risposte brevi ai dubbi più comuni.