Omessa dichiarazione dei redditi per più anni: sanzioni
Di Redazione · Aggiornato al 15 novembre 2026 · Pubblicato il 15 novembre 2026 · 7 min di lettura · 13 fonti
Il confine dei 90 giorni, le sanzioni per ogni anno, i termini di accertamento e i passi per regolarizzare, dalla norma alle istruzioni del modello.
- Per chi è
- contribuente con dichiarazioni dei redditi non presentate
- Fase della procedura
- regolarizzare una dichiarazione omessa
- Scadenza
- Il termine ordinario del modello Redditi 2026 era il 2 novembre 2026: come dichiarazione tardiva si presenta fino al 1° febbraio 2027, controlla la data sul sito dell'Agenzia delle Entrate.
- Quando controllare
- Appena scopri che manca una dichiarazione, prima di ricevere una comunicazione dell'Agenzia.
Risposta rapida
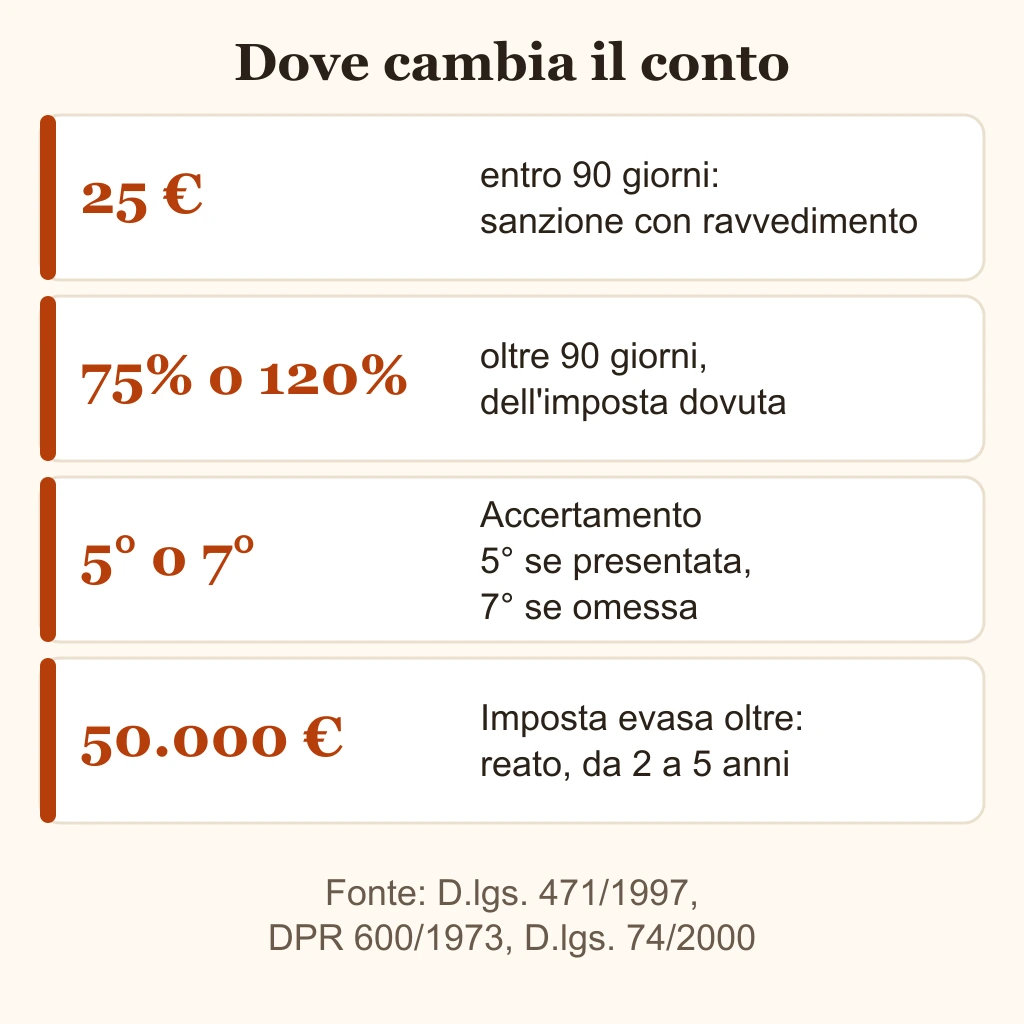
Oltre 90 giorni dalla scadenza la dichiarazione dei redditi è omessa, e la sanzione è il 120% dell'imposta dovuta, ridotta al 75% se la presenti prima di ogni controllo. Entro i 90 giorni la dichiarazione resta valida e con il ravvedimento la sanzione è di 25 euro.
Il conto si fa anno per anno. Una dichiarazione omessa può essere accertata fino al 31 dicembre del settimo anno successivo a quello in cui andava presentata, contro i cinque anni di una dichiarazione presentata in tempo.
Cosa si dice e cosa dice la norma
Cinque convinzioni sulla dichiarazione non presentata, con accanto ciò che dicono le norme e le istruzioni ufficiali del modello.
| Cosa si sente dire | Cosa dice la norma |
|---|---|
| Se non devo versare imposte, non devo presentare la dichiarazione | L'obbligo dipende dai casi di esonero indicati nelle istruzioni del modello. Senza imposte dovute e senza esonero, l'omessa dichiarazione costa da 250 a 1.000 euro |
| La dichiarazione si può inviare quando si vuole | Entro 90 giorni dalla scadenza è valida, con una sanzione. Oltre i 90 giorni è omessa |
| Dopo cinque anni nessuno può più controllare | Per la dichiarazione omessa il termine è il 31 dicembre del settimo anno successivo a quello in cui andava presentata |
| Il ravvedimento sistema qualsiasi ritardo | La riduzione della sanzione è esclusa se la dichiarazione è presentata con più di 90 giorni di ritardo |
| Non presentare la dichiarazione è sempre un reato | È reato solo se la dichiarazione manca per evadere e l'imposta evasa supera 50.000 euro per una singola imposta. Una dichiarazione presentata entro 90 giorni non è omessa |
La seconda e la quarta riga hanno lo stesso confine, il novantesimo giorno, ed è lì che cambia il costo.
Quando una dichiarazione è omessa
Il modello Redditi persone fisiche 2026, quello sui redditi del 2025, si presentava per via telematica entro il 2 novembre 2026: il 31 ottobre cadeva di sabato. Una dichiarazione inviata entro 90 giorni da quella scadenza è valida, salve le sanzioni. Con più di 90 giorni di ritardo si considera omessa, ma resta un titolo per riscuotere l'imposta che ne risulta (d.P.R. 322/1998, art. 2, comma 7). L'imposta indicata si paga lo stesso.
L'esonero esiste, ma è stretto. Secondo le istruzioni del modello non presenta la dichiarazione, per esempio, chi ha solo redditi di lavoro dipendente o pensione pagati da un unico sostituto d'imposta, con le detrazioni per i familiari a carico spettanti e senza addizionali regionale e comunale dovute. È esonerato anche chi non è obbligato alle scritture contabili e ha un'imposta, al netto di detrazioni e ritenute, non superiore a 10,33 euro.
La dichiarazione serve comunque se le addizionali all'IRPEF non sono state trattenute o lo sono state in misura inferiore al dovuto (l'obbligo scatta sopra 10,33 euro per ciascuna addizionale). Serve se l'unico reddito è un affitto in cedolare secca. Serve anche a chi tiene le scritture contabili, in genere i titolari di partita IVA, pure senza alcun reddito.
Chi ha perso il 730 del 30 settembre 2026 può ancora presentare il Redditi come dichiarazione tardiva, come mostra il calendario del 730 precompilato.
Le sanzioni, caso per caso
Le misure sono quelle dell'art. 1 del D.lgs. 471/1997 nel testo in vigore dal 29 giugno 2024, e si calcolano per ciascun anno d'imposta.
| Situazione | Sanzione |
|---|---|
| Dichiarazione presentata entro 90 giorni, con ravvedimento | 25 euro, un decimo del minimo di 250 euro |
| Dichiarazione presentata oltre 90 giorni, entro i termini di accertamento e prima di ogni attività di accertamento di cui il contribuente ha formale conoscenza | 75% dell'imposta dovuta; senza imposte dovute, da 250 a 1.000 euro |
| Dichiarazione omessa, negli altri casi | 120% dell'imposta dovuta, con un minimo di 250 euro |
| Dichiarazione omessa senza imposte dovute | Da 250 a 1.000 euro, fino al doppio per chi tiene le scritture contabili |
Due cifre della tabella sono un calcolo. Il 75% è il 25% previsto per i versamenti omessi, triplicato come dice il comma 1-bis dell'art. 1. I 25 euro sono un decimo di 250 euro, la misura indicata dall'art. 13 del D.lgs. 472/1997.
Tra la prima e la seconda riga passa il novantesimo giorno. Il ravvedimento operoso con sanzione ridotta si ferma lì: dopo, la riduzione è esclusa. Per i versamenti in ritardo le percentuali di riduzione sono quelle del ravvedimento operoso.
Il versamento è un'altra violazione. Se la dichiarazione c'è ma l'imposta non è stata pagata, la sanzione è il 25% dell'importo non versato, che scende al 12,5% con un ritardo fino a 90 giorni (D.lgs. 471/1997, art. 13). Succede così con l'acconto IRPEF non versato, dove si aggiungono gli interessi.
Le misure della tabella valgono per le violazioni commesse dal 1° settembre 2024 (D.lgs. 87/2024, art. 5). Il testo precedente dell'art. 1 prevedeva per l'omessa dichiarazione una sanzione dal 120 al 240% dell'imposta dovuta. Per un anno più vecchio la violazione può cadere prima di quella data, e quale testo si applichi va chiesto a un commercialista.
Se salti più anni
Ogni anno d'imposta ha il suo calendario. Una dichiarazione presentata in tempo può essere accertata entro il 31 dicembre del quinto anno successivo a quello in cui è stata presentata. Una dichiarazione omessa, entro il 31 dicembre del settimo anno successivo a quello in cui andava presentata (d.P.R. 600/1973, art. 43).
| Dichiarazione dovuta nel | Redditi dell'anno | Se presentata, controlli fino al | Se omessa, controlli fino al |
|---|---|---|---|
| 2024 | 2023 | 31 dicembre 2029 | 31 dicembre 2031 |
| 2025 | 2024 | 31 dicembre 2030 | 31 dicembre 2032 |
| 2026 | 2025 | 31 dicembre 2031 | 31 dicembre 2033 |
Per la dichiarazione presentata conta l'anno dell'invio: una dichiarazione dovuta nel 2024 e inviata in ritardo a gennaio 2025 può essere accertata fino al 31 dicembre 2030. Le righe non si sommano tra loro, ciascun anno ha la sua data.
Se la dichiarazione manca, l'ufficio procede con l'accertamento d'ufficio: determina il reddito complessivo sulla base dei dati e delle notizie che ha raccolto, con la facoltà di ricorrere anche a presunzioni (d.P.R. 600/1973, art. 41). La sanzione si calcola sull'imposta dovuta di ogni anno, quindi con più anni omessi il conto dipende dai redditi di ciascuno.
Il reato è un'altra cosa. L'art. 5 del D.lgs. 74/2000 punisce con la reclusione da due a cinque anni chi non presenta una dichiarazione dovuta al fine di evadere le imposte sui redditi o l'IVA, quando l'imposta evasa supera 50.000 euro per una singola imposta. Una dichiarazione presentata entro 90 giorni non si considera omessa.
Come regolarizzare
- Elenca gli anni in cui manca la dichiarazione e, per ciascuno, la scadenza che valeva allora.
- Se i 90 giorni non sono passati, presenta la dichiarazione e versa la sanzione ridotta di 25 euro con l'F24. Per questa sanzione la scheda dello scadenzario dell'Agenzia sul Redditi PF tardivo indica il codice tributo 8911, «Sanzione pecuniaria per altre violazioni tributarie». La sanzione ridotta è dovuta anche se la dichiarazione chiude a credito.
- Se i 90 giorni sono passati, la dichiarazione si può presentare lo stesso, ma solo entro i termini di accertamento e prima di ogni controllo di cui hai avuto formale conoscenza: la sanzione è il 75% dell'imposta dovuta. Con un controllo già avviato si applica il 120%.
- Per ogni anno versa l'imposta che risulta dalla dichiarazione e la sanzione. Per il Redditi tardivo con esito a debito l'Agenzia indica anche gli interessi al tasso legale, che maturano giorno per giorno.
Con più anni da recuperare il calcolo cambia da un anno all'altro: un commercialista o un CAF può dire quali date e quali sanzioni valgono per ciascuno.
L'ultimo giorno
Il modello Redditi 2026, con i redditi del 2025, scadeva il 2 novembre 2026. I 90 giorni successivi finiscono domenica 31 gennaio 2027, e l'Agenzia delle Entrate indica come ultimo giorno per il tardivo lunedì 1° febbraio 2027. Dal 2 febbraio la dichiarazione per quell'anno è omessa.
Se non hai inviato il modello Redditi 2026 entro il 2 novembre, presentalo entro lunedì 1° febbraio 2027 e versa con l'F24 la sanzione ridotta di 25 euro: non aspettare l'ultimo giorno.
Fonti
- Normattiva: D.lgs. 18 dicembre 1997, n. 471, art. 1Sanzione dell'omessa dichiarazione: 120% con minimo di 250 euro, da 250 a 1.000 euro senza imposte dovute, triplo del 25% oltre 90 giorni (comma 1-bis). Testo vigente al 15 novembre 2026.
- Normattiva: D.lgs. 471/1997, art. 1, testo in vigore fino al 28 giugno 2024Sanzione precedente per l'omessa dichiarazione, dal 120 al 240% dell'imposta dovuta.
- Normattiva: D.lgs. 471/1997, art. 13Sanzione del 25% per il versamento omesso, ridotta alla metà con un ritardo fino a 90 giorni.
- Normattiva: D.lgs. 18 dicembre 1997, n. 472, art. 13Ravvedimento della dichiarazione: un decimo del minimo con ritardo fino a 90 giorni, riduzione esclusa oltre.
- Normattiva: D.lgs. 14 giugno 2024, n. 87, art. 5Nuove sanzioni applicabili alle violazioni commesse dal 1° settembre 2024.
- Normattiva: d.P.R. 29 settembre 1973, n. 600, art. 43Termini di accertamento: quinto anno successivo alla presentazione, settimo anno per la dichiarazione omessa.
- Normattiva: d.P.R. 600/1973, art. 41Accertamento d'ufficio in caso di omessa dichiarazione, con dati raccolti e presunzioni.
- Normattiva: D.lgs. 10 marzo 2000, n. 74, art. 5Reato di omessa dichiarazione: fine di evadere, soglia di 50.000 euro, reclusione da due a cinque anni.
- Normattiva: d.P.R. 22 luglio 1998, n. 322, art. 2Dichiarazioni valide entro 90 giorni, omesse oltre ma titolo per la riscossione (comma 7).
- Agenzia delle Entrate: Redditi Persone fisiche 2026, fascicolo 1Termine telematico del 2 novembre 2026, casi di esonero, obblighi di presentazione e validità entro 90 giorni.
- Agenzia delle Entrate: Redditi aggiuntivo, correttivo, integrativo e tardivoRedditi tardivo entro il 1° febbraio 2027, sanzione ridotta anche con esito a credito, imposta e interessi con esito a debito.
- Agenzia delle Entrate: Ravvedimento operoso, come regolarizzare i versamentiDichiarazione tardiva: un decimo del minimo entro 90 giorni, sempre omessa e senza riduzione oltre.
- Agenzia delle Entrate: scadenzario, Redditi PF tardivo entro novanta giorniCodice tributo 8911 per la sanzione, da versare con l'F24 insieme alla presentazione.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 15 novembre 2026Controllate il 15 novembre 2026 le fonti ufficiali elencate nella pagina: Normattiva, Agenzia delle Entrate.
Domande frequenti
Risposte brevi ai dubbi più comuni.