Scaglioni IRPEF 2026: aliquote, imponibile e detrazioni
Di Redazione · Aggiornato al 15 novembre 2026 · Pubblicato il 15 novembre 2026 · 6 min di lettura · 11 fonti
Tre scaglioni, un imponibile e le detrazioni che riducono l'imposta: i numeri del 2026 a confronto con il 2025, fino all'imposta netta.
- Per chi è
- lavoratore dipendente e pensionato
- Fase della procedura
- capire il calcolo dell'imposta
- Scadenza
- Il termine del modello Redditi 2026 era il 2 novembre 2026: controlla i termini sul sito dell'Agenzia delle Entrate.
- Quando controllare
- Quando leggi la busta paga di gennaio, il CU o prepari la dichiarazione dei redditi.
Risposta rapida
Per i redditi del 2026 l'IRPEF è del 23% fino a 28.000 euro, del 33% da 28.000 a 50.000 euro e del 43% oltre 50.000 euro. L'aliquota si applica all'imponibile, cioè al reddito complessivo meno gli oneri deducibili. Dall'imposta lorda che ne esce si sottraggono poi le detrazioni.
La confusione più costosa riguarda l'anno. Il modello Redditi 2026 dichiara i redditi del 2025, e per il 2025 il secondo scaglione è ancora al 35%: il 33% comparirà nelle dichiarazioni che si presenteranno nel 2027.
Gli scaglioni in vigore
Con la legge di bilancio 2026 (legge n. 199/2025) il secondo scaglione è sceso dal 35% al 33%. Il primo e il terzo non sono cambiati.
| Scaglione di imponibile | Aliquota 2025 | Aliquota 2026 | Imposta lorda al limite 2026 |
|---|---|---|---|
| Fino a 28.000 euro | 23% | 23% | 6.440,00 € |
| Da 28.000 a 50.000 euro | 35% | 33% | 13.700,00 € |
| Oltre 50.000 euro | 43% | 43% | 13.700,00 € più il 43% sulla parte oltre |
L'aliquota vale solo per la parte di imponibile che cade dentro lo scaglione: superare 28.000 euro non porta tutto il reddito al 33%.
Per chi supera i 50.000 euro la riduzione vale 440 euro l'anno, cioè il 2% di differenza su 22.000 euro. Sotto quella soglia scende in proporzione, fino a zero per chi resta entro 28.000 euro.
Quale anno vale
«IRPEF 2026» indica due cose diverse, secondo che si parli della dichiarazione o dell'imposta.
| Cosa | Anno dei redditi | Secondo scaglione |
|---|---|---|
| Modello Redditi 2026 | 2025 | 35% |
| Imposta del 2026 (dichiarazione del 2027) | 2026 | 33% |
Il termine per presentare il modello Redditi 2026 era il 2 novembre 2026, perché il 31 ottobre cadeva di sabato.
Per il 2027 le aliquote non risultano modificate: al 15 novembre 2026 il disegno di legge di bilancio è ancora in esame in Parlamento. Nell'audizione del 12 novembre 2026 il ministro dell'Economia ha indicato che nel 2027 il 33% varrebbe anche per la fascia tra 50.000 e 55.000 euro. Finché la legge non è approvata, resta una proposta.
Dal 1° gennaio 2027 si applica inoltre il nuovo testo unico delle imposte sui redditi (D.lgs. 19 giugno 2026, n. 117). Gli articoli citati in questa pagina sono quelli del TUIR in vigore nel 2026.
Cos'è l'imponibile IRPEF
L'imponibile è la cifra su cui si applicano gli scaglioni: il reddito complessivo al netto degli oneri deducibili. Se il risultato è negativo vale zero. Nel modello Redditi è il rigo RN4.
| Voce | Cosa fa | Esempio |
|---|---|---|
| Reddito complessivo | Somma dei redditi dell'anno | 32.000,00 € |
| Oneri deducibili | Si sottraggono al reddito | 2.000,00 € |
| Imponibile | Base su cui si applicano gli scaglioni | 30.000,00 € |
| Detrazioni | Si sottraggono all'imposta lorda, non all'imponibile | dopo il calcolo dell'imposta lorda |
Con 32.000 euro l'imposta lorda è di 7.760,00 euro; con 2.000 euro di oneri deducibili, cioè su un imponibile di 30.000 euro, scende a 7.100,00 euro. In quel tratto il risparmio è di 660 euro, il 33% dell'onere. Una detrazione, invece, interviene dopo e toglie un importo fisso all'imposta già calcolata. L'esempio è illustrativo e non è un consiglio personale.
Gli oneri deducibili sono elencati nell'art. 10 del TUIR. Tra i più comuni ci sono i contributi previdenziali e assistenziali obbligatori, i versamenti alla previdenza complementare e gli assegni periodici al coniuge separato, esclusa la parte per il mantenimento dei figli. Per la previdenza complementare le istruzioni della dichiarazione 2026 indicano un limite di 5.164,57 euro l'anno.
Per un lavoratore dipendente l'imponibile non coincide con la RAL: i contributi INPS a suo carico sono già stati tolti, come fa anche il calcolatore.
Detrazioni e addizionali
Le detrazioni si sottraggono all'imposta lorda e dipendono dal tipo di reddito e dall'importo del reddito complessivo: calano al crescere del reddito, fino a zero a 50.000 euro. Se nello stesso periodo dell'anno ci sono redditi di tipo diverso, le detrazioni non si sommano.
Lavoro dipendente (art. 13, commi 1 e 1.1):
| Reddito complessivo | Detrazione annua |
|---|---|
| Fino a 15.000 euro | 1.955 € (minimo 690 €; 1.380 € a tempo determinato) |
| Da 15.000 a 28.000 euro | 1.910 € + 1.190 € x (28.000 - reddito) / 13.000 |
| Da 28.000 a 50.000 euro | 1.910 € x (50.000 - reddito) / 22.000 |
| Oltre 50.000 euro | 0 € |
| Tra 25.000 e 35.000 euro, in più | + 65 € |
Pensione (art. 13, commi 3 e 3-bis):
| Reddito complessivo | Detrazione annua |
|---|---|
| Fino a 8.500 euro | 1.955 € (minimo 713 €) |
| Da 8.500 a 28.000 euro | 700 € + 1.255 € x (28.000 - reddito) / 19.500 |
| Da 28.000 a 50.000 euro | 700 € x (50.000 - reddito) / 22.000 |
| Tra 25.000 e 29.000 euro, in più | + 50 € |
Altri redditi (art. 13, commi 5 e 5-ter):
| Reddito complessivo | Detrazione annua |
|---|---|
| Fino a 5.500 euro | 1.265 € |
| Da 5.500 a 28.000 euro | 500 € + 765 € x (28.000 - reddito) / 22.500 |
| Da 28.000 a 50.000 euro | 500 € x (50.000 - reddito) / 22.000 |
| Tra 11.000 e 17.000 euro, in più | + 50 € |
La frazione tra parentesi si tronca alla quarta cifra decimale, senza arrotondare (art. 13, comma 6). Le detrazioni da lavoro dipendente e da pensione si rapportano ai giorni di lavoro o di pensione nell'anno. In nessun caso superano l'imposta lorda: l'imposta netta non scende sotto zero.
Per i dipendenti con reddito complessivo tra 20.000 e 40.000 euro c'è anche un'ulteriore detrazione di 1.000 euro fino a 32.000 euro, che poi cala secondo la formula 1.000 € x (40.000 - reddito) / 8.000. La prevede l'art. 1, comma 6, della legge 207/2024, senza un limite di anni: vale quindi anche per il 2026.
Per stabilire quale riga della tabella vale, il reddito di riferimento comprende anche l'affitto tassato con la cedolare secca e il reddito in regime forfettario. In quel caso si usa questo totale al posto del reddito complessivo, e il calcolatore non lo prevede.
Le addizionali non sono scaglioni: si calcolano a parte, sul reddito complessivo al netto degli oneri deducibili. L'addizionale regionale parte dall'1,23% su tutto il territorio, ma alcune Regioni la aumentano o prevedono condizioni diverse. L'addizionale comunale è dovuta solo se il Comune l'ha deliberata, e ogni Comune fissa la sua aliquota.
Il calcolo, con un esempio
Un lavoratore dipendente a tempo indeterminato ha lavorato tutto l'anno. Reddito complessivo e imponibile sono 45.000 euro, senza oneri deducibili. Con questo reddito non spettano né l'ulteriore detrazione (oltre 40.000 euro) né i 65 euro in più (oltre 35.000 euro). Le addizionali sono escluse.
| Voce | Calcolo | Importo |
|---|---|---|
| Imponibile | reddito complessivo, nessun onere deducibile | 45.000,00 € |
| Imposta sul primo scaglione | 28.000 x 23% | 6.440,00 € |
| Imposta sul secondo scaglione | 17.000 x 33% | 5.610,00 € |
| Imposta lorda | 6.440,00 + 5.610,00 | 12.050,00 € |
| Rapporto q | (50.000 - 45.000) / 22.000, troncato a quattro decimali | 0,2272 |
| Detrazione per lavoro dipendente | 1.910 x 0,2272 | 433,95 € |
| Imposta netta | 12.050,00 - 433,95 | 11.616,05 € |
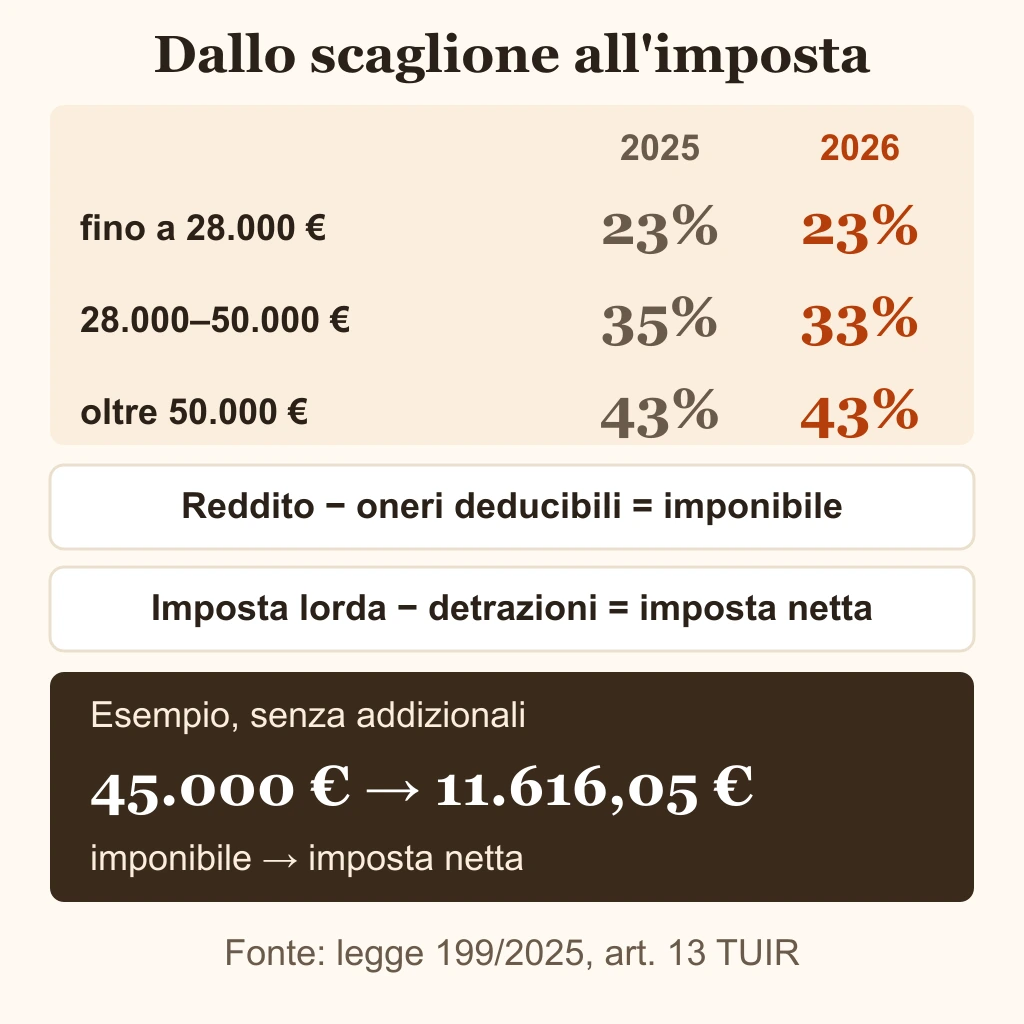
Con gli scaglioni del 2025 la stessa imposta lorda sarebbe stata di 12.390,00 euro, cioè 340 euro in più. L'imposta netta del 2026 è di 11.616,05 euro, e le addizionali si pagano a parte. L'imposta netta di un anno è anche il punto di partenza per l'acconto IRPEF dell'anno dopo.
Per il tuo caso, inserisci l'imponibile nel calcolatore IRPEF: applica gli stessi scaglioni e la stessa detrazione e, se vuoi, le addizionali della tua regione.
Fonti
- Normattiva: TUIR, art. 11Scaglioni e aliquote in vigore dal 1° gennaio 2026, imposta lorda e detrazioni fino a concorrenza dell'imposta.
- Normattiva: TUIR, art. 13Importi e formule delle detrazioni per lavoro dipendente, pensione e altri redditi, e troncamento a quattro decimali.
- Normattiva: TUIR, art. 10Oneri deducibili dal reddito complessivo.
- Normattiva: legge 30 dicembre 2025, n. 199Art. 1, comma 3: il secondo scaglione passa dal 35% al 33%.
- Agenzia delle Entrate: circolare 4/E del 16 maggio 2025Scaglioni del 2025 con il secondo scaglione al 35% e ulteriore detrazione per i redditi tra 20.000 e 40.000 euro.
- Agenzia delle Entrate: istruzioni Redditi persone fisiche 2026, fascicolo 1Rigo RN4, reddito di riferimento per le detrazioni, addizionale regionale all'1,23%.
- Agenzia delle Entrate: istruzioni Redditi 2026, parte generaleTermine di presentazione del 2 novembre 2026.
- Agenzia delle Entrate: Tutte le agevolazioni della dichiarazione 2026, contributi previdenziali e assistenzialiLimite di deduzione di 5.164,57 euro per la previdenza complementare.
- Ministero dell'Economia e delle Finanze: audizione sul ddl di bilancio 2027-2029Estensione del 33% alla fascia tra 50.000 e 55.000 euro nel 2027, proposta in esame.
- Ministero dell'Economia e delle Finanze: TrovaTU, i nuovi testi uniciEfficacia dal 1° gennaio 2027 del nuovo testo unico delle imposte sui redditi, D.lgs. 117/2026.
- Normattiva: legge 30 dicembre 2024, n. 207, art. 1, commi 4-6Somma che non concorre al reddito fino a 20.000 euro e ulteriore detrazione tra 20.000 e 40.000 euro, senza limite di anni.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 15 novembre 2026Controllate il 15 novembre 2026 le fonti ufficiali elencate nella pagina: Normattiva, Agenzia delle Entrate, Ministero dell'Economia e delle Finanze.
Domande frequenti
Risposte brevi ai dubbi più comuni.