Riscatto laurea ante 1996: tabelle e costo nel 2026
Di Redazione · Aggiornato al 15 novembre 2026 · Pubblicato il 15 novembre 2026 · 7 min di lettura · 9 fonti
Come si calcola il costo del riscatto per gli anni di laurea anteriori al 1996, quando cambia con l'opzione per il contributivo e quanto si deduce.
- Per chi è
- lavoratore con laurea o anni di studio anteriori al 1996
- Fase della procedura
- prima della domanda di riscatto
- Scadenza
- Controlla sul sito dell'INPS tempi e modalità: il pagamento dell'importo unico o della prima rata entro i termini rende valida la domanda.
- Quando controllare
- Prima di presentare la domanda e a ogni inizio d'anno, quando cambiano il minimale e gli scaglioni.
Risposta rapida
L'INPS calcola il costo del riscatto per gli anni di laurea anteriori al 1996 con la riserva matematica. Parte dalla quota di pensione che quegli anni aggiungono e la moltiplica per un coefficiente di tabella: non esiste un prezzo per anno uguale per tutti. Se scegli il calcolo contributivo il costo diventa una percentuale della retribuzione, ma la scelta non si può più cambiare.
Chi cerca le "tabelle" di solito si aspetta un elenco di importi per età. Quell'elenco non c'è: le tabelle ufficiali contengono coefficienti, e l'importo dipende dalla tua posizione contributiva. Una cifra fissa esiste solo per il riscatto agevolato, che nel 2026 costa 6.206,64 euro per ogni anno di corso e riguarda soltanto i periodi calcolati con il sistema contributivo.
Tre modi di calcolare il costo
L'onere del riscatto segue le regole con cui si calcola la pensione, quindi dipende dal sistema di calcolo e da quando cadono gli anni da riscattare. I metodi sono tre, più un quarto caso che nasce dall'opzione per il contributivo.
| Metodo | Si applica a | Base di calcolo | Costo di riferimento |
|---|---|---|---|
| Riserva matematica | periodi nel sistema retributivo, compresi gli anni di studio prima del 1996 per chi ha contributi a quella data | beneficio pensionistico per i coefficienti delle tabelle (art. 13, legge 1338/1962) | nessun importo fisso per anno |
| Percentuale ordinaria | periodi nel sistema contributivo | retribuzione degli ultimi 12 mesi per l'aliquota in vigore alla domanda | esempio INPS (domanda del 31 gennaio 2025, retribuzione di 32.170 €, 4 anni): 42.464,40 € |
| Percentuale agevolata (art. 20, comma 6, DL 4/2019) | solo il corso universitario, nel sistema contributivo | minimale di artigiani e commercianti per l'aliquota di computo del 33% | 2026: 6.206,64 € per anno di corso |
| Opzione per il contributivo | periodi anteriori al 1° gennaio 1996, per chi sceglie la pensione interamente contributiva | percentuale, agevolata su richiesta se si riscatta il corso universitario | come nelle due righe precedenti |
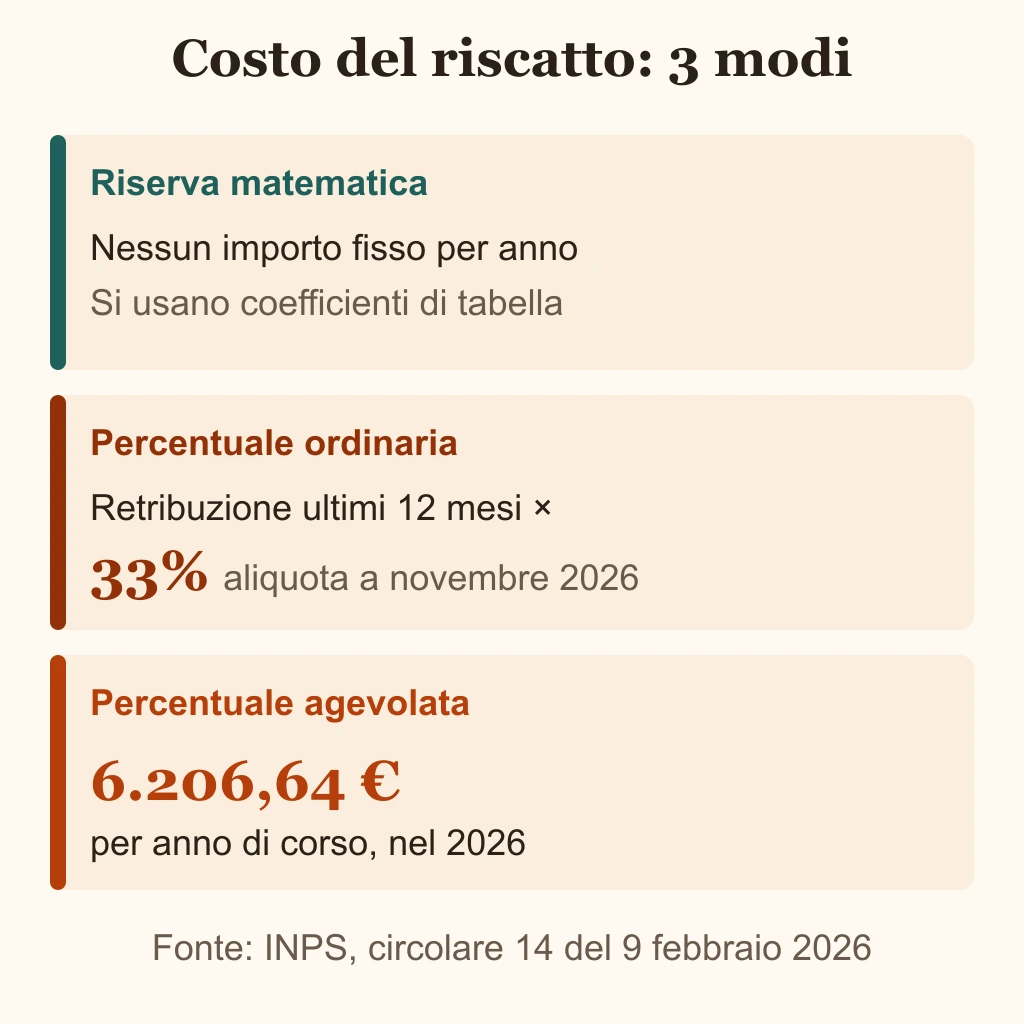
L'aliquota della percentuale ordinaria è quella in vigore alla data della domanda. Al 15 novembre 2026 la pagina INPS sulle aliquote contributive indica, per i dipendenti dell'assicurazione generale obbligatoria, il 33% per la parte pensionistica: è la stessa aliquota dell'esempio INPS del 2025.
Il minimale del 2026 è di 18.808 euro (circolare INPS 14 del 9 febbraio 2026) e il 33% di quella cifra dà 6.206,64 euro per ogni anno di corso. Nel 2025 il minimale era di 18.555 euro e l'anno costava 6.123,15 euro. L'agevolato vale solo per il corso universitario: non si applica ai periodi che restano nel retributivo.
Il sistema di calcolo che si applica a te
Per sapere quale metodo ti riguarda conta l'anzianità contributiva che avevi il 31 dicembre 1995.
| Anzianità al 31 dicembre 1995 | Sistema di calcolo della pensione |
|---|---|
| 18 anni di contributi o più | retributivo fino al 31 dicembre 2011, contributivo dal 1° gennaio 2012 |
| meno di 18 anni | misto: retributivo fino al 31 dicembre 1995, contributivo dal 1° gennaio 1996 |
| nessun contributo | interamente contributivo |
Gli anni di studio prima del 1996 pesano soprattutto per chi ha già contributi a quella data. In questi casi gli anni riscattati cadono nella parte di pensione calcolata con il retributivo. Il costo si ricava allora con la riserva matematica, a meno di scegliere l'opzione per il contributivo.
La domanda si presenta nel regime in cui hai almeno un contributo obbligatorio. Fanno eccezione gli inoccupati, che non sono mai stati iscritti a una forma obbligatoria di previdenza e seguono regole proprie. Non si riscattano gli anni fuori corso né i periodi già coperti da contribuzione obbligatoria, figurativa o da riscatto.
Come funziona la riserva matematica
Il costo è il capitale che copre la quota di pensione acquisita grazie al riscatto, chiamata beneficio pensionistico. In formula: beneficio pensionistico per coefficiente. I coefficienti vengono dalle tabelle emanate per attuare l'art. 13 della legge 1338/1962.
Per i lavoratori dipendenti la circolare INPS 15 del 9 febbraio 2026 richiama le tabelle del decreto ministeriale del 31 agosto 2007, in vigore dal 21 novembre 2007. Per gli autonomi valgono quelle del decreto del 22 aprile 2008, in vigore dal 6 maggio 2008.
Le tabelle danno coefficienti, non euro: l'onere cambia con l'età, il periodo da riscattare, il sesso e le retribuzioni degli ultimi anni. Un coefficiente da solo non dice quanto pagherai, perché il conto lo fa l'INPS sulla tua posizione. Per una stima prima della domanda c'è il simulatore del riscatto di laurea sul sito dell'INPS, con accesso tramite SPID, CIE o CNS.
Se scegli il calcolo contributivo
L'opzione cambia il calcolo di tutta la pensione, non solo quello del riscatto. Per esercitarla servono tre condizioni (circolare INPS 54/2021). Al 31 dicembre 1995 devi avere meno di 18 anni di contributi, cioè meno di 936 settimane. In tutto devi avere almeno 15 anni di contributi, di cui almeno 5 dal 1° gennaio 1996. Serve anche almeno un contributo versato prima del 1° gennaio 1996.
Con l'opzione il riscatto si calcola a percentuale, anche per gli anni prima del 1996, e se si tratta del corso universitario puoi chiedere il metodo agevolato. Il pagamento di almeno una rata rende l'opzione irrevocabile.
Se presenti opzione e domanda di riscatto insieme, gli anni da riscattare contano per verificare i requisiti. Se con il riscatto arrivi a 18 anni o più al 31 dicembre 1995, l'opzione non è valida e il costo resta quello della riserva matematica. La parte di onere che serve a raggiungere i requisiti dell'opzione si paga in un'unica soluzione.
Una domanda di riscatto già presentata prima dell'opzione resta calcolata con le regole ordinarie. Se hai già versato qualcosa, l'INPS non ricalcola l'onere con l'altro metodo. Quale dei due metodi costi meno dipende dalla tua posizione contributiva: prima di scegliere può servire il parere di un patronato.
Pagamento e rate
Per le domande presentate dal 1° gennaio 2008 puoi pagare in un'unica soluzione, entro 60 giorni dal ricevimento del provvedimento, oppure in rate mensili senza interessi, fino a 120. Anche un numero di rate inferiore al massimo è senza interessi. Chi è già pensionato paga in un'unica soluzione. Se durante la rateizzazione maturi il diritto alla pensione e presenti domanda, il capitale residuo va saldato in una volta sola.
Se non paghi l'importo unico o la prima rata, l'INPS considera la domanda come rinunciata e la archivia. Puoi ripresentarla per lo stesso periodo e titolo di studio, ma l'onere sarà ricalcolato alla data della nuova domanda. Dopo il pagamento, invece, non si può chiedere rinuncia o revoca.
I pagamenti parziali, o un numero di rate minore del previsto, danno diritto all'accredito del periodo corrispondente a quanto hai versato. L'attestazione utile per il fisco compare nel Portale dei Pagamenti dell'INPS all'inizio dell'anno successivo ai versamenti.
La deduzione, con un esempio
I contributi versati per il riscatto degli anni di laurea sono deducibili dal reddito complessivo ai sensi dell'art. 10 del TUIR, se la persona per cui si riscatta è stata iscritta, anche solo in passato, a una gestione previdenziale. Nella dichiarazione dei redditi si indicano al rigo E21. Per un familiare fiscalmente a carico che è inoccupato, chi paga ha invece diritto a una detrazione del 19% dei contributi.
L'esempio ipotizza un reddito complessivo di 40.000 euro, gli scaglioni IRPEF del 2026 (23% fino a 28.000 euro, 33% da 28.000 a 50.000 euro) e non considera detrazioni e addizionali. L'onere è di 18.000 euro: è una cifra di comodo, non il costo previsto di un riscatto.
| Caso | Reddito dopo la deduzione | IRPEF lorda | Risparmio |
|---|---|---|---|
| senza riscatto | 40.000,00 € | 10.400,00 € | 0,00 € |
| 18.000 € versati in un solo anno | 22.000,00 € | 5.060,00 € | 5.340,00 € (29,67% dell'onere) |
| 120 rate da 1.800 € l'anno | 38.200,00 € | 9.806,00 € | 594,00 € l'anno, 5.940,00 € in dieci anni a reddito invariato |
Con la somma unica il risparmio di 5.340,00 euro si scompone in 3.960,00 euro (12.000 euro dedotti al 33%) e 1.380,00 euro (6.000 euro dedotti al 23%). Con le rate ogni anno la deduzione resta nello scaglione del 33%. Per stimare l'IRPEF sul tuo reddito, inseriscilo nel calcolatore IRPEF prima e dopo la deduzione e confronta i due risultati.
Fonti
- INPS: riscatto della laurea ai fini pensionistici, gestioni dipendenti privatiMetodi di calcolo, esempio del 2025 con 6.123,15 euro per anno, pagamento, rate e rinuncia.
- Circolare INPS n. 54 del 6 aprile 2021Requisiti dell'opzione per il contributivo e suo effetto sul calcolo dell'onere di riscatto.
- Circolare INPS n. 15 del 9 febbraio 2026Riporta l'art. 2 del d.lgs. 184/1997 e i decreti con le tabelle dei coefficienti della riserva matematica.
- Circolare INPS n. 14 del 9 febbraio 2026Minimale di reddito 2026 di artigiani e commercianti: 18.808 euro.
- INPS: il calcolo della pensioneSistemi retributivo, misto e contributivo e aliquota di computo del 33% per i dipendenti.
- INPS: aliquote contributiveAliquota pensionistica del 33% per i lavoratori dipendenti dell'assicurazione generale obbligatoria.
- INPS: simulazione del riscatto di laureaAccesso al simulatore con SPID, CIE o CNS.
- Agenzia delle Entrate: tutte le agevolazioni della dichiarazione 2026Deducibilità dei contributi di riscatto (art. 10 TUIR, rigo E21) e detrazione del 19% per i familiari a carico.
- Normattiva: TUIR, art. 11 (determinazione dell'imposta)Scaglioni IRPEF del 2026: 23%, 33% e 43%.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 15 novembre 2026Controllate il 15 novembre 2026 le fonti ufficiali elencate nella pagina: INPS, Circolare INPS n. 54 del 6 aprile 2021, Circolare INPS n. 15 del 9 febbraio 2026, Circolare INPS n. 14 del 9 febbraio 2026, Agenzia delle Entrate, Normattiva.
Domande frequenti
Risposte brevi ai dubbi più comuni.