TFR: come si calcola e quando viene pagato
Di Redazione · Aggiornato al 15 novembre 2026 · Pubblicato il 15 novembre 2026 · 9 min di lettura · 14 fonti
Il TFR si calcola dividendo per 13,5 la retribuzione annua e si rivaluta ogni 31 dicembre; la data di pagamento la stabilisce il contratto collettivo.
- Per chi è
- lavoratore dipendente del settore privato
- Fase della procedura
- cessazione del rapporto e richiesta del TFR
- Scadenza
- Il termine di pagamento lo fissa il CCNL: controlla l'articolo sul TFR del tuo contratto; il credito si prescrive in 5 anni (art. 2948 c.c.).
- Quando controllare
- Alla cessazione del rapporto, dopo ogni pubblicazione mensile dell'indice ISTAT e prima di chiedere un anticipo.
Risposta rapida
Ogni anno si accantona un TFR pari alla retribuzione annua divisa per 13,5, e il fondo già accumulato si rivaluta il 31 dicembre con l'1,5% fisso più il 75% dell'aumento dei prezzi accertato dall'ISTAT. La legge non dice invece entro quando va pagato: lo stabilisce il CCNL. Nei metalmeccanici sono 30 giorni dalla pubblicazione dell'indice ISTAT utile alla rivalutazione, nel terziario al più tardi 45 giorni dalla cessazione.
La data di pagamento non coincide quindi con l'ultimo giorno di lavoro. Con il contratto dei metalmeccanici la scadenza di chi esce il 31 ottobre 2026 cade più di un mese dopo quella di chi esce il 30 settembre, perché l'ISTAT pubblica gli indici in date diverse.
Cos'è il TFR e quanto matura
Il trattamento di fine rapporto (TFR) spetta al lavoratore subordinato «in ogni caso di cessazione del rapporto di lavoro» (art. 2120 del codice civile): dopo un licenziamento e dopo le dimissioni, anche quando sono per giusta causa.
Per ogni anno di servizio si somma una quota pari alla retribuzione annua divisa per 13,5, cioè il 7,41% della retribuzione. In un anno incompleto la quota si riduce in proporzione, e una frazione di mese di almeno 15 giorni conta come mese intero. La stessa frazione si conta in modo diverso per le ferie maturate: nel CCNL metalmeccanici deve superare i 15 giorni.
La retribuzione annua comprende tutte le somme corrisposte a titolo non occasionale, anche in natura, esclusi i rimborsi spese, salvo che il CCNL preveda altro. Se nell'anno il lavoro si sospende, per esempio per malattia o per cassa integrazione, si conta l'equivalente della retribuzione che il lavoratore avrebbe percepito. Il CCNL dell'industria metalmeccanica esclude invece dalla base il compenso per il lavoro oltre il normale orario, maggiorazioni comprese.
Dalla quota di ogni anno il datore detrae lo 0,50% della retribuzione imponibile: è il contributo aggiuntivo che versa all'INPS (0,30% dal 1° luglio 1982 e un ulteriore 0,20% dal 1° gennaio 1983, legge 297/1982, art. 3). Se la retribuzione imponibile coincide con quella utile al TFR, la quota netta di un anno è il 6,91% della retribuzione annua. Lo 0,50% non va confuso con il contributo al Fondo di garanzia, che è lo 0,20% della retribuzione imponibile ed è a carico del datore.
Il calcolo passo per passo
Per stimare quota, rivalutazione e imposta sul tuo caso c'è il calcolatore del TFR, che usa gli stessi coefficienti di questa pagina. Il conto, anno per anno, ha cinque passaggi.
| Voce | Come si calcola |
|---|---|
| Quota annua | retribuzione annua divisa per 13,5 |
| Contributo aggiuntivo | 0,50% della retribuzione imponibile, detratto dalla quota |
| Rivalutazione al 31 dicembre | fondo accantonato, senza la quota dell'anno, x (1,5% + 75% dell'aumento dell'indice FOI rispetto a dicembre dell'anno precedente) |
| Imposta sostitutiva | 17% sulla sola rivalutazione, versata dal datore e tolta dal fondo (D.lgs. 47/2000, art. 11, testo in vigore fino al 31 dicembre 2026) |
| Anno di cessazione | quota in proporzione ai mesi, con 15 giorni che valgono un mese intero; rivalutazione con l'indice del mese di cessazione |
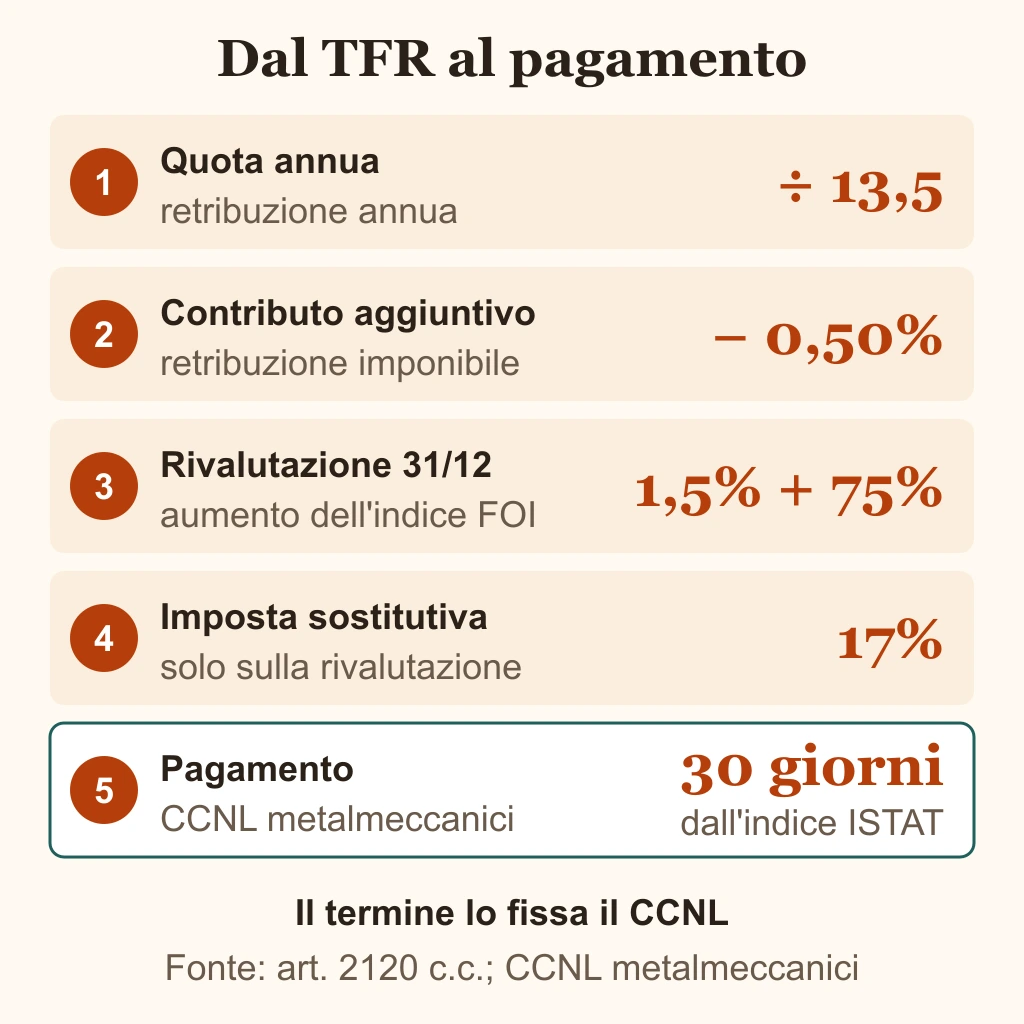
La rivalutazione riguarda il fondo degli anni precedenti, non la quota maturata nell'anno, e si compone nel tempo: il fondo rivalutato è la base dell'anno dopo. Per una cessazione in corso d'anno l'aumento dell'indice è quello del mese di cessazione rispetto a dicembre dell'anno precedente (art. 2120, comma 5), e la parte fissa dell'1,5% si riduce in proporzione ai mesi trascorsi. L'imposta sostitutiva colpisce solo la rivalutazione: il resto del TFR si tassa alla liquidazione.
I coefficienti si ricavano dagli indici FOI senza tabacchi dell'ISTAT con la formula dell'art. 2120.
| Rivalutazione | Coefficiente lordo, prima dell'imposta sostitutiva |
|---|---|
| al 31 dicembre 2022 | 9,974576% |
| al 31 dicembre 2023 | 1,944162% |
| al 31 dicembre 2024 | 2,320017% |
| al 31 dicembre 2025 | 2,311148% |
| cessazione a settembre 2026 | 4,285617% |
Il valore del 2022 è il più alto perché l'indice FOI era salito dell'11,3% tra dicembre 2021 e dicembre 2022. Per settembre 2026 il coefficiente è 1,125% di parte fissa (1,5% per 9 mesi su 12) più 3,1606% di inflazione, cioè il 75% dell'aumento dell'indice da dicembre 2025. È il dato più recente: l'ISTAT ha pubblicato l'indice di settembre 2026 il 16 ottobre 2026 (104,3, base 2025=100) e prevede la prossima diffusione per il 17 novembre 2026.
Quando viene pagato il TFR
L'art. 2120 del codice civile dice come si calcola il TFR, non entro quando va pagato. Il termine lo mette il CCNL, e cambia da un contratto all'altro.
| Situazione | Quando | Chi paga |
|---|---|---|
| Nessun termine nel CCNL | l'art. 2120 non indica un termine di pagamento | datore di lavoro |
| CCNL metalmeccanici, industria | entro 30 giorni dalla pubblicazione dell'indice ISTAT da usare per la rivalutazione (Titolo VIII, art. 5) | datore di lavoro |
| CCNL terziario, distribuzione e servizi (Confcommercio) | nei tempi tecnici per calcolare la rivalutazione e comunque entro 45 giorni dalla cessazione (art. 255) | datore di lavoro |
| Datore tenuto a versare al Fondo di Tesoreria (in media almeno 60 addetti nel 2026 e 2027) | la liquidazione la fa il datore; solo a certe condizioni di legge può chiedere il pagamento diretto all'INPS, che paga entro 30 giorni dalla domanda completa | datore di lavoro, poi Fondo di Tesoreria INPS |
| Datore di lavoro insolvente | l'INPS liquida entro 60 giorni dalla domanda completa di tutti i documenti | Fondo di garanzia INPS |
Per il Fondo di Tesoreria la soglia scende a 50 addetti dal 2028 al 2031 e a 40 dal 1° gennaio 2032. Le dimissioni non cambiano nulla: il diritto è lo stesso e vale il termine del contratto che si applica al tuo rapporto, quindi controlla l'articolo sul TFR del tuo CCNL.
Nei metalmeccanici la scadenza segue il calendario dell'ISTAT e non la data di cessazione. Il mese di cessazione fissa l'indice da usare; il pagamento è dovuto 30 giorni dopo la sua pubblicazione.
| Cessazione | Indice usato | Pubblicazione ISTAT | Pagamento entro |
|---|---|---|---|
| 30 settembre 2026 | settembre 2026 | 16 ottobre 2026 | 15 novembre 2026 |
| 31 ottobre 2026 | ottobre 2026 | 17 novembre 2026, data prevista | 17 dicembre 2026 |
Con il contratto del commercio di Confcommercio il limite per la cessazione del 30 settembre è invece il 14 novembre 2026, 45 giorni dopo; se il ritardo non dipende dal lavoratore, quel contratto prevede interessi del 2% sopra il tasso ufficiale di sconto.
Se il TFR non arriva, per i crediti di lavoro il giudice che condanna al pagamento determina gli interessi legali e il maggior danno per la perdita di valore del credito (art. 429 del codice di procedura civile). Il credito verso il datore si prescrive in 5 anni (art. 2948, n. 5, del codice civile). Per la domanda al Fondo di garanzia, che ha regole sue, l'INPS indica il termine ordinario di 10 anni.
Anticipo e tassazione
L'anticipo si chiede mentre il rapporto è in corso, con almeno 8 anni di servizio presso lo stesso datore e per non più del 70% del TFR maturato alla data della richiesta. Le richieste si accolgono ogni anno entro il 10% degli aventi diritto e comunque entro il 4% dei dipendenti. L'anticipo si ottiene una sola volta e si detrae dal TFR a tutti gli effetti.
La legge ammette due motivi: spese sanitarie per terapie e interventi straordinari riconosciuti dalle strutture pubbliche, e acquisto della prima casa per sé o per i figli, documentato con atto notarile. Si aggiungono le spese durante i congedi degli articoli 5 e 6 della legge 53/2000.
Le difficoltà economiche e i motivi personali non sono tra questi motivi. Il comma 9 dell'art. 2120 lascia però uno spazio: «condizioni di miglior favore possono essere previste dai contratti collettivi o da patti individuali». Puoi quindi chiedere l'anticipo anche per altre ragioni, ma fuori dai motivi di legge il datore è tenuto a concederlo solo se lo prevede il CCNL o un patto individuale. Se il datore versa il TFR al Fondo di Tesoreria, la domanda di anticipo si presenta comunque a lui, e a certe condizioni può chiedere all'INPS il pagamento diretto senza che il rapporto sia finito.
Il TFR non si tassa come lo stipendio, ma con la tassazione separata. Alla liquidazione il datore trattiene l'imposta con l'aliquota che corrisponde a un reddito di riferimento: l'importo del TFR, tolte le rivalutazioni già tassate con l'imposta sostitutiva, diviso per gli anni di servizio e moltiplicato per dodici (art. 19 del TUIR). L'aliquota si legge negli scaglioni IRPEF dell'anno in cui matura il diritto al pagamento.
La trattenuta è provvisoria. L'Agenzia delle Entrate riliquida l'imposta con l'aliquota media dei cinque anni precedenti e iscrive a ruolo la differenza oppure rimborsa quanto spetta: il netto che ricevi è quindi una stima, che il calcolatore riproduce come fa il datore. Sull'anticipo si applica un'aliquota provvisoria, salvo conguaglio alla liquidazione definitiva (art. 19, comma 4).
Dal 1° gennaio 2027 si applica un nuovo testo unico delle imposte sui redditi, approvato con il D.lgs. 19 giugno 2026, n. 117, che da quella data abroga l'art. 19 del TUIR. L'articolo sul TFR del nuovo testo ripete lo schema di oggi: reddito di riferimento, aliquota, riliquidazione sui cinque anni precedenti. L'imposta sostitutiva sulla rivalutazione resta al 17% e passa nel testo unico dei versamenti e della riscossione (D.lgs. 33/2025), che si applica dalla stessa data.
Esempio svolto: cessazione il 30 settembre 2026
Dati ipotetici: CCNL metalmeccanici, retribuzione annua di 30.000 euro (uguale alla retribuzione imponibile), TFR già accantonato al 31 dicembre 2025 pari a 20.000 euro, ultimo giorno di lavoro il 30 settembre 2026, quindi 9 mesi nell'anno. Per «TFR lordo» si intende l'importo dopo l'imposta sostitutiva sulla rivalutazione e prima della tassazione separata; il netto non si calcola, perché lo ricalcola l'Agenzia delle Entrate.
| Voce | Calcolo | Importo |
|---|---|---|
| Quota 2026 (9 mesi) | 30.000 / 13,5 x 9/12 | 1.666,67 € |
| Contributo aggiuntivo 0,50% | 30.000 x 0,50% x 9/12 | 112,50 € |
| Quota netta | 1.666,67 - 112,50 | 1.554,17 € |
| Rivalutazione lorda | 20.000 x 4,285617% | 857,12 € |
| Imposta sostitutiva 17% | 857,12 x 17% | 145,71 € |
| Rivalutazione netta | 857,12 - 145,71 | 711,41 € |
| TFR lordo da pagare | 20.000 + 1.554,17 + 711,41 | 22.265,58 € |
Con 20.000 € già accantonati e 30.000 € di retribuzione annua, la cessazione del 30 settembre 2026 dà un TFR lordo di 22.265,58 €, da pagare entro il 15 novembre 2026 se si applica il CCNL metalmeccanici.
Fonti
- Normattiva: codice civile, art. 2120 (trattamento di fine rapporto)Diritto al TFR, quota 13,5, frazioni di mese, retribuzione annua, rivalutazione, anticipazioni e condizioni di miglior favore.
- Normattiva: codice civile, art. 2948 (prescrizione di cinque anni)Numero 5: prescrizione in cinque anni delle indennità spettanti per la cessazione del rapporto di lavoro.
- Normattiva: legge 297/1982, art. 3Contribuzione aggiuntiva dello 0,30% e dello 0,20% della retribuzione imponibile, detratta dalla quota di TFR.
- CCNL industria metalmeccanica, 5 febbraio 2021 (testo pubblicato da Fiom-Cgil)Titolo VIII, art. 5: pagamento del TFR entro 30 giorni dalla pubblicazione dell'indice ISTAT e dichiarazione a verbale sul lavoro oltre l'orario normale. Testo letto il 15 novembre 2026.
- CCNL terziario, distribuzione e servizi, testo unico del 3 febbraio 2026 (Confcommercio)Art. 255: pagamento del TFR nei tempi tecnici per calcolare la rivalutazione e comunque entro 45 giorni dalla cessazione, con interessi in caso di ritardo.
- ISTAT: indice dei prezzi per le rivalutazioni monetarieIndice FOI di settembre 2026 pubblicato il 16 ottobre 2026 e prossima diffusione il 17 novembre 2026. Dagli indici FOI senza tabacchi derivano i coefficienti della tabella.
- INPS: TFR a carico del Fondo di TesoreriaSoglia di 60, 50 e 40 addetti, liquidazione a cura del datore, pagamento diretto in determinate condizioni entro 30 giorni, anticipi chiesti al datore.
- INPS: Fondo di garanzia del TFR e dei crediti di lavoroIntervento per il datore insolvente, liquidazione entro 60 giorni dalla domanda completa, contributo dello 0,20% a carico del datore, termine di prescrizione.
- Normattiva: DPR 917/1986 (TUIR), art. 19Tassazione separata del TFR: reddito di riferimento, riliquidazione sui cinque anni precedenti, aliquota provvisoria sulle anticipazioni. In vigore fino al 31 dicembre 2026.
- Normattiva: D.lgs. 117/2026, nuovo testo unico delle imposte sui redditiArt. 377: le disposizioni si applicano dal 1° gennaio 2027. L'articolo sul TFR riprende lo schema di calcolo dell'art. 19 del TUIR.
- Normattiva: D.lgs. 47/2000, art. 11Imposta sostitutiva del 17% sulla rivalutazione dei fondi TFR, versata dal datore e imputata a riduzione del fondo. Testo in vigore fino al 31 dicembre 2026.
- Normattiva: D.lgs. 33/2025, testo unico dei versamenti e della riscossioneArt. 36 dell'allegato: imposta sostitutiva del 17% sulle rivalutazioni dei fondi TFR; art. 243 dell'allegato: applicazione dal 1° gennaio 2027.
- Normattiva: legge 53/2000, art. 7Anticipazione del TFR per le spese durante i congedi degli articoli 5 e 6, oltre ai casi dell'art. 2120.
- Normattiva: codice di procedura civile, art. 429Interessi nella misura legale e maggior danno determinati dal giudice sui crediti di lavoro.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 15 novembre 2026Controllate il 15 novembre 2026 le fonti ufficiali elencate nella pagina: Normattiva, CCNL industria metalmeccanica, 5 febbraio 2021 (testo pubblicato da Fiom-Cgil), CCNL terziario, distribuzione e servizi, testo unico del 3 febbraio 2026 (Confcommercio), ISTAT, INPS.
Domande frequenti
Risposte brevi ai dubbi più comuni.