Costo dichiarazione di successione: imposte e spese
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 7 min di lettura · 9 fonti
Ipotecaria, catastale, bollo e tassa si pagano se in eredità c'è un immobile. L'imposta di successione dipende dalla parentela e dalla franchigia di ciascun erede.
- Per chi è
- erede che deve presentare la dichiarazione di successione
- Fase della procedura
- dopo il decesso, prima di presentare la dichiarazione
- Scadenza
- Presenta la dichiarazione entro 12 mesi dal decesso e paga entro 90 giorni dal termine: controlla le regole sul sito dell'Agenzia delle Entrate.
- Quando controllare
- Appena si apre la successione e prima della scadenza dei 12 mesi.
Risposta rapida
Quando nell'eredità c'è un immobile, la dichiarazione di successione costa il 2% di imposta ipotecaria e l'1% di imposta catastale sul valore del bene, più 85 euro di bollo e 120 euro di tassa per ogni conservatoria. L'imposta di successione vera e propria si aggiunge solo se il valore netto ricevuto da un beneficiario supera la sua franchigia, che per coniuge, figli e altri parenti in linea retta è di 1.000.000 euro.
Chi cerca la "tassa di successione" pensa a una cifra sola, ma le voci sono separate e dipendono da cosa c'è nell'eredità. Il compenso di un CAF, di un commercialista o di un notaio non è un tributo e non compare tra gli importi dell'Agenzia delle Entrate.
Le voci di costo, una per una
| Voce | Importo | Quando si paga |
|---|---|---|
| Imposta di successione | 0 € sotto la franchigia del beneficiario; sopra, 4%, 6% o 8% (tabella seguente) | con la dichiarazione o entro 90 giorni dal termine per presentarla |
| Imposta ipotecaria | 2% del valore dell'immobile, minimo 200 €; 200 € fissi con i requisiti prima casa | entro il termine della dichiarazione |
| Imposta catastale | 1% del valore dell'immobile, minimo 200 €; 200 € fissi con i requisiti prima casa | entro il termine della dichiarazione |
| Imposta di bollo | 85 € per ciascuna circoscrizione di pubblicità immobiliare (conservatoria) | entro il termine della dichiarazione |
| Tassa per i servizi ipotecari e catastali | 120 € per conservatoria (65 € trascrizione, 55 € voltura catastale); 65 € senza voltura automatica | entro il termine della dichiarazione |
| Attestazione di avvenuta presentazione (facoltativa) | 48 €: 32 € di bollo (16 € per la richiesta e 16 € per l'attestazione) e 16 € di tributi speciali per il rilascio | con la dichiarazione, se la richiedi |
| Compenso dell'intermediario | concordato con lui, non fissato dall'Agenzia delle Entrate | secondo l'accordo |
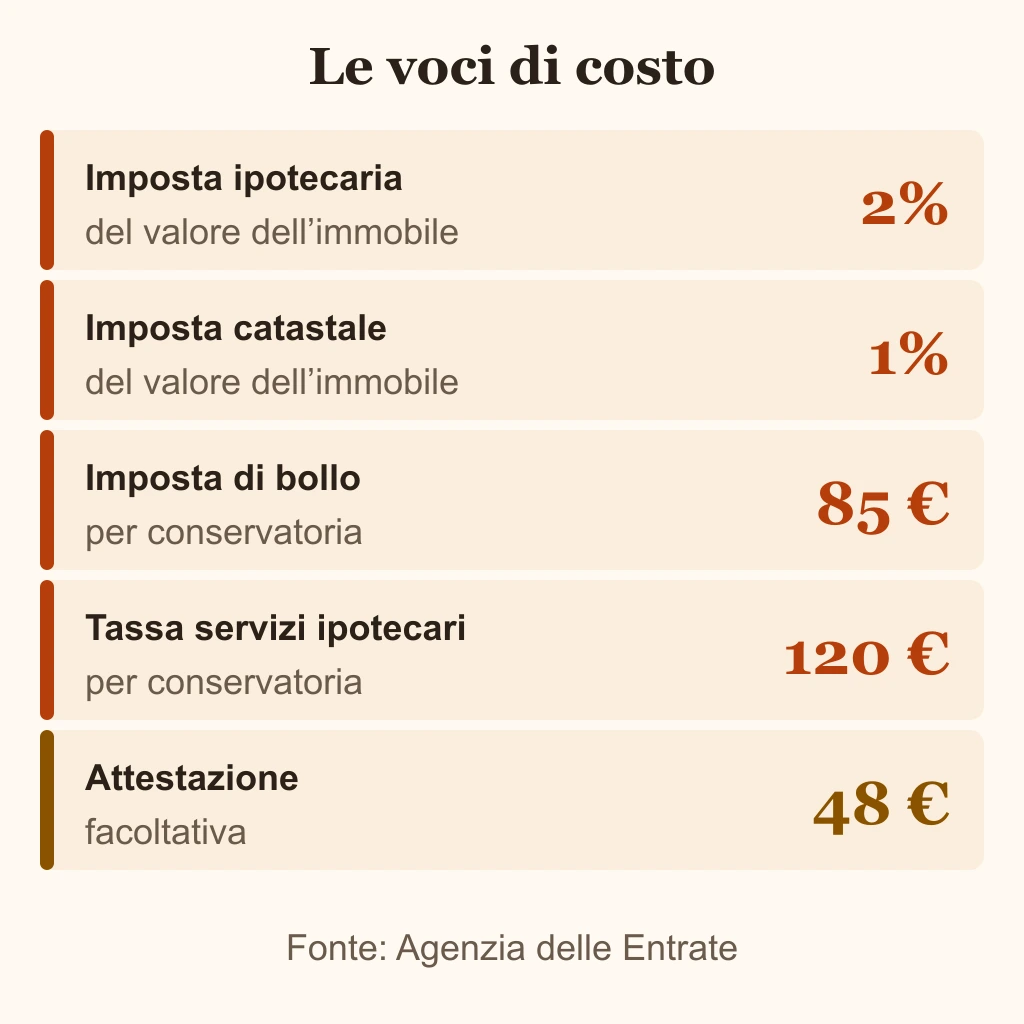
Ipotecaria, catastale, bollo e tassa sono dovute se tra i beni ci sono terreni, fabbricati o diritti reali immobiliari. Con soli denaro e titoli resta l'imposta di successione, e solo oltre la franchigia. Il valore su cui si calcolano ipotecaria e catastale, per la piena proprietà, è il valore venale in comune commercio alla data di apertura della successione. Nella pratica molti eredi dichiarano però il valore catastale, perché l'ufficio non può rettificare il valore di un fabbricato con rendita dichiarato in misura non inferiore a 100 volte la rendita catastale. La rendita va aggiornata con i coefficienti previsti per le imposte sui redditi; per i terreni il minimo è 75 volte il reddito dominicale. È il cosiddetto valore tabellare (art. 34, comma 5, D.Lgs. 346/1990). La rendita da cui partire si legge nella visura catastale; il coefficiente di aggiornamento da applicare conviene farlo confermare a chi compila la dichiarazione. La regola non vale per i terreni edificabili secondo gli strumenti urbanistici, che vanno dichiarati al valore venale. Questo testo è in vigore fino al 31 dicembre 2026: dal 1° gennaio 2027 l'articolo 34 è abrogato dal D.Lgs. 5 agosto 2026, n. 141. Se in una sola quota dell'immobile c'è chi ha i requisiti prima casa, l'agevolazione vale per l'intero bene: i requisiti sono nelle istruzioni dell'Agenzia delle Entrate (Fascicolo 1).
La conservatoria si individua dal comune: due immobili nello stesso comune contano per una sola conservatoria, e bollo e tassa si pagano una volta.
Quando si paga l'imposta di successione
L'aliquota e la franchigia dipendono dal rapporto di parentela con il defunto e si applicano al valore netto della quota ereditata o del legato, per ciascun beneficiario: non all'asse ereditario nel suo insieme. Il valore netto è l'attivo meno le passività deducibili e gli oneri a carico degli eredi.
| Beneficiario | Aliquota | Franchigia |
|---|---|---|
| Coniuge e parenti in linea retta (figli, genitori, nipoti in linea diretta) | 4% | 1.000.000 € per beneficiario |
| Fratelli e sorelle | 6% | 100.000 € per beneficiario |
| Altri parenti fino al quarto grado, affini in linea retta, affini in linea collaterale fino al terzo grado | 6% | nessuna |
| Altri soggetti | 8% | nessuna |
| Persona con disabilità grave (art. 3, comma 3, legge 104/1992), qualunque parentela | quella del suo grado | 1.500.000 € |
Con un figlio che eredita 100.000 euro, quindi, l'imposta di successione è zero. Per un cugino, che non ha franchigia, il 6% parte dal primo euro.
Per le successioni aperte dal 1° gennaio 2025 l'imposta si autoliquida: la calcola chi presenta la dichiarazione, o il servizio che la compila, e l'ufficio la controlla. Se rileva una maggiore imposta, notifica un avviso di liquidazione entro due anni dalla presentazione. Per le successioni aperte prima di quella data continua a liquidarla l'ufficio, e il pagamento segue l'avviso. La stessa riforma, il D.Lgs. 18 settembre 2024, n. 139, ha abrogato il coacervo successorio, cambiato la deducibilità dei debiti contratti dal defunto negli ultimi sei mesi ed esteso l'imposta ai trasferimenti da trust.
Se il defunto era un lavoratore dipendente, l'indennità di fine rapporto dovuta agli eredi per la sua morte (artt. 1751 e 2122 del codice civile) non concorre all'attivo ereditario e non va indicata in dichiarazione.
Entro quando presentare e come pagare
La dichiarazione si presenta in via telematica entro 12 mesi dall'apertura della successione, che di norma coincide con la data del decesso. Il Fascicolo 1 elenca i casi in cui i dodici mesi partono da un momento diverso, ad esempio la nomina di un curatore dell'eredità giacente.
Ipotecaria, catastale, bollo e tassa si versano entro lo stesso termine della dichiarazione. L'imposta di successione, se dovuta, si paga insieme a quelle somme oppure entro 90 giorni dal termine di presentazione.
Se la somma da versare, al netto dell'acconto, è di almeno 1.000 euro si può rateizzare. L'acconto è di almeno il 20% dell'imposta e si versa con la dichiarazione o entro i 90 giorni. Il resto si divide in rate trimestrali: al massimo 8 per importi fino a 20.000 euro, al massimo 12 per importi superiori.
Chi presenta la dichiarazione da solo paga con addebito diretto sul conto corrente. L'intermediario o il pubblico ufficiale addebita online il proprio conto o quello del dichiarante. Il modello F24 resta per chi presenta tramite l'ufficio dell'Agenzia delle Entrate.
La voltura catastale parte in automatico dalla dichiarazione, salvo scelta contraria. Dove l'automatismo non c'è, per esempio nei territori con il Libro fondiario, la domanda va presentata entro 30 giorni dalla registrazione della dichiarazione.
La dichiarazione non serve se l'eredità va al coniuge e ai parenti in linea retta, vale al massimo 100.000 euro e non comprende immobili né diritti reali immobiliari. Le due condizioni devono esserci insieme.
Da solo, con il CAF o con un professionista
Gli eredi, i chiamati all'eredità e i legatari possono presentare la dichiarazione senza intermediari. Il servizio web "Dichiarazione di successione precompilata" sta nell'area riservata dell'Agenzia delle Entrate: precompila la dichiarazione con i dati che l'Agenzia ha già, calcola le imposte, permette di pagarle con l'invio e consente di chiedere la voltura catastale. Serve SPID, CIE o CNS. In alternativa c'è il software "Dichiarazione di successione e domanda di volture catastali", oppure un appuntamento in ufficio: l'ufficio trasmette la dichiarazione che hai compilato. Solo chi risiede all'estero e non riesce a trasmettere in via telematica usa il modello cartaceo.
Con un intermediario abilitato, professionista o CAF, i tributi sono gli stessi e si aggiunge il compenso. Per le professioni regolamentate nel sistema ordinistico le tariffe sono abrogate dal 2012: il compenso si pattuisce al conferimento dell'incarico e il professionista deve dare un preventivo di massima, in forma scritta o digitale (art. 9, comma 4, D.L. 1/2012). Prima di accettare controlla per iscritto cosa include: calcolo, documenti, voltura e assistenza dopo l'invio.
Un esempio con un appartamento e due figli
L'esempio è ipotetico. Due figli ereditano in parti uguali un appartamento dichiarato per 150.000 euro (valore venale) e un conto corrente di 50.000 euro. L'immobile è in una sola conservatoria e non si chiede l'attestazione di avvenuta presentazione.
| Voce | Calcolo | Importo |
|---|---|---|
| Valore netto per figlio | (150.000 € + 50.000 €) ÷ 2 | 100.000,00 € |
| Imposta di successione | 100.000 € è sotto la franchigia di 1.000.000 € | 0,00 € |
| Imposta ipotecaria | 2% di 150.000 € | 3.000,00 € |
| Imposta catastale | 1% di 150.000 € | 1.500,00 € |
| Imposta di bollo | una conservatoria | 85,00 € |
| Tassa per i servizi ipotecari e catastali | una conservatoria | 120,00 € |
| Totale | 4.705,00 € |
Con i requisiti prima casa ipotecaria e catastale sono fisse: 200 + 200 + 85 + 120 = 605,00 euro. Con l'attestazione di avvenuta presentazione si aggiungono 48 euro.
Se lo stesso appartamento si dichiara al valore catastale invece che al valore venale, il 2% e l'1% si applicano a quel valore: con la stessa casa, ipotecaria e catastale scendono in proporzione. Con i requisiti prima casa non cambia nulla, perché restano 200 euro ciascuna.
Secondo caso: un fratello del defunto eredita soltanto denaro, 250.000 euro. Non ci sono immobili, quindi niente ipotecaria, catastale, bollo e tassa. L'imposta è il 6% sulla parte che supera la franchigia di 100.000 euro.
| Voce | Calcolo | Importo |
|---|---|---|
| Base imponibile | 250.000 € − 100.000 € | 150.000,00 € |
| Imposta di successione | 6% di 150.000 € | 9.000,00 € |
Nel primo caso l'imposta di successione è zero e il costo viene dall'immobile; nel secondo non ci sono immobili e il costo è tutto imposta di successione.
Fonti
- Agenzia delle Entrate: imposta di successione, aliquote e franchigieAliquote del 4%, 6% e 8% e franchigie per grado di parentela, franchigia di 1,5 milioni di euro per le persone con disabilità grave.
- Agenzia delle Entrate: dichiarazione di successione, come pagare le imposteAutoliquidazione dal 1° gennaio 2025, termine di 90 giorni, rateizzazione e modalità di pagamento.
- Agenzia delle Entrate: opuscolo "Dichiarazione e Imposta di successione", giugno 2026Importi di bollo e tassa ipotecaria, termine di 12 mesi, servizio precompilato web, intermediari, controllo entro due anni e casi di esonero dalla dichiarazione.
- Agenzia delle Entrate: dichiarazione di successione, Fascicolo 1 (istruzioni)Tributi dovuti con la dichiarazione, valore dei beni, importi fissi di ipotecaria e catastale, attestazione, modalità di pagamento e voltura.
- Normattiva: D.Lgs. 18 settembre 2024, n. 139Riforma dell'imposta di successione: autoliquidazione, abrogazione del coacervo successorio e nuovo testo dell'art. 7 del D.Lgs. 346/1990.
- Normattiva: D.Lgs. 31 ottobre 1990, n. 346, art. 34Comma 5: valore tabellare di terreni e fabbricati non rettificabile, testo in vigore fino al 31 dicembre 2026.
- Agenzia delle Entrate: risposta n. 5 del 5 gennaio 2021Riporta il testo dell'art. 34, comma 5 (100 volte il reddito per i fabbricati, 75 per i terreni) e conferma che il limite di rettifica vale per le successioni; esclude i terreni edificabili.
- Agenzia delle Entrate: circolare n. 3/E del 22 gennaio 2008Paragrafo 7.3.2: il valore degli immobili va coordinato con il valore tabellare dell'art. 34, comma 5.
- Normattiva: D.L. 24 gennaio 2012, n. 1, art. 9Abrogazione delle tariffe delle professioni regolamentate e compenso pattuito all'incarico.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Aggiunto il valore tabellare di fabbricati e terreni (art. 34, comma 5, D.Lgs. 346/1990, in vigore fino al 31 dicembre 2026) con un secondo esempio di calcolo. Fonti: Normattiva, risposta n. 5/2021 e circolare 3/E del 2008 dell'Agenzia delle Entrate.
- 18 novembre 2026Controllate il 18 novembre 2026 le fonti ufficiali elencate nella pagina: schede, opuscolo di giugno 2026 e Fascicolo 1 delle istruzioni dell'Agenzia delle Entrate, Normattiva (D.Lgs. 139/2024, D.L. 1/2012 art. 9).
Domande frequenti
Risposte brevi ai dubbi più comuni.