Reverse charge interno: quando si applica e come si fattura
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 7 min di lettura · 13 fonti
Nel reverse charge interno il fornitore fattura senza IVA con un codice Natura N6 e il cliente integra la fattura con aliquota e imposta. Il TD16 è facoltativo, l'integrazione no.
- Per chi è
- titolare di partita IVA
- Fase della procedura
- quando emetti o ricevi una fattura senza IVA con codice Natura N6
- Scadenza
- Annota la fattura integrata entro il mese di ricevimento o entro quindici giorni dal ricevimento: controlla sul sito dell'Agenzia delle Entrate.
- Quando controllare
- Prima di fatturare dal 1° gennaio 2027, quando cambiano alcuni casi e l'art. 17 confluisce nel Testo unico IVA.
Risposta rapida
Nel reverse charge interno l'IVA la calcola e la versa chi compra, non chi vende: il fornitore emette fattura elettronica senza IVA con un codice Natura N6, il cliente la integra con aliquota e imposta. La annota nei registri entro il mese di ricevimento, o entro quindici giorni dal ricevimento con riferimento a quel mese. L'integrazione si fa con il documento TD16 oppure a mano.
La legge lo chiama inversione contabile (art. 17, commi 5 e 6, e art. 74, commi 7 e 8, del DPR 633/1972) ed è la dicitura che il fornitore scrive in fattura. Tre gruppi di operazioni, cellulari, prodotti elettronici ed energia, valgono solo fino al 31 dicembre 2026: se fatturi dal 1° gennaio 2027, controlla prima la data.
I casi previsti dalla legge e il codice Natura
Il codice Natura dice in fattura quale caso si applica. La tabella collega ogni caso alla norma e al codice N6 della guida alla compilazione dell'Agenzia delle Entrate.
| Operazione | Norma | Codice Natura | Fino a quando |
|---|---|---|---|
| Rottami, cascami e altri materiali di recupero | art. 74, commi 7 e 8 | N6.1 | nessuna data |
| Oro da investimento, materiale d'oro e semilavorati | art. 17, comma 5 | N6.2 | nessuna data |
| Subappalto nel settore edile | art. 17, comma 6, lett. a) | N6.3 | nessuna data |
| Cessione di fabbricati con opzione per l'IVA | art. 17, comma 6, lett. a-bis) | N6.4 | nessuna data |
| Telefoni cellulari | art. 17, comma 6, lett. b) | N6.5 | 31 dicembre 2026 |
| Console da gioco, tablet PC, laptop, circuiti integrati | art. 17, comma 6, lett. c) | N6.6 | 31 dicembre 2026 |
| Pulizia, demolizione, installazione di impianti, completamento di edifici | art. 17, comma 6, lett. a-ter) | N6.7 | nessuna data |
| Quote di emissione, certificati gas ed energia, gas ed energia elettrica a un rivenditore | art. 17, comma 6, lett. d-bis), d-ter), d-quater) | N6.8 | 31 dicembre 2026 |
| Altre operazioni in inversione contabile | altre norme | N6.9 | nessuna data |
Le righe con il 31 dicembre 2026 sono quelle che l'art. 17, comma 8, limita alle operazioni effettuate fino a quella data. Al 18 novembre 2026 il testo vigente non prevede un termine diverso. Anche la facoltà europea di applicare l'inversione contabile a queste categorie (art. 199a della direttiva 2006/112/CE) scade a fine 2026. Il 1° ottobre 2026 la Commissione europea ha proposto di prorogarla al 30 giugno 2030 (COM(2026) 515): è una proposta, e nelle fonti lette non risulta una norma italiana che sposti la data. A gennaio 2027 controlla sul sito dell'Agenzia delle Entrate se è cambiato qualcosa.
Dal 1° gennaio 2027 il DPR 633/1972 lascia il posto al testo unico IVA (D.Lgs. 19 gennaio 2026, n. 10). L'art. 17 diventa l'art. 64, l'art. 74, commi 7 e 8, diventa l'art. 139, commi 7 e 8. Cellulari, prodotti elettronici ed energia stanno nell'art. 64, comma 6, lettere da e) a i), con lo stesso termine del 31 dicembre 2026 (comma 8).
Due lettere dell'art. 17, comma 6 non sono in tabella: la a-quater) sui servizi delle imprese consorziate al consorzio e la a-quinquies) sui servizi nella logistica e nel trasporto di merci. Entrambe producono effetto solo dopo l'autorizzazione del Consiglio dell'Unione europea a derogare alla direttiva IVA, e per questo il testo non le tratta.
Fattura elettronica: cosa scrive il fornitore
L'obbligo di fattura elettronica nel reverse charge interno è quello ordinario. Tra soggetti residenti o stabiliti in Italia, cessioni, prestazioni e relative variazioni si documentano con fatture elettroniche emesse tramite il Sistema di Interscambio (SdI): lo prevede l'art. 1, comma 3, del D.Lgs. 127/2015.
La fattura si emette senza addebito d'imposta, con l'annotazione «inversione contabile» e, se vuole, la norma di riferimento (art. 17, comma 5). Nel file XML l'aliquota è 0, la Natura è il codice N6 del caso e il campo RiferimentoNormativo indica la norma. Il valore delle operazioni confluisce poi nel rigo VE35 della dichiarazione annuale IVA, in una colonna per ciascun codice, dalla 2 per l'N6.1 alla 9 per l'N6.8.
Il reverse charge non si combina con lo split payment, il meccanismo in cui l'IVA esposta in fattura è versata dalla pubblica amministrazione. Con Natura N6 ed esigibilità S nella stessa fattura lo SdI scarta il file con l'errore 00420 (specifiche tecniche, versione 1.9.1).
Cosa fa chi compra: integrazione e registri
Il cliente integra la fattura con l'aliquota e l'imposta. La annota nel registro delle fatture emesse (art. 23) o in quello dei corrispettivi (art. 24) entro il mese di ricevimento, oppure entro quindici giorni dal ricevimento con riferimento al relativo mese. Lo stesso documento va anche nel registro degli acquisti (art. 25), ed è questa seconda annotazione che permette la detrazione.
L'aliquota è quella dell'operazione. L'esempio più sotto usa il 22%, l'aliquota ordinaria indicata dall'Agenzia delle Entrate. Per aggiungere l'IVA all'imponibile di una fattura ricevuta puoi usare il calcolatore di scorporo e aggiunta IVA.
Gli acquisti dall'estero hanno regole e tipi documento propri (TD17, TD18, TD19): non sono reverse charge interno.
TD16 e SdI: cosa è obbligatorio e cosa no
Obbligatorie sono l'integrazione e la registrazione. L'invio del TD16 allo SdI è una possibilità: lo dice la pagina dell'Agenzia delle Entrate sulle autofatture, che esclude anche qualsiasi obbligo di mandare l'autofattura al fornitore. Il TD16 è recapitato solo a chi lo invia, ed è usato per elaborare le bozze dei registri IVA.
Nella compilazione la guida dell'Agenzia indica questi punti:
- cedente/prestatore: il fornitore che ha emesso la fattura. Cessionario/committente: chi integra;
- data: quella di ricezione della fattura o un'altra data dello stesso mese;
- importi: l'imponibile della fattura ricevuta e l'imposta calcolata, con il codice Natura N6 della fattura;
- campo 2.1.6 (DatiFattureCollegate): numero, data e IdSdI della fattura ricevuta;
- numero: una numerazione progressiva dedicata.
Per le specifiche tecniche 1.9.1, nel TD16 Natura e aliquota diversa da zero possono stare insieme. Per avere le bozze dei registri IVA precompilate dall'Agenzia è consigliabile trasmettere il TD16 entro la fine del mese indicato nel campo Data. In alternativa si integra a mano e si conserva la fattura integrata secondo la circolare 26/E del 13 luglio 2022: in quel caso l'operazione non compare nelle bozze. Per correggere un TD16 già inviato se ne trasmette un altro, con importi positivi o negativi.
Casi che restano fuori
Il subappalto edile non è in reverse charge verso un contraente generale a cui il committente ha affidato la totalità dei lavori (art. 17, comma 6, lett. a). Se un unico contratto di appalto comprende demolizione e nuova costruzione, la circolare 37/E del 22 dicembre 2015 applica le regole ordinarie.
Nella stessa circolare conta il codice ATECO dell'attività. Per le pulizie sono richiamati l'81.21.00 e l'81.22.02: derattizzazione (81.29.10), spurgo di fosse e tombini (37.00.00) e rimozione della neve (81.29.91) restano fuori e vanno in IVA ordinaria. I codici sono quelli dell'ATECO 2007: il passaggio alla classificazione ATECO 2025, operativa dal 1° aprile 2025, è descritto nella pagina sui codici ATECO.
Fattura sbagliata e sanzioni
Il testo dell'art. 6 del D.Lgs. 471/1997 è in vigore fino al 31 dicembre 2026. Al comma 9-bis punisce con una sanzione da 500 a 10.000 euro il cliente che non compie gli adempimenti dell'inversione contabile, cioè integrazione e registrazione. La misura sale al 5% dell'imponibile, con un minimo di 1.000 euro, se l'operazione non risulta dalla contabilità.
Se il fornitore ha esposto l'IVA pur essendoci i requisiti del reverse charge, il cliente non deve rifare l'operazione in inversione contabile e conserva la detrazione. Resta una sanzione da 250 a 10.000 euro (comma 9-bis.1), di cui risponde in solido anche il fornitore. Vale il contrario se è il cliente ad applicare l'inversione senza i requisiti (comma 9-bis.2): la sanzione, tra gli stessi importi, è a carico del fornitore. Se manca la fattura o è irregolare, la sanzione del cliente scatta anche quando non informa l'ufficio entro novanta giorni e non regolarizza nello stesso periodo: la guida dell'Agenzia indica un TD20 seguito da un TD16.
Le stesse misure sono nell'art. 31, commi 11, 12 e 13, del D.Lgs. 173/2024 (testo unico delle sanzioni), con i rinvii al testo unico IVA. Per un caso concreto conviene sentire un commercialista.
Un esempio con i numeri
Un subappaltatore emette una fattura da 10.000,00 € per lavori edili a un'impresa che costruisce un edificio. L'importo è di comodo, non un caso reale, e l'aliquota è quella ordinaria del 22%.
| Passaggio | Chi | Importo |
|---|---|---|
| Fattura senza IVA (TD01, Natura N6.3, aliquota 0) | subappaltatore | 10.000,00 € |
| IVA da aggiungere (22% su 10.000,00 €) | cliente, con integrazione o TD16 | 2.200,00 € |
| Registro delle fatture emesse (art. 23) | cliente | IVA a debito 2.200,00 € |
| Registro degli acquisti (art. 25) | cliente | IVA a credito 2.200,00 € |
| Somma che il cliente paga al fornitore | cliente | 10.000,00 € |
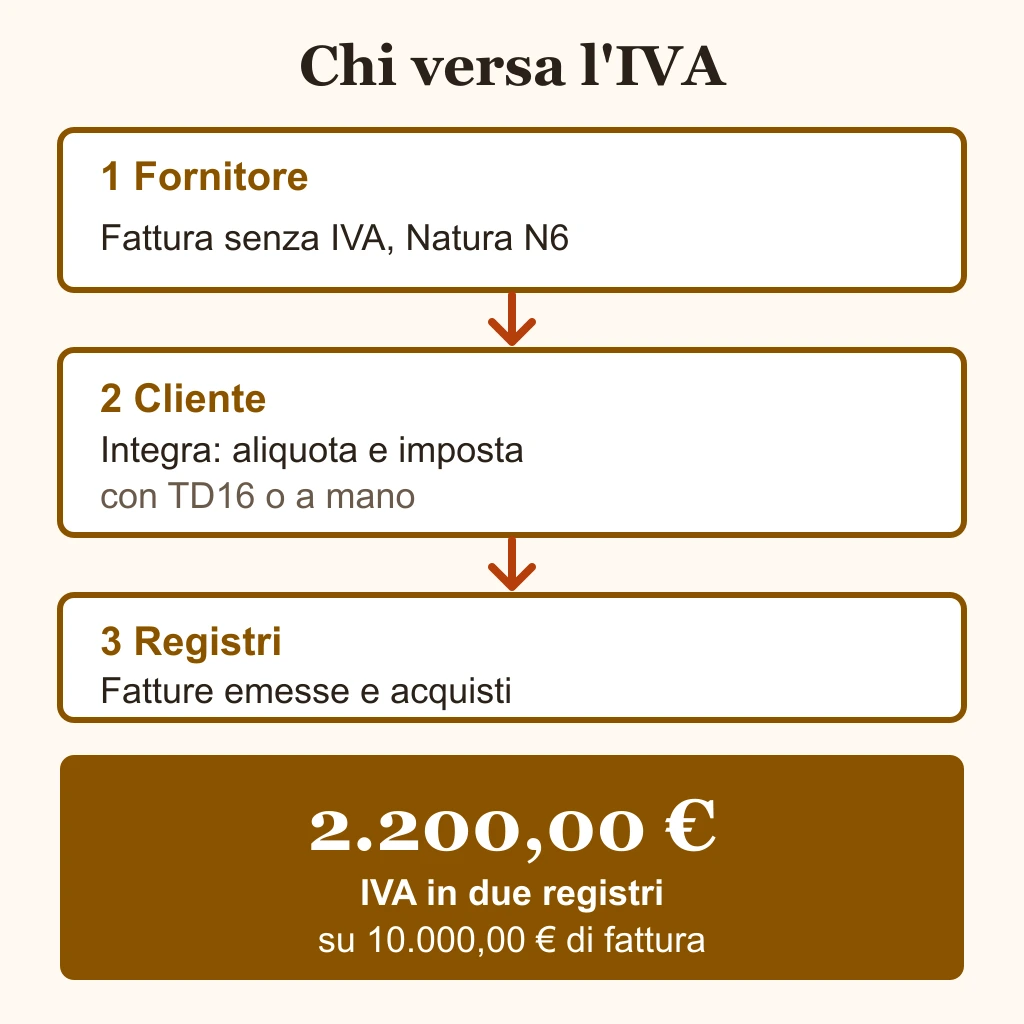
L'IVA compare in due registri e, se è detraibile, si compensa nella stessa liquidazione: al fornitore vanno 10.000,00 €.
Fonti
- Normattiva: DPR 633/1972, art. 17Testo vigente al 18 novembre 2026: commi 5 e 6, casi di inversione contabile, termine del 31 dicembre 2026 (comma 8).
- Normattiva: DPR 633/1972, art. 74Testo vigente al 18 novembre 2026: rottami e materiali di recupero, commi 7 e 8.
- Normattiva: D.Lgs. 10/2026 (testo unico IVA), art. 64Il nuovo articolo sul debitore d'imposta e i casi di inversione contabile dal 1° gennaio 2027.
- Normattiva: D.Lgs. 10/2026 (testo unico IVA), art. 139Dal 2027 i rottami e i materiali di recupero nei commi 7 e 8.
- Normattiva: D.Lgs. 127/2015, art. 1Fattura elettronica tramite SdI tra soggetti residenti o stabiliti (comma 3).
- Normattiva: D.Lgs. 471/1997, art. 6Sanzioni per l'inversione contabile non applicata o applicata male, commi 9-bis, 9-bis.1 e 9-bis.2.
- Normattiva: D.Lgs. 173/2024 (testo unico sanzioni), art. 31Le stesse sanzioni con i rinvii al testo unico IVA, commi 11, 12 e 13.
- Agenzia delle Entrate: guida alla compilazione delle fatture elettroniche, versione 1.10Codici Natura N6.1-N6.9, rigo VE35, compilazione del TD16, TD20 e registrazione.
- Agenzia delle Entrate: FAQ sulle autofattureL'invio del TD16 allo SdI è una possibilità e non c'è obbligo di inviare l'autofattura al fornitore.
- Agenzia delle Entrate: specifiche tecniche della fattura elettronica, versione 1.9.1Natura N6 incompatibile con l'esigibilità S (errore 00420) e Natura con aliquota diversa da zero nel TD16.
- Agenzia delle Entrate: circolare 37/E del 22 dicembre 2015Criterio ATECO, pulizie, derattizzazione, spurgo e rimozione neve, contratto unico di demolizione e costruzione.
- Agenzia delle Entrate: norme generali e aliquote IVAAliquota ordinaria del 22%.
- Consiglio dell'Unione europea: proposta COM(2026) 515 finalProposta di prorogare al 30 giugno 2030 l'inversione contabile facoltativa dell'art. 199a della direttiva IVA.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Controllati su Normattiva gli articoli 17 e 74 del DPR 633/1972 (testo vigente al 18 novembre 2026), gli articoli 64 e 139 del D.Lgs. 10/2026, l'art. 1 del D.Lgs. 127/2015, l'art. 6 del D.Lgs. 471/1997 e l'art. 31 del D.Lgs. 173/2024; sul sito dell'Agenzia delle Entrate la guida alla compilazione versione 1.10, le FAQ sulle autofatture, l'allegato A versione 1.9.1, la circolare 37/E del 2015 e la pagina sulle aliquote; la proposta COM(2026) 515 sul sito del Consiglio dell'Unione europea.
Domande frequenti
Risposte brevi ai dubbi più comuni.