TD04, nota di credito elettronica: come si compila
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 6 min di lettura · 9 fonti
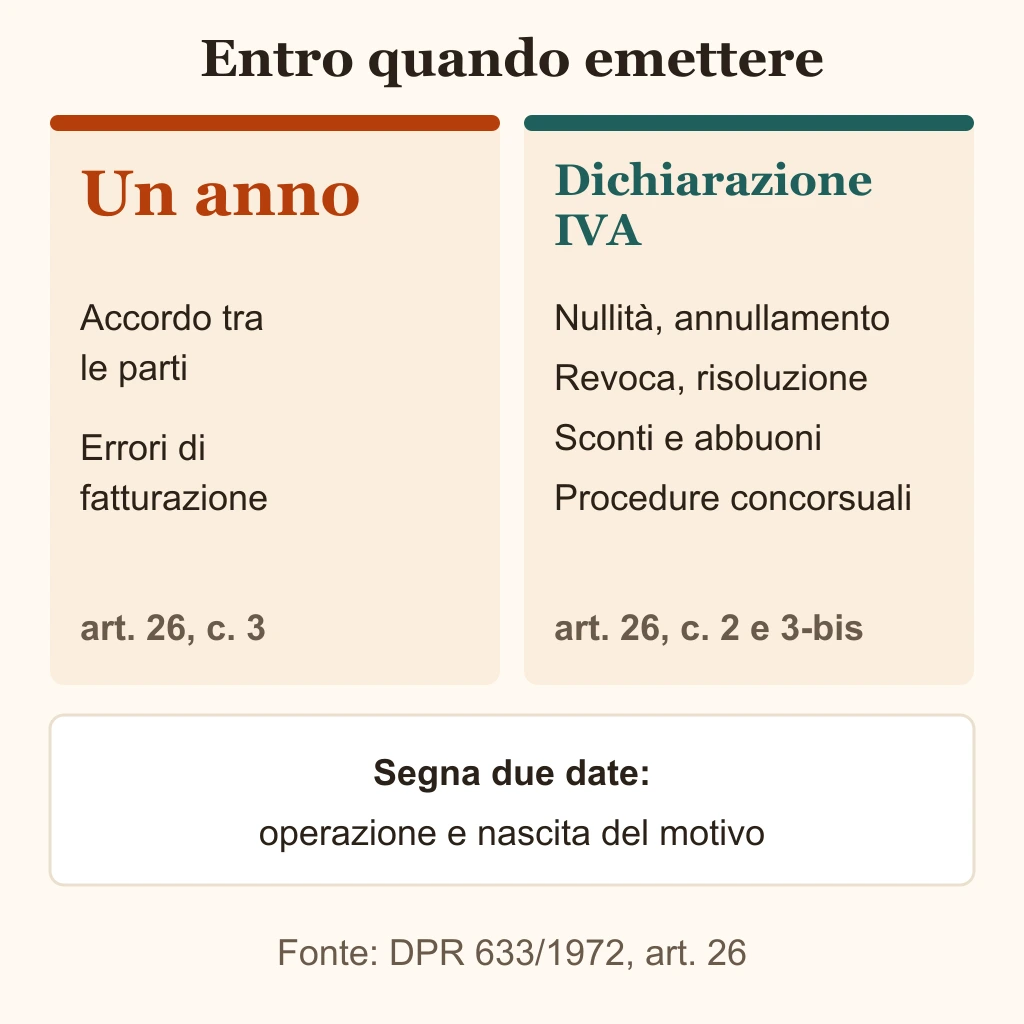
Il TD04 storna una fattura elettronica già emessa: indichi la fattura collegata e gli importi da stornare. Un anno per accordo ed errori, dichiarazione IVA per gli altri casi.
- Per chi è
- titolare di partita IVA
- Fase della procedura
- dopo aver emesso una fattura elettronica da stornare o ridurre
- Scadenza
- Un anno dall'operazione per accordo ed errori; negli altri casi entro la dichiarazione IVA dell'anno del motivo: controlla sul sito dell'Agenzia delle Entrate.
- Quando controllare
- Prima di emettere la nota e a ogni nuova versione delle specifiche tecniche.
Risposta rapida
Il TD04 storna in tutto o in parte una fattura elettronica già inviata allo SdI: riporta la fattura collegata nel campo 2.1.6 e soltanto gli importi da ridurre. Il tempo che hai dipende dal motivo: un anno dall'operazione per l'accordo tra le parti e per gli errori di fatturazione, la dichiarazione IVA dell'anno in cui nasce il motivo negli altri casi.
Il termine di un anno non vale per ogni nota di credito. L'articolo 26 del DPR 633/1972, che la chiama nota di variazione in diminuzione, lo prevede solo per due situazioni, e per le altre non fissa un limite proprio.
Cosa serve prima di emettere
La nota di credito presuppone una fattura già emessa e registrata: lo ricorda l'Agenzia delle Entrate nella risposta n. 832 del 17 dicembre 2021. I motivi che l'articolo 26, comma 2, ammette sono la dichiarazione di nullità, l'annullamento, la revoca, la risoluzione, la rescissione e casi simili, oltre agli sconti e agli abbuoni previsti dal contratto.
Prima di aprire il programma di fatturazione tieni a portata di mano:
- numero e data della fattura da stornare
- importo da ridurre, intero o parziale
- righe della fattura interessate, se lo storno è parziale
- il motivo, perché da quello dipende il termine
Tra soggetti residenti o stabiliti in Italia le fatture passano dal Sistema di Interscambio "e per le relative variazioni" (D.Lgs. 127/2015, art. 1, comma 3), quindi anche la nota di credito viaggia in formato XML. Al 18 novembre 2026 le specifiche tecniche di riferimento sono la versione 1.9.1, con Allegato A aggiornato al 31 marzo 2026 e utilizzabili dal 15 maggio 2026: ogni nuova versione si controlla sul sito dell'Agenzia.
Il TD04 passo dopo passo
- Nel campo 2.1.1.1,
TipoDocumento, scegli TD04 («Nota di credito»). - Compila i blocchi
CedentePrestatoreeCessionarioCommittentecon i dati di chi emette e di chi riceve. - Indica data e numero della nota. La data della fattura collegata non può essere successiva a quella della nota: in quel caso lo SdI scarta il file con il codice 00418. Il controllo sui duplicati (00404 e 00409) ammette lo stesso numero di una fattura dello stesso anno solo se uno dei due documenti è un TD04, ma una numerazione propria per le note evita ogni confusione.
- Nel campo 2.1.6,
DatiFattureCollegate, scrivi inIdDocumentoil numero della fattura e inDatala sua data. Se la nota riguarda solo alcune righe, aggiungiRiferimentoNumeroLinea; se riguarda l'intero documento, quell'elemento resta vuoto. - Riporta imponibile e imposta delle sole voci da stornare, oppure la Natura se l'operazione non era imponibile.
- Invia il file allo SdI. Il cedente annota la nota nel registro delle fatture emesse, il cessionario in quello degli acquisti nel mese in cui la riceve (guida dell'Agenzia).
Se la fattura da stornare riporta solo il totale, l'imponibile si ricava con il calcolatore di scorporo IVA. Un caso resta fuori dal TD04: quando la fattura non indicava l'imposta perché a doverla versare è il cessionario (reverse charge), questi integra la nota ricevuta con lo stesso tipo di documento usato per la prima integrazione, da TD16 a TD19.
TD04 o TD08
La differenza sta nella fattura da correggere. Il TD08 è la nota di credito semplificata, e si usa quando il documento originale era una fattura semplificata.
| Voce | TD04 | TD08 |
|---|---|---|
| Documento | nota di credito | nota di credito semplificata |
| Fattura che corregge | fattura ordinaria | fattura semplificata |
| Dove si indica la fattura collegata | campo 2.1.6, DatiFattureCollegate | blocco 2.1.2, DatiFatturaRettificata |
L'articolo 21-bis, comma 1, del DPR 633/1972 consente la modalità semplificata anche per la fattura rettificativa dell'articolo 26. Il limite di 400 euro che lo SdI controlla sulle fatture semplificate (codice 00460) non si applica quando il documento modifica una fattura già emessa, cioè quando il blocco della fattura rettificata è compilato.
I termini dell'articolo 26
Il termine cambia con il motivo. La tabella parte dai casi dei commi 2 e 3 e arriva alle procedure concorsuali.
| Motivo | Termine | Norma |
|---|---|---|
| nullità, annullamento, revoca, risoluzione, rescissione e simili; sconti e abbuoni previsti dal contratto | nessun limite fissato dalla norma; la nota va emessa entro il termine della dichiarazione IVA dell'anno in cui si verifica il presupposto | art. 26, c. 2; circolare 20/E del 2021 |
| sopravvenuto accordo tra le parti | un anno dall'effettuazione dell'operazione | art. 26, c. 3 |
| rettifica di inesattezze di fatturazione che hanno dato luogo all'applicazione dell'art. 21, comma 7 (importi superiori al reale, operazioni inesistenti) | un anno dall'effettuazione dell'operazione | art. 26, c. 3; circolare 20/E; risposta n. 832/2021 |
| mancato pagamento per procedura concorsuale | dalla data di apertura della procedura (sentenza di fallimento, liquidazione coatta, ammissione al concordato preventivo, amministrazione straordinaria), fino al termine della dichiarazione IVA dell'anno in cui la procedura si apre | art. 26, c. 3-bis lett. a e c. 10-bis; circolare 20/E |
| mancato pagamento per procedura esecutiva individuale | quando la procedura risulta infruttuosa nei casi del comma 12 | art. 26, c. 3-bis lett. b e c. 12 |
Anche chi paga ha un termine sulla detrazione: secondo la circolare 20/E, se la nota è emessa in tempo l'imposta detratta confluisce nella liquidazione periodica del mese o trimestre di emissione o, al più tardi, nella dichiarazione annuale IVA di riferimento.
Dal 1° gennaio 2027 l'articolo 26 è sostituito dall'articolo 92 del Testo unico IVA (D.Lgs. 10/2026). Il limite di un anno resta al comma 3, mentre le procedure concorsuali passano al comma 4 con il rinvio al codice della crisi d'impresa e dell'insolvenza.
Nota di credito e forfettario
Chi è in regime forfettario non esercita la rivalsa dell'IVA sulle operazioni nazionali (legge 190/2014, art. 1, comma 58, lettera a). Nelle fatture elettroniche usa la Natura N2.2: la guida dell'Agenzia lo prevede per l'operatore in regime forfettario che emette via SdI in formato XML. Nella nota la Natura resta la stessa e non c'è imposta da portare in detrazione, perché la fattura originaria non l'addebitava.
Per il forfettario il controllo 00460 non applica il limite di 400 euro alle fatture semplificate (regime fiscale RF19). Il forfettario è inoltre esonerato dalla registrazione e dalle scritture contabili, ma deve conservare i documenti emessi e ricevuti (legge 190/2014, art. 1, comma 69).
Come la nota incida sul reddito, calcolato sui ricavi o compensi percepiti, e se sulla nota sia dovuta l'imposta di bollo, non è stato verificato su una fonte ufficiale: per il tuo caso chiedi a un commercialista. Il quadro generale è nei requisiti del regime forfettario.
L'ultimo giorno
Per la maggior parte dei motivi l'ultimo giorno utile è quello in cui scade la dichiarazione IVA dell'anno in cui nasce il motivo. La dichiarazione annuale si presenta tra il 1° febbraio e il 30 aprile dell'anno successivo a quello di riferimento (pagina dell'Agenzia sulla dichiarazione IVA). Nell'esempio della circolare 20/E, un presupposto del 2021 lasciava tempo fino al 30 aprile 2022.
Per l'accordo tra le parti e per gli errori di fatturazione il conto è un altro: un anno dall'operazione, qualunque sia il mese in cui emetti la nota. Se a essere sbagliato è un versamento e non la fattura, la nota non serve: la strada è il ravvedimento operoso.
Segna oggi due date: quella dell'operazione e quella in cui è nato il motivo dello storno. Da quelle due parte ogni termine della tabella.
Fonti
- Normattiva: DPR 633/1972, art. 26 e art. 21-bisVariazioni in diminuzione, termine di un anno, procedure concorsuali e fattura semplificata rettificativa (testo vigente al 18 novembre 2026).
- Normattiva: D.Lgs. 10/2026 (Testo unico IVA), art. 92Il testo che sostituisce l'articolo 26 dal 1° gennaio 2027.
- Normattiva: D.Lgs. 127/2015, art. 1Fatture elettroniche tramite SdI "e per le relative variazioni".
- Normattiva: legge 190/2014, art. 1, commi 58, 64, 67 e 69Regime forfettario: IVA, reddito sui ricavi percepiti, ritenuta ed esonero dalla registrazione.
- Agenzia delle Entrate: specifiche tecniche della fattura elettronica, versione 1.9.1Campo 2.1.6, controlli 00418, 00404, 00409 e 00460, blocco della fattura rettificata, utilizzabilità dal 15 maggio 2026.
- Agenzia delle Entrate: guida alla compilazione delle fatture elettronicheTD04 e TD08, registrazione della nota, reverse charge, Natura N2.2 del forfettario.
- Agenzia delle Entrate: circolare 20/E del 29 dicembre 2021Termine di emissione della nota e detrazione dell'imposta.
- Agenzia delle Entrate: dichiarazione IVAPeriodo di presentazione della dichiarazione annuale, tra il 1° febbraio e il 30 aprile dell'anno successivo.
- Agenzia delle Entrate: risposta n. 832 del 17 dicembre 2021Variazione solo su fattura emessa e registrata, limite di un anno per errori e accordo.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Controllate il 18 novembre 2026 le fonti ufficiali elencate nella pagina: Normattiva (DPR 633/1972 art. 26 e 21-bis, D.Lgs. 10/2026 art. 92, D.Lgs. 127/2015 art. 1, legge 190/2014 art. 1), Agenzia delle Entrate (specifiche tecniche 1.9.1 e Allegato A, guida alla compilazione, circolare 20/E del 2021, risposta 832/2021, pagina sulla dichiarazione IVA).
Domande frequenti
Risposte brevi ai dubbi più comuni.