Regime forfettario e lavoro dipendente: requisiti 2026
Di Redazione · Aggiornato al 16 novembre 2026 · Pubblicato il 15 novembre 2026 · 7 min di lettura · 8 fonti
Chi può restare nel forfettario nel 2026, quando un lavoro dipendente lo esclude, i coefficienti di redditività e un conto su 20.000 euro di compensi.
- Per chi è
- lavoratore dipendente o autonomo che valuta il regime forfettario
- Fase della procedura
- verifica dei requisiti prima di aderire o di restare nel regime
- Scadenza
- Controlla sul sito dell'Agenzia delle Entrate soglie e requisiti dell'anno in cui vuoi applicare il regime.
- Quando controllare
- A fine anno, prima di decidere se restare nel regime l'anno dopo.
Risposta rapida
Chi ha un lavoro dipendente può usare il forfettario se i redditi da lavoro dipendente e assimilati dell'anno precedente non superano il limite, che per il 2025 e il 2026 è di 35.000 euro (30.000 euro nella regola ordinaria). C'è un secondo vincolo: la partita IVA non può servire soprattutto il datore di lavoro attuale o quelli dei due anni prima.
Restano il tetto di 85.000 euro di ricavi o compensi e le spese per il personale entro 20.000 euro lordi. Il limite sul reddito da lavoro dipendente non si applica se il rapporto è cessato nell'anno precedente, purché nello stesso anno tu non abbia percepito né una pensione né un altro reddito da lavoro dipendente.
Partita IVA forfettaria e lavoro dipendente
Dal lato fiscale il forfettario e il lavoro dipendente possono convivere: a escluderti sono i limiti e le cause descritti qui sotto. Le istruzioni parlano di reddito percepito e non distinguono per orario o tipo di contratto, quindi con un part-time come con un tempo pieno conta l'importo dei redditi dell'anno prima. Le clausole del contratto di lavoro, come un patto di esclusiva, restano fuori da questa pagina.
Per il 2026 le verifiche vanno fatte in quest'ordine.
| Domanda | Se sì | Se no |
|---|---|---|
| 1. Nell'anno precedente hai avuto un rapporto di lavoro dipendente, o redditi assimilati? | Vai alla domanda 2 | Il limite sul reddito non conta: vai alla domanda 4 |
| 2. Il rapporto è cessato nell'anno precedente, senza pensione né altro lavoro dipendente nello stesso anno? | Il limite sul reddito non conta: vai alla domanda 4 | Vai alla domanda 3 |
| 3. I redditi da lavoro dipendente e assimilati dell'anno precedente superano 35.000 € (limite 2025 e 2026)? | Sei escluso dal regime | Vai alla domanda 4 |
| 4. Lavori soprattutto per il datore di lavoro attuale, per quelli dei due anni precedenti o per soggetti a loro riconducibili? | Sei escluso dal regime, salvo chi inizia dopo la pratica obbligatoria per una professione | Vai alla domanda 5 |
| 5. I ricavi dell'anno precedente sono entro 85.000 € e le spese per il personale entro 20.000 €? | Per questo punto puoi accedere al regime, se non c'è altra causa di esclusione | Il regime non si applica |
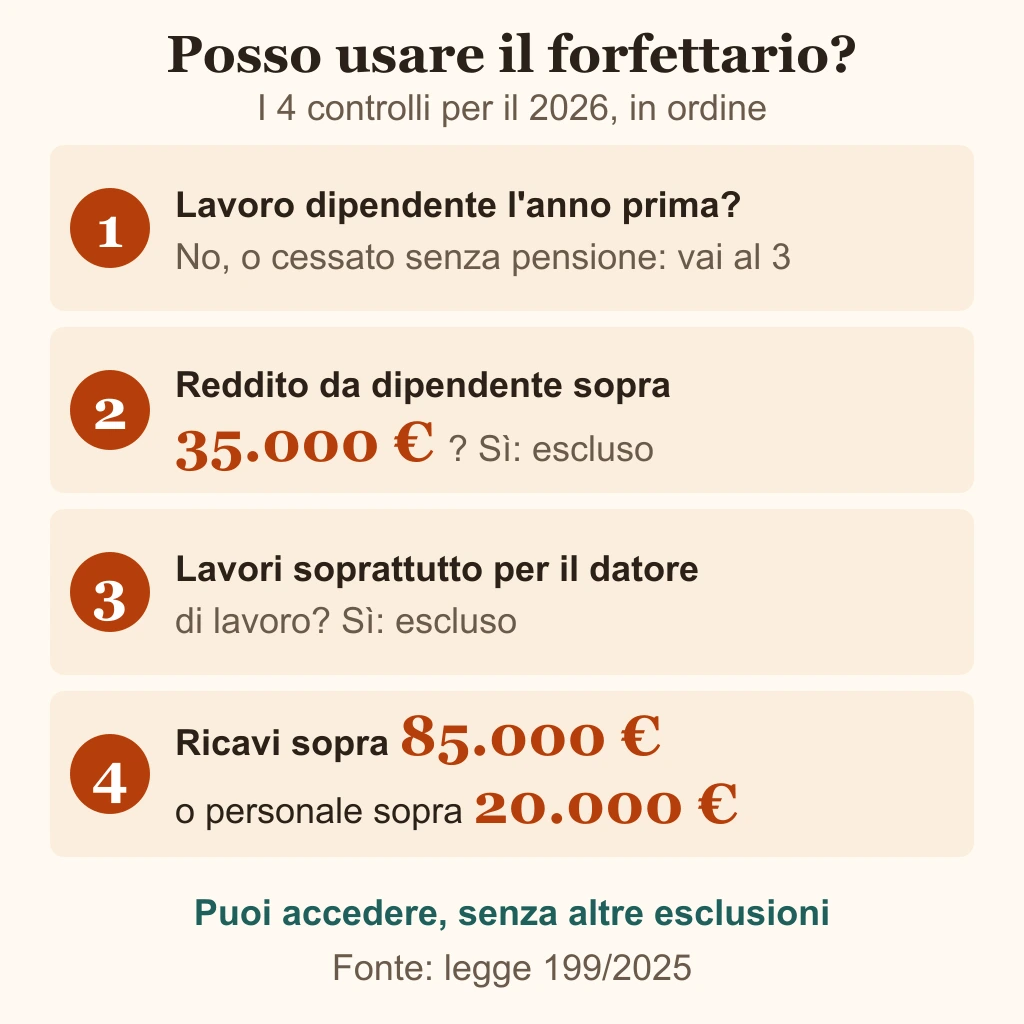
La soglia ordinaria è di 30.000 euro: per il 2025 e il 2026 l'ha portata a 35.000 euro l'articolo 1, comma 27, della legge 30 dicembre 2025, n. 199. Contano i redditi di lavoro dipendente e assimilati degli articoli 49 e 50 del TUIR, quelli dell'anno prima. Con un rapporto ancora in corso, 32.000 euro nel 2025 non escludono dal regime nel 2026, mentre 36.000 euro sì.
Il limite guarda sempre all'anno prima: i redditi da dipendente del 2026 contano per il regime del 2027, non per quello del 2026. Chi ha già il forfettario e viene assunto nel 2026 lo mantiene quest'anno. Per il 2027 conterà quanto avrà percepito nel 2026, con una soglia ancora da fissare (se ne parla più sotto).
La pensione rientra nel conto. L'Agenzia delle Entrate riconduce la pensione di vecchiaia ai redditi di lavoro dipendente dell'articolo 49 del TUIR (risposta a interpello n. 311/2023, quando il limite era ancora 30.000 euro): una pensione sopra la soglia esclude dal regime. Inoltre l'eccezione del rapporto cessato non vale se nello stesso anno hai percepito una pensione.
L'eccezione interessa chi ha cambiato strada. Se hai lasciato il lavoro nel 2025, anche con 40.000 euro di stipendio incassati in quell'anno, nel 2026 il limite non conta, purché nel 2025 non ci siano stati né una pensione né un altro rapporto di lavoro dipendente. Con un secondo rapporto, il limite torna a valere.
La prevalenza verso il datore di lavoro si misura alla fine di ogni anno e pesa su quello dopo. L'esempio delle istruzioni ai modelli Redditi: rapporto concluso nel 2023 e forfettario nel 2024; se a fine 2024 hai fatturato soprattutto al vecchio datore di lavoro, o a soggetti a lui riconducibili, nel 2025 esci dal regime.
Per la circolare n. 9/E del 10 aprile 2019 la prevalenza è assoluta: la causa scatta se i ricavi o i compensi dell'anno verso quei soggetti superano il 50% del totale. Se il rapporto è finito prima dei due anni precedenti a quello in cui applichi il regime, cioè prima del 1° gennaio 2024 per il 2026, l'ex datore di lavoro non conta più.
Sui contributi: se l'attività va in gestione separata e sei già assicurato come dipendente, nel 2026 l'aliquota è del 24% (circolare INPS n. 8/2026). I conti sono nell'esempio più sotto.
Chi può accedere al regime
Per entrare nel forfettario, o restarci, servono due condizioni insieme, verificate sull'anno precedente. Chi inizia l'attività comunica nella dichiarazione ai fini IVA di presumere che ci siano.
| Condizione | Limite | A cosa si riferisce |
|---|---|---|
| Ricavi o compensi | 85.000 € | ragguagliati ad anno, somma di tutte le attività |
| Spese per il personale | 20.000 € lordi | lavoro accessorio, lavoratori dipendenti e collaboratori |
Il regime usato l'anno prima cambia il modo di contare: in contabilità ordinaria si sommano i ricavi di competenza, mentre un professionista o un'impresa minore, in contabilità semplificata, conta gli importi incassati.
Soglia e coefficienti
Il limite di 85.000 euro decide chi entra, il coefficiente decide quanta parte dei compensi diventa reddito. Il reddito si calcola applicando ai compensi incassati il coefficiente del gruppo di settore. Il gruppo si individua ancora con il codice ATECO 2007, fino all'approvazione di coefficienti nuovi basati sulla classificazione ATECO 2025 (art. 1 del D.Lgs. 12 giugno 2025, n. 81).
| Gruppo di settore | Divisioni o codici ATECO 2007 | Coefficiente |
|---|---|---|
| Industrie alimentari e delle bevande | 10-11 | 40% |
| Commercio all'ingrosso e al dettaglio | 45; da 46.2 a 46.9; da 47.1 a 47.7; 47.9 | 40% |
| Commercio ambulante di prodotti alimentari e bevande | 47.81 | 40% |
| Commercio ambulante di altri prodotti | da 47.82 a 47.89 | 54% |
| Costruzioni e attività immobiliari | 41-43; 68 | 86% |
| Intermediari del commercio | 46.1 | 62% |
| Servizi di alloggio e di ristorazione | 55-56 | 40% |
| Attività professionali, scientifiche, tecniche, sanitarie, di istruzione, servizi finanziari e assicurativi | 64-66; 69-75; 85; 86-88 | 78% |
| Altre attività economiche | tutte le altre divisioni | 67% |
Dal reddito si tolgono i contributi previdenziali obbligatori versati, e per artigiani e commercianti iscritti all'INPS c'è la riduzione dei contributi INPS per i forfettari. Sul risultato si applica un'imposta sostitutiva del 15%, che prende il posto di IRPEF, addizionali regionale e comunale e IRAP. L'aliquota scende al 5% nell'anno di inizio e nei quattro successivi. Servono due condizioni: nei tre anni prima non hai esercitato un'attività artistica, professionale o d'impresa, e la nuova attività non è la semplice prosecuzione di un lavoro dipendente o autonomo svolto in precedenza. La seconda condizione conta per chi apre la partita IVA e fa lo stesso lavoro che faceva da dipendente.
Per la consulenza (70.22.09 e 74.90.99 nella vecchia classificazione, 70.20.09 e 74.99.99 oggi) il coefficiente è del 78%: la corrispondenza fra codici vecchi e nuovi è nella guida ai codici ATECO della consulenza.
Le altre cause di esclusione
Oltre al lavoro dipendente e al datore di lavoro, non possono usare il regime forfettario:
- chi usa regimi speciali ai fini IVA o altri regimi forfetari di determinazione del reddito
- chi non è residente in Italia, salvo i residenti in un paese UE o SEE con adeguato scambio di informazioni che producono in Italia almeno il 75% del reddito complessivo
- chi vende in modo esclusivo o prevalente fabbricati, terreni edificabili o mezzi di trasporto nuovi
- chi partecipa a società di persone, associazioni o imprese familiari, o controlla srl con attività riconducibili alla sua
Con le società di persone la causa va rimossa nell'anno prima: se cedi le quote di una snc entro la fine dell'anno, il forfettario si applica dall'anno dopo. Con le srl conta l'anno in cui applichi il regime, e se il collegamento c'è si esce dall'anno successivo.
Come si esce dal regime
Se viene meno un requisito o nasce una causa di esclusione, il regime finisce dall'anno successivo. Fa eccezione il superamento di 100.000 euro di ricavi o compensi: il regime cessa nello stesso anno. L'IVA è dovuta sulle operazioni che fanno superare il limite e il reddito dell'intero anno si calcola con le regole ordinarie (circolare 32/E del 5 dicembre 2023).
Dal 1° gennaio 2027 le norme sul forfettario passano nel nuovo testo unico delle imposte sui redditi (D.Lgs. 19 giugno 2026, n. 117, artt. 232-243). L'Agenzia delle Entrate indica la stessa data di applicazione e rinvia, per i limiti di 85.000 e di 100.000 euro, agli articoli 232 e 238 (risposta n. 213/2026).
La soglia sul lavoro dipendente per il 2027 non è ancora fissata: la legge n. 199/2025 parla solo di 2025 e 2026, e al 15 novembre 2026 la legge di bilancio 2027 non risultava pubblicata in Gazzetta Ufficiale. Prima di decidere se restare nel regime, controlla il limite sul sito dell'Agenzia delle Entrate.
Un dipendente con partita IVA: i conti
Nel 2025 hai guadagnato 32.000 euro da dipendente e il rapporto continua. Nel 2026 incassi 20.000 euro con una consulenza in forfettario, nel gruppo con coefficiente del 78%. Sei già assicurato come dipendente, quindi alla gestione separata INPS versi il 24% (circolare INPS n. 8 del 3 febbraio 2026). L'imposta è quella ordinaria del 15%, senza contare l'eventuale 5% dei primi cinque anni.
Il conto è una stima: i contributi si deducono per cassa, cioè quelli versati nell'anno, e qui si suppone che coincidano con quelli dovuti sul reddito dell'anno.
| Voce | Importo | Come si ottiene |
|---|---|---|
| Reddito da lavoro dipendente dell'anno prima | 32.000,00 € | sotto il limite di 35.000 € |
| Compensi incassati nel 2026 | 20.000,00 € | sotto il tetto di 85.000 € |
| Coefficiente di redditività | 78% | gruppo delle attività professionali |
| Reddito forfettario lordo | 15.600,00 € | 20.000 € × 78% |
| Contributi gestione separata | 3.744,00 € | 15.600 € × 24% |
| Reddito su cui si applica l'imposta | 11.856,00 € | 15.600 € − 3.744 € |
| Imposta sostitutiva | 1.778,40 € | 11.856 € × 15% |
| Restano dei compensi | 14.477,60 € | 20.000 € − 3.744 € − 1.778,40 € |
Su 20.000 euro incassati, 5.522,40 euro vanno tra contributi e imposta e ne restano 14.477,60, prima delle spese sostenute per lavorare.
Fonti
- Agenzia delle Entrate: istruzioni al modello Redditi PF 2026, fascicolo 3Quadro LM, sezione III: requisiti di accesso, cause di esclusione, soglia di 35.000 euro, tabella dei coefficienti, imposta del 15% e del 5%, limite di 100.000 euro.
- Agenzia delle Entrate: scheda sul regime forfetarioAggiornata al 21 luglio 2026. Requisiti, eccezione per il rapporto di lavoro cessato, chi inizia l'attività, uscita dal regime.
- Agenzia delle Entrate: risposta n. 311/2023La pensione di vecchiaia tra i redditi di lavoro dipendente dell'articolo 49 del TUIR ai fini della soglia.
- Agenzia delle Entrate: circolare n. 9/E del 10 aprile 2019Causa di esclusione per l'attività svolta verso il datore di lavoro: verifica a fine anno, soglia del 50%, periodo di due anni.
- Agenzia delle Entrate: risposta n. 213/2026Passaggio del forfettario negli articoli 232-243 del nuovo TUIR, applicabile dal 1° gennaio 2027; limiti negli articoli 232 e 238.
- Gazzetta Ufficiale n. 134 del 12 giugno 2025: D.Lgs. 81/2025, allegato 4I nove gruppi di settore con il coefficiente di redditività di ciascuno, riferiti ai codici ATECO 2007.
- INPS: circolare n. 8 del 3 febbraio 2026Aliquota 2026 della gestione separata del 24% per chi è assicurato presso un'altra forma obbligatoria.
- Normattiva: D.Lgs. 19 giugno 2026, n. 117Indice del nuovo testo unico delle imposte sui redditi, con il capo XXI sul regime forfetario (artt. 232-243).
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 16 novembre 2026Controllate il 16 novembre 2026 la scheda sul regime forfetario e le istruzioni Redditi PF 2026 dell'Agenzia delle Entrate (limite per il lavoro dipendente, rapporto cessato) e la circolare n. 9/E del 10 aprile 2019 (prevalenza verso il datore di lavoro).
- 15 novembre 2026Controllate il 15 novembre 2026 le fonti ufficiali elencate nella pagina: Agenzia delle Entrate, Gazzetta Ufficiale n. 134 del 12 giugno 2025, INPS, Normattiva.
Domande frequenti
Risposte brevi ai dubbi più comuni.