Ditta individuale o SRL: differenze e passaggio
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 9 min di lettura · 13 fonti
La ditta individuale risponde con il patrimonio personale e paga IRPEF; la SRL paga IRES al 24% e il 26% sugli utili distribuiti. Un esempio su 60.000 euro di utile.
- Per chi è
- titolare di ditta individuale
- Fase della procedura
- prima di aprire una SRL o di conferire la ditta
- Scadenza
- Dopo il conferimento la ditta dichiara la cessazione della partita IVA entro 30 giorni: controlla sul sito dell'Agenzia delle Entrate.
- Quando controllare
- Prima di firmare l'atto dal notaio e a inizio anno, quando cambiano i contributi INPS.
Risposta rapida
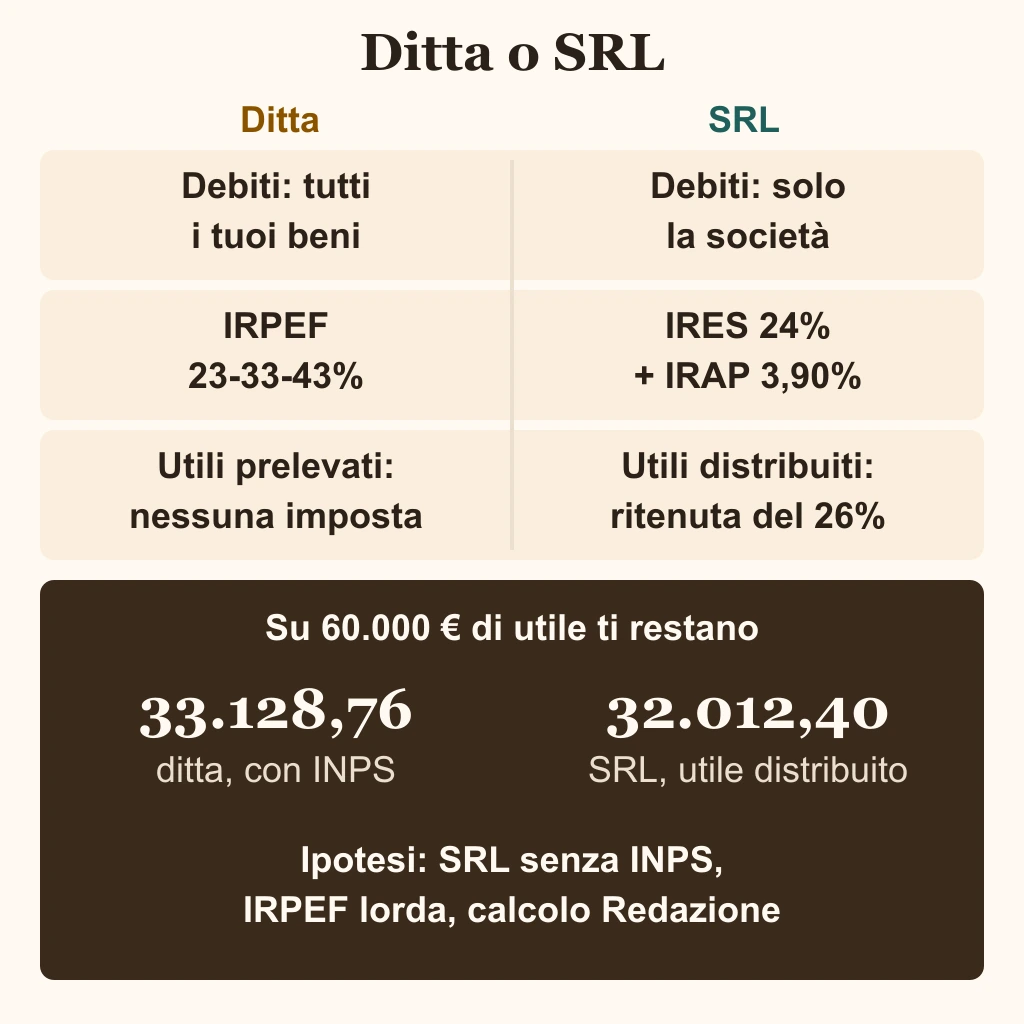
Nella ditta individuale rispondi dei debiti con tutti i tuoi beni e paghi IRPEF e contributi INPS sull'intero reddito. Nella SRL risponde la società, che versa IRES al 24% e IRAP; sugli utili che ti distribuisce si aggiunge il 26%. Quale strada costa meno dipende da quanto utile lasci in società e da quanto lavori in prima persona.
Nessuna fonte ufficiale indica da quale utile la SRL diventi più vantaggiosa, e le soglie che si leggono in giro cambiano da un sito all'altro. Per questo la pagina calcola lo stesso utile di 60.000 euro nelle due strutture, con tutte le ipotesi dichiarate. Chi ha già una ditta passa di solito alla SRL con un conferimento d'azienda, neutrale per le imposte sui redditi, mentre la partita IVA non si trasferisce.
Le differenze in una tabella
La differenza più pesante riguarda chi risponde dei debiti. Seguono imposte, contributi e contabilità.
| Voce | Ditta individuale | SRL |
|---|---|---|
| Chi risponde dei debiti | il titolare, con tutti i suoi beni presenti e futuri (art. 2740 c.c.) | la società, con il suo patrimonio (art. 2462 c.c.) |
| Imposta sul reddito | IRPEF a scaglioni: 23%, 33%, 43% | IRES al 24% |
| IRAP | non dovuta dalle persone fisiche dal 2022 (legge 234/2021, art. 1, comma 8) | 3,90% sul valore della produzione netta, salvo variazioni regionali |
| Utili prelevati o distribuiti | nessuna imposta in più: il reddito è già del titolare | ritenuta del 26% a titolo d'imposta sui dividendi alle persone fisiche |
| Contributi INPS | gestione artigiani o commercianti, sul reddito d'impresa | solo per il socio che lavora in azienda con abitualità e prevalenza |
| Contabilità | semplificata o ordinaria | ordinaria (art. 13 DPR 600/1973) |
| Costituzione | dichiarazione di inizio attività con partita IVA | atto pubblico davanti a un notaio (art. 2463 c.c.) |
Nella ditta il patrimonio personale e quello dell'attività coincidono: l'art. 2740 del codice civile dice che il debitore risponde con tutti i suoi beni presenti e futuri, e le limitazioni valgono solo nei casi previsti dalla legge. Nella SRL, secondo l'art. 2462, per le obbligazioni sociali risponde soltanto la società con il suo patrimonio.
La protezione ha due limiti. Se la SRL è unipersonale e va in insolvenza, il socio unico risponde senza limiti dei debiti sorti mentre possedeva da solo l'intera partecipazione. Succede se i conferimenti non sono stati versati come richiede l'art. 2464, o finché non è stata fatta la pubblicità dell'art. 2470. E un impegno che firmi a titolo personale, come una garanzia per un finanziamento, resta tuo: la limitazione vale per i debiti della società.
IRPEF, IRES, IRAP e dividendi
Il reddito della ditta paga l'IRPEF. Nel 2026 le aliquote sono 23% fino a 28.000 euro, 33% da 28.000 a 50.000 euro e 43% oltre (art. 11 del TUIR), a cui si aggiungono le addizionali regionale e comunale. Sono gli stessi scaglioni IRPEF 2026 della guida dedicata, e per una stima sul tuo reddito c'è il calcolatore IRPEF. L'IRAP la ditta non la paga: le persone fisiche che esercitano attività commerciali o professioni ne sono escluse dal periodo d'imposta 2022.
Il titolare di ditta può anche scegliere il regime forfettario. Al posto di IRPEF, addizionali e IRAP applica un'imposta sostitutiva del 15%, o del 5% nei primi cinque anni se ricorrono le condizioni del comma 65 della legge 190/2014. Requisiti e cause di esclusione sono quelli dei requisiti del regime forfettario. La SRL non può usarlo, e lo perde anche il titolare di ditta che controlla, direttamente o indirettamente, una SRL con attività riconducibili alla sua (art. 1, comma 57, lettera d).
La SRL paga l'IRES con aliquota del 24% sul reddito (art. 77 del TUIR) e l'IRAP con aliquota del 3,90% sul valore della produzione netta. Il 3,90% è l'aliquota ordinaria indicata dal Ministero dell'Economia e delle Finanze, e le Regioni possono variarla fino a 0,92 punti percentuali.
Quando la SRL distribuisce utili a una persona fisica residente applica una ritenuta del 26% a titolo d'imposta, sia sulle partecipazioni qualificate sia su quelle non qualificate (art. 27 del DPR 600/1973). L'utile che resta in società paga solo IRES e IRAP: la tassazione si somma una seconda volta soltanto quando lo prelevi. Il compenso all'amministratore è deducibile per la SRL nell'esercizio in cui viene pagato (art. 95, comma 5, del TUIR), ma per chi lo riceve resta un reddito personale con le sue imposte e i suoi contributi, e l'esempio più sotto non lo considera.
Gli articoli del TUIR citati in questa pagina sono quelli in vigore nel 2026. Il nuovo testo unico (D.Lgs. 19 giugno 2026, n. 117, in vigore dal 4 luglio 2026) riordina la materia: se leggi una norma nel nuovo testo, controlla la numerazione.
Contributi INPS: dove cambiano
Il titolare di ditta artigiana o commerciale versa i contributi sul reddito d'impresa. Nel 2026 l'aliquota è del 24% per gli artigiani e del 24,48% per i commercianti fino a 56.224 euro di reddito, del 25% e del 25,48% oltre quella soglia (circolare INPS n. 14 del 9 febbraio 2026). Il contributo sul minimale di 18.808 euro è di 4.521,36 euro per gli artigiani e di 4.611,64 euro per i commercianti, con 7,44 euro di maternità compresi. Il reddito su cui si pagano i contributi ha un tetto di 93.707 euro, che sale a 122.295 euro per chi è iscritto dal 1° gennaio 1996. Chi applica il forfettario può chiedere lo sconto del 35%, come spiega la guida alla riduzione dei contributi INPS per i forfettari.
Nella SRL il punto è il lavoro che svolgi. Il socio che partecipa personalmente al lavoro aziendale con carattere di abitualità e prevalenza si iscrive alla gestione commercianti (pagina INPS sull'iscrizione). La base dei contributi comprende la parte del reddito d'impresa dichiarato dalla SRL che viene attribuita al socio. Conta poco quello che decide l'assemblea: vale anche se l'utile non viene distribuito (pagina INPS su aliquote e contributi dei commercianti, che rinvia alle circolari 102/2003 e 84/2021).
Chi ha solo le quote e non lavora in società non rientra nel requisito indicato dall'INPS. Per l'amministratore con partita IVA e per le SRL artigiane le regole sono diverse e qui non si ricostruiscono: chiedi a un commercialista o all'INPS quale gestione ti riguarda prima di decidere.
Costituzione e gestione: cosa serve in più
La SRL nasce con un atto costitutivo redatto per atto pubblico, quindi serve un notaio (art. 2463 c.c.). Il capitale può essere di 10.000 euro o più, oppure inferiore, da 1 euro in su: in questo caso i conferimenti sono in denaro e vanno versati per intero a chi amministra. Con un capitale sotto i 10.000 euro, un quinto degli utili netti di ogni anno va a riserva legale finché riserva e capitale insieme non arrivano a 10.000 euro. Gli importi dell'atto notarile e dell'iscrizione al registro delle imprese non sono indicati in questa pagina: chiedi un preventivo al notaio.
Ogni anno la SRL redige il bilancio, lo presenta ai soci entro il termine fissato dall'atto costitutivo e di norma entro 120 giorni dalla chiusura dell'esercizio, e lo deposita al registro delle imprese entro 30 giorni dall'approvazione (art. 2478-bis c.c.). Le società soggette a IRES tengono la contabilità ordinaria (art. 13 del DPR 600/1973). La ditta di una persona fisica può invece tenere la contabilità semplificata entro le soglie previste. Con la SRL gli adempimenti sono quindi più numerosi.
Da quale strada partire
Cinque domande mostrano da che parte pende la bilancia nel tuo caso, senza dare un verdetto.
| Domanda | Se sì | Se no |
|---|---|---|
| I ricavi dell'anno restano entro la soglia del forfettario? | il forfettario è una terza strada, solo per la ditta | passa alla domanda 2 |
| Hai debiti o rischi da tenere lontani dal patrimonio personale (clienti grandi, immobili, mutui, dipendenti)? | pesa a favore della SRL (art. 2462 c.c.), con i limiti visti sopra | la ditta può bastare |
| Prevedi di lasciare in società buona parte dell'utile (reinvestimenti, macchinari nuovi)? | l'utile non distribuito paga solo IRES e IRAP | se lo prelevi tutto, al 24% di IRES e all'IRAP si aggiunge il 26% sui dividendi |
| Vuoi far entrare altri soci o finanziatori? | la SRL può avere uno o più soci, la ditta ha un solo titolare | questa domanda non pesa sulla scelta |
| Accetti contabilità ordinaria, bilancio e notaio come costi fissi? | la SRL è percorribile | pende verso la ditta |
Le domande non hanno soglie in euro, perché nessuna fonte ufficiale ne fissa una. Per il tuo caso conviene fare i conti con un commercialista e parlare con il notaio prima di firmare.
Dalla ditta alla SRL: il conferimento d'azienda
Quando si parla di trasformazione della ditta in SRL, di solito si intende un conferimento d'azienda: il titolare porta l'azienda nella società e riceve in cambio quote.
Per le imposte sui redditi il conferimento è neutrale. L'art. 176 del TUIR prevede che il conferimento di aziende tra soggetti residenti, fatto nell'esercizio di imprese commerciali, non generi plusvalenze né minusvalenze. Il titolare assume come valore fiscale delle quote l'ultimo valore fiscalmente riconosciuto dell'azienda, e la SRL subentra nei valori fiscali dell'azienda conferita. In alternativa la SRL può optare per un'imposta sostitutiva sui maggiori valori iscritti in bilancio, con aliquote del 18% per le imposte sui redditi e del 3% per l'IRAP: è una scelta da valutare con il commercialista. Se poi il titolare vende le quote, il costo fiscale di partenza è l'ultimo valore fiscale dell'azienda (art. 176, comma 2-bis). Ai fini IVA il conferimento di un'azienda in una società non è una cessione di beni (art. 2, comma 3, lettera b, del DPR 633/1972).
La neutralità è la differenza rispetto alla vendita dell'azienda alla SRL: lì le plusvalenze, compreso l'avviamento, concorrono al reddito (art. 86, comma 2, del TUIR).
L'azienda entra nella SRL come conferimento in natura, e l'art. 2465 del codice civile richiede la relazione giurata di un esperto o di una società di revisione, allegata all'atto costitutivo. Poiché sotto i 10.000 euro di capitale i conferimenti devono essere in denaro, per conferire un'azienda in una SRL che si costituisce servono almeno 10.000 euro di capitale.
Il passaggio non cancella i debiti già sorti. Per il trasferimento d'azienda l'art. 2560 del codice civile prevede che chi trasferisce non sia liberato dai debiti anteriori senza il consenso dei creditori, e che chi acquista un'azienda commerciale risponda di quelli che risultano dai libri contabili obbligatori. Per l'atto serve un notaio, per i valori fiscali un commercialista.
Che fine fa la partita IVA
La partita IVA della ditta non passa alla SRL. Il numero resta invariato fino alla cessazione dell'attività (art. 35, comma 1, del DPR 633/1972), e la SRL è un soggetto diverso dal titolare: ha una partita IVA propria.
La ditta dichiara la cessazione entro 30 giorni (art. 35, comma 3). Per le persone fisiche il modello è l'AA9/12, che serve per aprire, variare o chiudere la partita IVA. La SRL è iscritta al registro delle imprese e chiede la propria partita IVA con la Comunicazione unica: il modello AA7/10 è riservato a chi non deve iscriversi. Da quando l'attività passa alla società, le fatture vanno intestate alla SRL con la sua partita IVA.
Lo stesso utile in due strutture
L'esempio parte da 60.000 euro di utile prima di imposte e contributi, per un'attività commerciale senza dipendenti. Il reddito resta sotto il massimale INPS e non c'è compenso all'amministratore. L'IRAP è calcolata su 60.000 euro come valore della produzione, una semplificazione. L'IRPEF è lorda, senza detrazioni né addizionali regionale e comunale. Nelle colonne SRL il titolare non lavora in azienda con abitualità e prevalenza, quindi non versa contributi INPS.
| Voce | Ditta individuale (commerciante) | SRL, utile distribuito | SRL, utile lasciato in società |
|---|---|---|---|
| Utile prima di imposte e contributi | 60.000,00 € | 60.000,00 € | 60.000,00 € |
| Contributi INPS | 14.733,20 € | 0,00 € | 0,00 € |
| IRPEF lorda | 12.138,04 € | 0,00 € | 0,00 € |
| IRES 24% | 0,00 € | 14.400,00 € | 14.400,00 € |
| IRAP 3,90% | 0,00 € | 2.340,00 € | 2.340,00 € |
| Ritenuta sui dividendi 26% | 0,00 € | 11.247,60 € | 0,00 € |
| Resta a te | 33.128,76 € | 32.012,40 € | 0,00 € |
| Resta in società | 0,00 € | 0,00 € | 43.260,00 € |
Il calcolo è della Redazione, con aliquote e scaglioni del 2026. I contributi della ditta sono 56.224 euro al 24,48%, più 3.776 euro al 25,48%, più 7,44 euro di maternità. Sono deducibili dal reddito (art. 10, comma 1, lettera e, del TUIR), quindi l'IRPEF si calcola su 45.266,80 euro. Per la SRL l'IRES e l'IRAP si calcolano su 60.000 euro e il dividendo del 26% sui 43.260 euro che restano.
Se il titolare lavora in azienda con abitualità e prevalenza, le colonne SRL cambiano: i contributi INPS si calcolano anche sulla quota di reddito della SRL attribuita a lui, distribuita o no. Applicando a 60.000 euro le stesse aliquote della ditta il conto sarebbe di 14.733,20 euro, e la SRL con utile distribuito lascerebbe 17.279,20 euro. È un'ipotesi della Redazione, non un importo pubblicato dall'INPS.
Con queste ipotesi la ditta lascia 33.128,76 euro dopo imposte e contributi, la SRL con utile distribuito 32.012,40 euro: a 30.000 euro di utile il rapporto resta simile, con 17.439,39 euro contro 16.006,20. Se invece lavori in azienda e paghi i contributi anche nella SRL, con l'ipotesi del paragrafo precedente la distanza si allarga a favore della ditta.
Fonti
- Normattiva: codice civile, artt. 2462, 2463, 2465, 2478-bis, 2560 e 2740Responsabilità del debitore e della SRL, atto pubblico e capitale, conferimenti in natura, bilancio, debiti dell'azienda trasferita.
- Normattiva: TUIR, artt. 10, 77, 86, 95 e 176Deduzione dei contributi, aliquota IRES, plusvalenze da cessione d'azienda, compenso degli amministratori, neutralità del conferimento d'azienda.
- Normattiva: DPR 600/1973, artt. 13 e 27Ritenuta del 26% sugli utili distribuiti e contabilità delle società soggette a IRES.
- Normattiva: DPR 633/1972, artt. 2 e 35Conferimento d'azienda fuori dalle cessioni di beni, partita IVA invariata fino alla cessazione, termine di 30 giorni.
- Normattiva: legge 30 dicembre 2021, n. 234, art. 1, comma 8IRAP non dovuta dalle persone fisiche con attività commerciali o professionali dal periodo d'imposta 2022.
- Normattiva: legge 23 dicembre 2014, n. 190, art. 1Imposta sostitutiva del 15% e del 5% nel forfettario e esclusione di chi controlla una SRL con attività riconducibili (commi 57, 64 e 65).
- Normattiva: D.Lgs. 19 giugno 2026, n. 117Nuovo testo unico delle imposte sui redditi, in vigore dal 4 luglio 2026 e applicato dal 1° gennaio 2027: le regole di questa pagina sono quelle del 2026.
- Ministero dell'Economia e delle Finanze: IRAP, disciplina del tributoAliquota ordinaria del 3,90% e variazione regionale fino a 0,92 punti.
- Agenzia delle Entrate: modello AA9/12Apertura, variazione e chiusura della partita IVA delle persone fisiche, pagina aggiornata al 15 aprile 2024.
- Agenzia delle Entrate: quando utilizzare ComUnica o il modello AA7/10Il modello AA7/10 per chi non è tenuto all'iscrizione al registro delle imprese; la Comunicazione unica per gli altri.
- INPS: circolare n. 14 del 9 febbraio 2026Aliquote, minimale, contributo sul minimale, maternità e massimale 2026 per artigiani e commercianti.
- INPS: iscrizione alla gestione commerciantiRequisito di partecipazione personale al lavoro aziendale con abitualità e prevalenza per i soci di SRL.
- INPS: aliquote e contributi commerciantiBase contributiva dei soci di SRL, con il reddito d'impresa della società attribuito al socio anche se non distribuito.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Controllate il 18 novembre 2026 le fonti ufficiali elencate nella pagina: Normattiva (codice civile, TUIR, DPR 600/1973, DPR 633/1972, leggi 234/2021 e 190/2014, D.Lgs. 117/2026), Ministero dell'Economia e delle Finanze, Agenzia delle Entrate, INPS (circolare 14/2026 e pagine su iscrizione e contributi dei commercianti).
Domande frequenti
Risposte brevi ai dubbi più comuni.