Contabilità semplificata: limiti 2026 e passaggio
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 7 min di lettura · 11 fonti
Fino a 500.000 euro di ricavi per i servizi e 800.000 per le altre attività si resta in semplificata. Per i professionisti l'ordinaria è un'opzione di almeno tre anni.
- Per chi è
- titolare di partita IVA
- Fase della procedura
- scelta del regime contabile e controllo dei ricavi a fine anno
- Scadenza
- L'opzione per la contabilità ordinaria si comunica nel quadro VO della dichiarazione IVA: controlla sul sito dell'Agenzia delle Entrate come e quando.
- Quando controllare
- A fine anno, quando sommi i ricavi incassati, e prima della dichiarazione IVA.
Risposta rapida
Fino a 500.000 euro di ricavi incassati per i servizi, e fino a 800.000 euro per le altre attività, una ditta individuale o una società di persone resta in contabilità semplificata. Il conto si fa sull'anno intero precedente: se in un anno superi il limite, per l'anno dopo l'esonero dalle scritture ordinarie non spetta più.
I professionisti seguono un'altra strada. Le norme che li riguardano non fissano soglie di compensi: si tiene il registro cronologico dell'articolo 19 (o i registri IVA al suo posto) e si passa all'ordinaria solo con un'opzione, che vincola per almeno tre anni.
I limiti di ricavi
I due limiti sono nell'articolo 18 del DPR 600/1973, la norma sulla contabilità delle imprese minori. Il testo con questi importi è in vigore dal 1° gennaio 2023 al 31 dicembre 2026.
| Attività | Limite di ricavi | Come si misura |
|---|---|---|
| Prestazioni di servizi | 500.000 euro | ricavi dell'anno intero precedente |
| Altre attività | 800.000 euro | ricavi dell'anno intero precedente |
| Attività miste | quello dell'attività prevalente | senza annotazione distinta dei ricavi, prevalgono le attività diverse dai servizi |
| Nuova attività | gli stessi limiti | ricavi previsti, ragguagliati a un anno (articolo 18, comma 9) |
Il testo parla di ricavi "percepiti in un anno intero" e dice che chi non li ha superati è esonerato per l'anno successivo dalla tenuta delle scritture contabili ordinarie. Le istruzioni alla dichiarazione IVA 2026 dell'Agenzia delle Entrate lo applicano così: con ricavi del 2024 entro i limiti, la scelta riguarda il 2025. Chi arriva dalla contabilità ordinaria guarda invece ai ricavi dell'ultimo anno in cui ha applicato i criteri dell'articolo 109, comma 2, del TUIR, cioè quelli di competenza.
Per capire quali ricavi contano, guarda gli incassi: l'articolo 18, comma 11, considera ricavi del periodo le somme incassate e annotate nei registri dei commi 2 o 4. Una fattura emessa a dicembre e pagata a gennaio rientra quindi nell'anno dell'incasso.
Quali attività siano prestazioni di servizi lo decide un decreto del Ministro dell'economia, richiamato dallo stesso comma 1. Se la tua attività è a metà tra servizi e vendita di beni, chiedi al commercialista come va classificata.
Questi sono i limiti del 2026. Dal 1° gennaio 2027 l'articolo 18 è abrogato dal decreto legislativo 5 agosto 2026, n. 141, che approva il testo unico in materia di adempimenti e accertamento (Gazzetta Ufficiale n. 181 del 6 agosto 2026). Al 18 novembre 2026 questa pagina non indica in quale articolo del nuovo testo passi la disciplina né quali soglie varranno dal 2027: prima di fare i conti sul nuovo anno controlla sul sito dell'Agenzia delle Entrate.
Chi può usare la semplificata
L'esonero dell'articolo 18 riguarda i soggetti delle lettere c) e d) dell'articolo 13: società in nome collettivo, società in accomandita semplice e società equiparate, e persone fisiche che esercitano imprese commerciali. In pratica: ditte individuali, snc e sas.
Una SRL rientra nelle società soggette a IRES (articolo 13, lettera a) e tiene le scritture dell'articolo 14: libro giornale, libro degli inventari, registri IVA e scritture ausiliarie, comprese quelle di magazzino. I limiti di ricavi non la riguardano, perché l'articolo 18 li prevede solo per le lettere c) e d).
Per le nuove imprese, il comma 9 permette di cominciare in semplificata se i ricavi che si prevedono, riportati a un anno, stanno entro i limiti. I contribuenti esonerati dagli obblighi IVA ai sensi dell'articolo 34 del DPR 633/1972 non devono tenere i registri dei commi 2, 3 e 4.
Il forfettario è un'altra cosa: chi lo applica è esonerato dalla registrazione e dalla tenuta delle scritture contabili (legge 190/2014, articolo 1, comma 69), ma conserva i documenti emessi e ricevuti. Requisiti e cause di esclusione sono nei requisiti del regime forfettario.
Criterio di cassa e registri
Nella semplificata il reddito d'impresa si calcola sulla differenza tra i ricavi incassati e le spese pagate nel periodo d'imposta (articolo 66 del TUIR), con le plusvalenze e le sopravvenienze da aggiungere e le minusvalenze da togliere. In ordinaria conta invece l'esercizio di competenza (articolo 109 del TUIR).
| Voce | Semplificata | Ordinaria |
|---|---|---|
| Reddito d'impresa | ricavi percepiti meno spese sostenute (art. 66 TUIR) | ricavi e spese dell'esercizio di competenza (art. 109 TUIR) |
| Scritture | due registri, oppure registri IVA (art. 18 DPR 600/1973) | libro giornale, libro inventari, registri IVA, scritture ausiliarie (art. 14) |
| Soggetti | ditte individuali, snc, sas | società soggette a IRES e chi esce dai limiti |
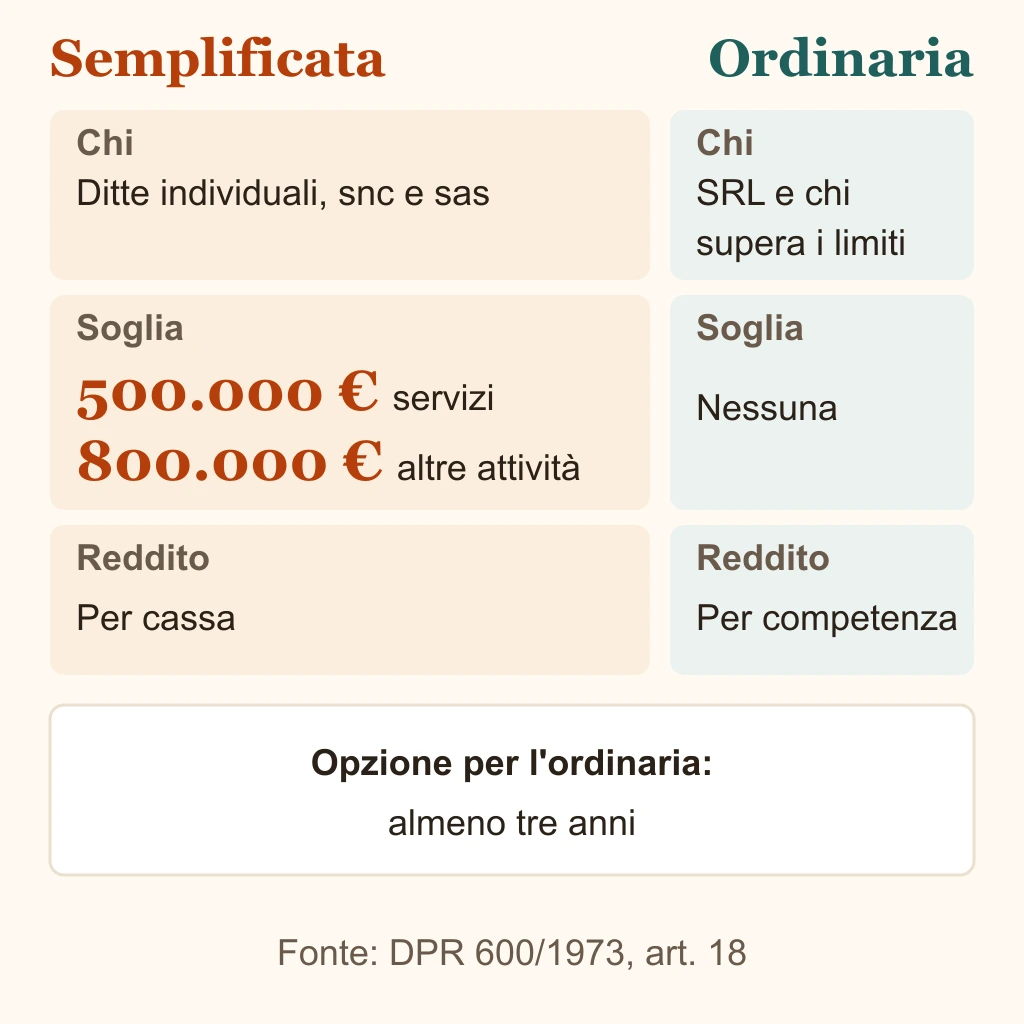
L'articolo 18 lascia tre modi di tenere i registri.
- Due registri separati (comma 2): in uno i ricavi incassati in ordine cronologico, con importo, dati di chi paga e estremi della fattura; nell'altro le spese, con riferimento alla data di pagamento. Gli altri componenti di reddito vanno annotati entro il termine della dichiarazione (comma 3).
- I registri IVA al posto dei due registri (comma 4), se contengono annotazioni separate delle operazioni non soggette a IVA. Incassi e pagamenti si annotano nel periodo in cui avvengono; per quelli mancati si riporta l'importo complessivo con riferimento alle fatture.
- Solo i registri IVA, senza annotare incassi e pagamenti (comma 5), con un'opzione vincolante per almeno tre anni. In questo caso si presume che la data di registrazione coincida con quella di incasso o pagamento.
L'opzione del comma 5 non porta alla contabilità ordinaria: riguarda solo come si tengono i registri. Quella per l'ordinaria è un'altra scelta, spiegata più sotto.
Professionisti: semplificata o ordinaria
Chi esercita arti e professioni, da solo o in società o associazione tra professionisti, non rientra nell'articolo 18: i soggetti sono quelli delle lettere e) ed f) dell'articolo 13, con le regole degli articoli 19 e 20. Le soglie delle imprese minori non valgono per loro, e nel testo dell'articolo 3 del DPR 695/1996 e dell'articolo 19 del DPR 600/1973 non compare nessuna soglia di compensi per scegliere tra i due modi di tenere le scritture.
La base è il registro cronologico dell'articolo 19. Vi si annotano le somme incassate, al lordo e al netto dei rimborsi spese anticipati, con la ritenuta d'acconto subita, i dati di chi ha pagato e gli estremi della fattura. Vanno nello stesso registro le spese da dedurre e i beni da ammortizzare. L'articolo 3, comma 1, del DPR 695/1996 permette di usare i registri IVA al posto di quel registro, se le operazioni non soggette a IVA sono annotate a parte.
L'ordinaria è un'opzione (comma 2 dello stesso articolo). Si esercita nella dichiarazione IVA annuale relativa all'anno precedente o in quella di inizio attività, vale fino a revoca e comunque per almeno tre anni. Nelle istruzioni IVA 2026 si comunica con la casella 1 del rigo VO21, e con la casella 2 si comunica la revoca.
| Scelta | Cosa si tiene | Base |
|---|---|---|
| Regola | registro cronologico, oppure registri IVA al suo posto | art. 19 DPR 600/1973; art. 3, c. 1, DPR 695/1996 |
| Opzione per l'ordinaria (almeno tre anni) | registro cronologico integrato dai movimenti finanziari, registri IVA obbligatori, registro dei beni ammortizzabili | art. 3, c. 2, DPR 695/1996 |
Il reddito resta quello dell'articolo 54 del TUIR: somme percepite nel periodo d'imposta meno spese sostenute nello stesso periodo. Cambiano i registri, non la regola di calcolo. La norma elenca le scritture da tenere con l'opzione, non i vantaggi: prima di scegliere, chiedi al commercialista che cosa cambia nel tuo caso. Se la tua è un'attività di consulenza, la scelta del codice è nella guida ai codici ATECO per la consulenza.
La pagina di Normattiva dell'articolo 3 del DPR 695/1996 non riporta, al 18 novembre 2026, abrogazioni dal 1° gennaio 2027.
Quando passi all'ordinaria
Il passaggio avviene in due modi: per obbligo, se i ricavi incassati superano il limite, o per scelta, con l'opzione.
Per obbligo: l'esonero vale per l'anno successivo a quello in cui i ricavi stanno nei limiti, e il comma 7 lo estende di anno in anno finché i limiti non vengono superati. Se in un anno li superi, dall'anno dopo tieni le scritture ordinarie. Il testo non dice niente sul superamento in corso d'anno: l'effetto riguarda l'anno successivo.
Per scelta: il comma 8 dà facoltà di optare per l'ordinaria, con effetto dall'inizio del periodo d'imposta in cui l'opzione è esercitata. Vale fino a revoca e comunque per quel periodo e per i due successivi. Secondo le istruzioni IVA 2026, dopo il triennio si rinnova tacitamente di anno in anno finché non la revochi.
L'opzione si comunica con il quadro VO della dichiarazione IVA annuale, anche quando la scelta risulta dal comportamento tenuto durante l'anno (articolo 2 del DPR 442/1997). Per le imprese minori è la casella 1 del rigo VO20, e la casella 2 serve per la revoca. Se non sei tenuto alla dichiarazione IVA annuale, il quadro VO va allegato alla dichiarazione dei redditi.
| Opzione | Cosa cambia | Durata | Dove si comunica |
|---|---|---|---|
| Comma 5 | si tengono solo i registri IVA, senza annotare incassi e pagamenti | almeno un triennio | rigo VO26 |
| Comma 8 | si passa alla contabilità ordinaria | quel periodo d'imposta e i due successivi, poi fino a revoca | rigo VO20 |
Il testo dell'articolo 18 non descrive in modo esplicito come si torna alla semplificata dopo l'opzione. Prima di revocare chiedi conferma al commercialista, e a fine anno somma i ricavi incassati: sono quelli che contano per il limite.
Prima di scegliere
- Controlla la forma: ditta individuale, snc e sas possono usare la semplificata, una SRL no.
- Somma i ricavi incassati l'anno scorso e confrontali con 500.000 euro se fai servizi o con 800.000 euro per le altre attività; con attività miste conta quella prevalente.
- Guarda come annoti incassi e spese: due registri, registri IVA, oppure solo registri IVA con un'opzione che dura almeno tre anni.
- Se pensi di passare all'ordinaria per scelta, ricorda che l'opzione vale per l'anno in cui la eserciti e per i due successivi, e si comunica nel quadro VO.
- Se sei un professionista, non cercare una soglia di compensi: l'ordinaria si ottiene solo con l'opzione dell'articolo 3 del DPR 695/1996, per almeno tre anni.
- Se applichi il forfettario, non tieni scritture contabili ma conservi i documenti emessi e ricevuti.
Fonti
- Normattiva: DPR 600/1973, art. 18Limiti di 500.000 e 800.000 euro, registri, opzioni dei commi 5 e 8, nuove imprese; abrogazione dal 1° gennaio 2027 (consultato il 18 novembre 2026).
- Normattiva: DPR 600/1973, art. 13Soggetti obbligati alle scritture contabili: società soggette a IRES, snc, sas, imprenditori, professionisti.
- Normattiva: DPR 600/1973, art. 14Scritture della contabilità ordinaria.
- Normattiva: DPR 600/1973, art. 19Registro cronologico dei professionisti.
- Normattiva: DPR 695/1996, art. 3Registri IVA al posto del registro dei professionisti e opzione per l'ordinaria, valida almeno tre anni.
- Normattiva: TUIR, art. 66Reddito d'impresa per cassa nella semplificata.
- Normattiva: TUIR, art. 109Criterio di competenza.
- Normattiva: TUIR, art. 54Reddito di lavoro autonomo: somme percepite meno spese sostenute.
- Normattiva: legge 190/2014, art. 1, comma 69Esonero dei forfettari dalle scritture contabili e obbligo di conservare i documenti.
- Normattiva: D.Lgs. 5 agosto 2026, n. 141Testo unico adempimenti e accertamento, Gazzetta Ufficiale n. 181 del 6 agosto 2026.
- Agenzia delle Entrate: istruzioni alla dichiarazione IVA 2026, quadro VOCome si comunicano le opzioni per l'ordinaria, durata e revoca (righi VO20, VO21 e VO26).
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Controllate il 18 novembre 2026 le fonti ufficiali elencate nella pagina: Normattiva (DPR 600/1973 artt. 13, 14, 18 e 19, DPR 695/1996 art. 3, TUIR artt. 54, 66 e 109, legge 190/2014 art. 1, D.Lgs. 141/2026) e istruzioni alla dichiarazione IVA 2026 dell'Agenzia delle Entrate.
Domande frequenti
Risposte brevi ai dubbi più comuni.