Riduzione contributi INPS forfettari: domanda e scadenza
Di Redazione · Aggiornato al 15 novembre 2026 · Pubblicato il 15 novembre 2026 · 6 min di lettura · 10 fonti
Chi può chiedere la riduzione del 35%, quanto vale sui contributi 2026 di artigiani e commercianti, come si presenta la domanda e cosa succede se rinunci.
- Per chi è
- titolare di ditta individuale in regime forfettario, artigiano o commerciante
- Fase della procedura
- domanda di regime contributivo agevolato all'INPS
- Scadenza
- Controlla sul sito dell'INPS la scadenza della domanda per l'anno in cui vuoi lo sconto.
- Quando controllare
- Ogni gennaio e febbraio, prima del 28 febbraio.
Risposta rapida
Lo sconto del 35% sui contributi INPS non è automatico: lo ottiene il forfettario iscritto alla gestione artigiani o commercianti che presenta domanda, entro il 28 febbraio se l'attività è già avviata, subito dopo l'iscrizione se è nuova. Nel 2026 il contributo sul minimale è di 4.521,36 euro per gli artigiani e di 4.611,64 euro per i commercianti, prima dello sconto.
Chi lo aveva già nel 2025 e non rinuncia lo mantiene nel 2026 senza rifare la domanda. Se il 28 febbraio passa senza domanda, per quell'anno lo sconto è perso.
Chi può chiederla
Servono tre cose insieme. Applichi il regime forfettario, con le sue soglie e cause di esclusione: sono nei requisiti del regime forfettario. Eserciti un'attività d'impresa iscritta alla gestione artigiani o alla gestione commercianti dell'INPS. Presenti la domanda, perché lo sconto è facoltativo.
La norma parla di chi esercita attività d'impresa (articolo 241, comma 1, del nuovo testo unico delle imposte sui redditi, che riprende i commi 76-84 della legge 190/2014). L'INPS la applica a persone fisiche con una o più ditte individuali, anche in forma di impresa familiare (circolare n. 35/2016). Il libero professionista iscritto alla gestione separata ne resta fuori: per lui la circolare INPS n. 8/2026 indica il 26,07%, oppure il 24% se ha un'altra previdenza o una pensione, senza lo sconto.
Chi fa consulenza e deve capire in quale delle due gestioni rientra trova le aliquote a confronto nella parte sui contributi della guida al codice ATECO della consulenza.
Quanto si risparmia nel 2026
L'INPS applica la riduzione al contributo complessivo, sul minimale e sul reddito che lo supera. Il contributo di maternità, 7,44 euro l'anno, resta dovuto per intero. Il minimale di reddito 2026 è di 18.808 euro.
| Voce | Artigiani | Commercianti |
|---|---|---|
| Aliquota fino a 56.224 euro di reddito | 24% | 24,48% |
| Contributo sul minimale senza maternità, prima dello sconto | 4.513,92 € | 4.604,20 € |
| Stesso contributo con lo sconto del 35% | 2.934,05 € | 2.992,73 € |
| Contributo di maternità, non ridotto | 7,44 € | 7,44 € |
| Totale annuo sul minimale, prima dello sconto | 4.521,36 € | 4.611,64 € |
| Totale annuo sul minimale, con lo sconto | 2.941,49 € | 3.000,17 € |
| Risparmio sul minimale | 1.579,87 € | 1.611,47 € |
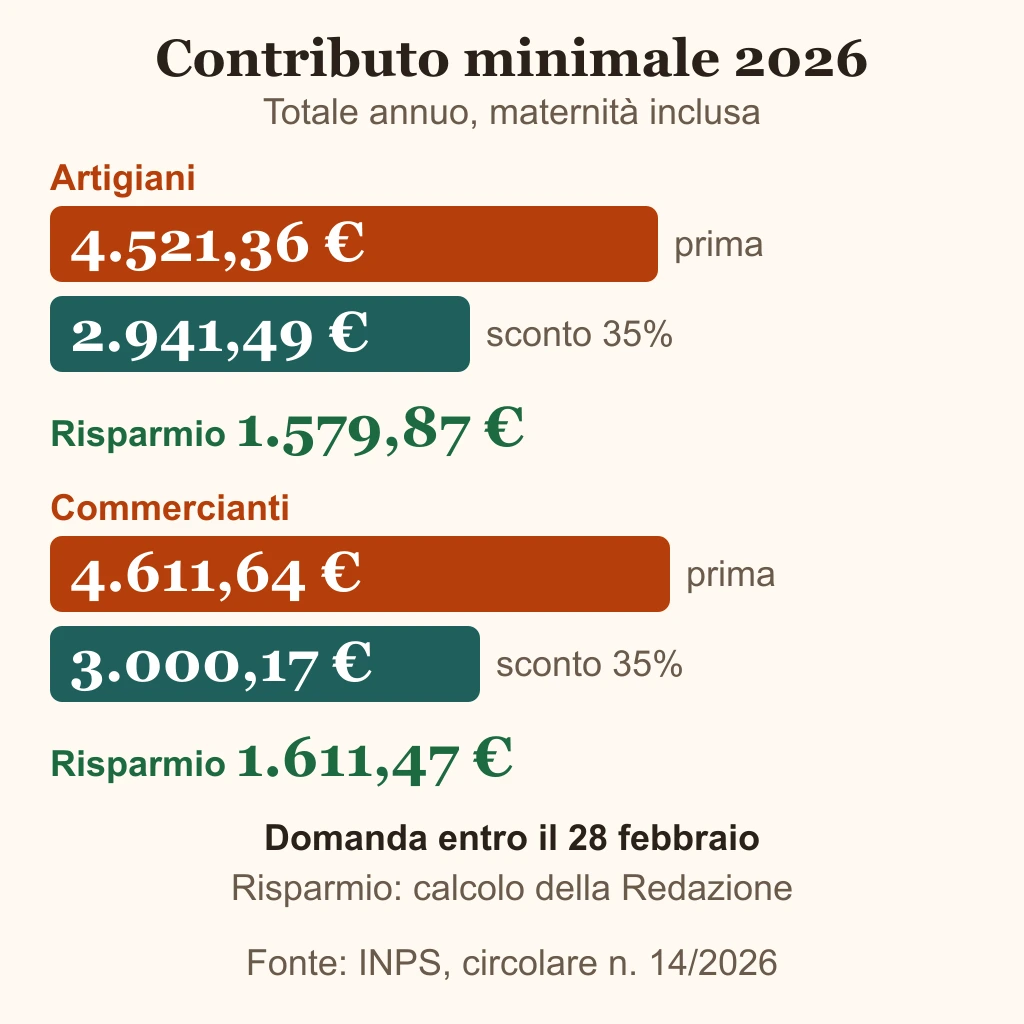
I contributi prima dello sconto e le aliquote vengono dalla circolare INPS n. 14/2026. Gli importi ridotti e il risparmio sono un calcolo della Redazione (contributo × 65%, maternità esclusa), non cifre pubblicate dall'INPS. Per i commercianti il contributo comprende lo 0,48% dell'indennizzo per la cessazione dell'attività.
Sul reddito sopra il minimale, fino a 56.224 euro, si paga l'aliquota piena e lo sconto è sempre del 35%: l'aliquota effettiva scende al 15,6% per gli artigiani e al 15,91% per i commercianti, arrotondando. Con un reddito forfettario di 30.000 euro un artigiano deve 7.200 euro di contributo (30.000 × 24%), che con lo sconto diventano 4.680 euro, più i 7,44 euro di maternità. Oltre 56.224 euro l'aliquota sale di un punto, al 25% e al 25,48%.
Il minimale si paga con F24 in quattro rate: 18 maggio, 20 agosto, 16 novembre 2026 e 16 febbraio 2027. La parte sopra il minimale segue le date delle imposte sui redditi, con saldo 2025 e primo e secondo acconto 2026. Gli importi da versare sono nel Cassetto previdenziale, alla sezione «Dati del mod. F24».
I mesi accreditati ai fini della pensione dipendono da quanto versi rispetto al minimale. Per l'accredito la legge richiama l'articolo 2, comma 29, della legge 335/1995, e la circolare INPS n. 35/2016 parla di mesi proporzionali a quanto versato quando l'importo è inferiore a quello ordinario sul minimale. Per sapere quanti mesi risultano con il contributo ridotto, chiedi a un patronato o a un commercialista prima di decidere.
I passaggi della domanda
Se la domanda serve, e per quando, dipende da quando hai aperto l'attività.
| Situazione | Cosa fare | Termine |
|---|---|---|
| Eri già nel regime agevolato nel 2025 e non hai rinunciato | Nessuna domanda: lo sconto continua nel 2026 se restano i requisiti fiscali | Nessuno |
| Attività già avviata, sconto mai chiesto | Domanda all'INPS | 28 febbraio dell'anno da cui vuoi lo sconto (per il 2026 era il 28 febbraio 2026, termine perentorio) |
| Attività nuova, appena iscritta | Domanda all'INPS | Subito dopo l'iscrizione, per consentire la tariffazione agevolata |
- Controlla di avere i requisiti del forfettario e l'iscrizione alla gestione artigiani o commercianti.
- Trova la tua riga nella tabella: stabilisce se la domanda serve ed entro quando.
- Presenta la domanda online nel Cassetto previdenziale artigiani e commercianti: la legge prevede una comunicazione telematica con il modulo messo a disposizione dall'INPS.
- Versa le rate con F24 alle scadenze, con gli importi che trovi nel Cassetto (vedi la procedura per pagare con F24).
- Se non vuoi più lo sconto, invia la rinuncia: vale per sempre.
Quando la domanda arriva all'INPS prima della prima elaborazione utile, l'Istituto applica subito la tariffazione agevolata e rende disponibili nel Cassetto gli F24 precompilati (circolare INPS n. 29/2015).
Pensionati e altre riduzioni
Il pensionato con partita IVA versa i contributi sul reddito da attività autonoma, e gestione e aliquota dipendono dall'attività.
Nella gestione artigiani o commercianti chi ha più di 65 anni ed è già pensionato presso le gestioni dell'INPS può chiedere di pagare la metà dei contributi (articolo 59, comma 15, legge 449/1997, valido anche nel 2026). Spetta con una pensione diretta o con un assegno ordinario di invalidità. Restano fuori le pensioni a carico della gestione separata e Opzione donna, liquidate con il calcolo contributivo. Questo dimezzamento non si somma ad altre agevolazioni contributive, e con il regime del 35% non si applica: lo stabilisce l'articolo 241, comma 5, del testo unico.
Il professionista pensionato iscritto alla gestione separata versa il 24% nel 2026, contro il 26,07% di chi non ha altra previdenza né pensione (circolare INPS n. 8/2026). Lo sconto del 35% non rientra in questa gestione.
Per chi si è iscritto per la prima volta alla gestione artigiani o commercianti nel 2025 c'è una terza riduzione, del 50% sulla sola aliquota IVS per 36 mesi (articolo 1, comma 186, legge 207/2024). È alternativa al 35%: l'INPS la dichiara incompatibile con il regime forfettario previdenziale e con la riduzione per gli over 65.
Quando la riduzione finisce
Lo sconto dura finché restano i requisiti del forfettario e non lo lasci tu. Se viene meno una condizione di accesso o scatta una causa di esclusione, il regime contributivo agevolato cessa dall'anno successivo, e si torna ai contributi ordinari. Sull'imposta, invece, il forfettario finisce nello stesso anno se i ricavi o i compensi superano 100.000 euro (Agenzia delle Entrate).
La rinuncia ha regole sue. Inviata entro il 28 febbraio, riporta al regime ordinario dal 1° gennaio di quell'anno. Se arriva dopo, vale dal 1° gennaio dell'anno seguente (circolare INPS n. 14/2026). Non è una domanda tardiva: sposta solo la data da cui paghi i contributi pieni. In ogni caso l'uscita è definitiva, e non si rientra nel regime nemmeno se i requisiti ci sono (articolo 241, comma 7).
L'ultimo giorno
Per avere lo sconto dal 2027 su un'attività già avviata, la domanda va presentata entro il 28 febbraio 2027, termine di decadenza (articolo 241, comma 8, del testo unico). Quel giorno è una domenica: la norma non prevede uno spostamento a lunedì 1° marzo, e al 15 novembre 2026 la circolare INPS con le istruzioni per il 2027 non risultava pubblicata. Le circolari annuali del 2025 e del 2026 sono datate 7 e 9 febbraio.
Presenta la domanda entro venerdì 26 febbraio 2027. Se l'attività parte nel 2027, falla subito dopo aver ricevuto l'iscrizione. Se il termine passa, lo sconto salta per quell'anno e la domanda successiva vale dal 1° gennaio dell'anno dopo.
Fonti
- INPS: circolare n. 14 del 9 febbraio 2026Aliquote, minimale e contributo 2026, scadenze di versamento, regime agevolato del 35% (par. 8), rinuncia, riduzione del 50% per gli over 65.
- INPS: circolare n. 35 del 19 febbraio 2016Sconto sul contributo complessivo, maternità di 7,44 euro, accredito dei mesi, termine del 28 febbraio ed effetto della domanda tardiva.
- INPS: circolare n. 29 del 10 febbraio 2015Domanda telematica nel Cassetto per artigiani e commercianti e tariffazione agevolata per le nuove imprese.
- INPS: riduzione contributiva artigiani e commerciantiAggiornata al 21 ottobre 2025: chi ha diritto alla riduzione del 50% per i pensionati con più di 65 anni e perché non si cumula.
- INPS: riduzione contributiva ai nuovi iscrittiNotizia del 28 aprile 2025: riduzione del 50% per 36 mesi per chi si iscrive nel 2025 e incompatibilità con il regime forfettario previdenziale.
- INPS: circolare n. 8 del 3 febbraio 2026Aliquote 2026 della gestione separata: 26,07% per i liberi professionisti, 24% con altra previdenza o pensione.
- Agenzia delle Entrate: scheda sul regime forfetarioPerdita del regime dall'anno successivo e uscita nello stesso anno oltre 100.000 euro, secondo la pagina aggiornata al 21 luglio 2026.
- Normattiva: legge 23 dicembre 2014, n. 190, art. 1 (testo al 1° giugno 2026)Commi 76-84: riduzione del 35%, accredito, termine del 28 febbraio, cessazione, incompatibilità con il dimezzamento per gli over 65.
- Normattiva: D.Lgs. 19 giugno 2026, n. 117, art. 241Nuovo testo unico delle imposte sui redditi, in vigore dal 4 luglio 2026: all'articolo 241 le stesse regole del regime contributivo agevolato dei commi 76-84.
- Agenzia delle Entrate: risposta n. 213/2026Le norme sul forfettario sono negli articoli 232-243 del nuovo testo unico, applicabile dal 1° gennaio 2027.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 15 novembre 2026Controllate il 15 novembre 2026 le fonti ufficiali elencate nella pagina: INPS, Agenzia delle Entrate, Normattiva.
Domande frequenti
Risposte brevi ai dubbi più comuni.