Ecobonus 2026: tende da sole e differenza con il bonus casa
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 8 min di lettura · 7 fonti
Aliquote 2025-2027, requisiti delle tende da sole come schermature solari, differenze con il bonus casa e invio della scheda ENEA.
- Per chi è
- proprietario o inquilino che installa tende da sole o rinnova la casa per risparmiare energia
- Fase della procedura
- scelta del prodotto, pagamento, scheda ENEA e dichiarazione dei redditi
- Scadenza
- Invia la scheda all'ENEA entro 90 giorni dalla fine dei lavori e controlla le aliquote dell'anno in cui paghi sul sito dell'Agenzia delle Entrate.
- Quando controllare
- Prima di ordinare la tenda e prima del bonifico.
Risposta rapida
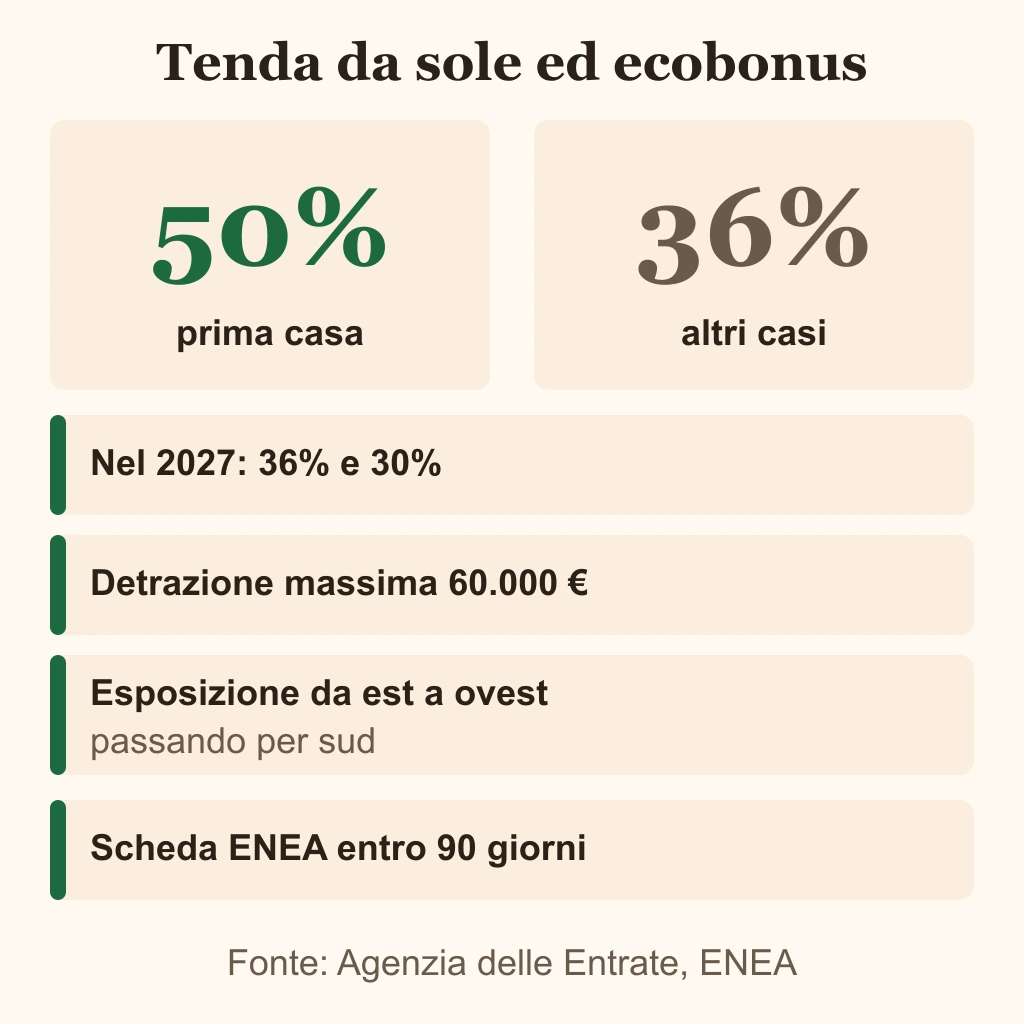
Una tenda da sole rientra nell'ecobonus solo se è una schermatura solare tecnica, fissata all'edificio e rivolta da est a ovest passando per sud. In quel caso la detrazione è del 50% sulla prima casa e del 36% negli altri casi, per le spese del 2025 e del 2026. Il 50% spetta a chi è proprietario o titolare di un diritto reale e nella casa ci abita. Inquilini, comodatari e familiari conviventi restano al 36%.
Le percentuali sono uguali a quelle del bonus casa, ma il limite no: l'ecobonus fissa una detrazione massima per ogni tipo di intervento (60.000 euro per le schermature solari), mentre il bonus casa limita la spesa a 96.000 euro per unità immobiliare.
Interventi e aliquote 2025-2027
Le percentuali dipendono dall'anno in cui paghi e da chi sei rispetto alla casa. Secondo l'Agenzia delle Entrate la detrazione si recupera in dieci rate annuali di pari importo.
| Spese pagate | Abitazione principale (proprietario o titolare di un diritto reale) | Altri casi |
|---|---|---|
| Fino al 2024 | 65% per la maggior parte degli interventi, 50% per infissi, schermature solari e caldaie a biomassa | |
| 2025 e 2026 | 50% | 36% |
| 2027 | 36% | 30% |
Il limite dell'ecobonus riguarda la detrazione, non la spesa: cambia a seconda dell'intervento. Nel 2025 e nel 2026 i massimali, con la spesa che li esaurisce, sono questi.
| Intervento | Detrazione massima | Spesa massima al 50% | Spesa massima al 36% |
|---|---|---|---|
| Schermature solari | 60.000 € | 120.000 € | 166.666,67 € |
| Pannelli solari | 60.000 € | 120.000 € | 166.666,67 € |
| Involucro dell'edificio | 60.000 € | 120.000 € | 166.666,67 € |
| Sostituzione degli impianti di climatizzazione invernale | 30.000 € | 60.000 € | 83.333,33 € |
| Caldaie a biomassa | 30.000 € | 60.000 € | 83.333,33 € |
Per l'abitazione principale vale la definizione dell'articolo 10, comma 3-bis, del TUIR: conta anche la casa in cui abita un familiare del proprietario. Se nello stesso anno i lavori riguardano due immobili, il proprio e quello di un familiare, il 50% spetta solo sulla casa in cui abiti tu (circolare 8/E del 2025). La proprietà o il diritto reale devono esserci all'inizio dei lavori o al momento del pagamento, se precedente.
Dal 2025 le caldaie uniche a combustibili fossili sono fuori dalla detrazione. Sopra i 75.000 euro di reddito complessivo si applica anche il tetto agli oneri detraibili dell'articolo 16-ter del TUIR, spiegato nella guida al bonus ristrutturazione 2026.
Tende da sole e schermature solari
Nelle norme dell'ecobonus le tende da sole si chiamano schermature solari. Il vademecum dell'ENEA, aggiornato al 23 settembre 2026, cita tra gli esempi le tende da sole, le veneziane, le tende a rullo e quelle a bracci, a patto che abbiano questi requisiti.
| Requisito | Cosa dice la fonte |
|---|---|
| Tipo di sistema | Schermature dell'allegato M al d.lgs. 311/2006, con marcatura CE |
| Fissaggio | Solidali con l'involucro edilizio, non liberamente montabili e smontabili dall'utente |
| Posizione | A protezione di una superficie vetrata, all'interno, all'esterno o integrate |
| Funzionamento | Mobili e "tecniche" |
| Orientamento | Da est a ovest passando per sud; escluse le esposizioni a nord, compresi nord-est e nord-ovest |
| Fattore solare | Trasmissione solare totale (g tot) fino a 0,35, valutata con il vetro di tipo C secondo le norme UNI EN 14500 e 14501 |
Una tenda che si monta e si smonta da sé, o che non ha le caratteristiche tecniche dell'elenco, non è una schermatura solare ai fini dell'ecobonus. Persiane, scuri e avvolgibili, cioè le chiusure oscuranti, sono ammesse con qualsiasi orientamento. Per le schermature, a differenza di altri interventi, non serve un impianto di riscaldamento nell'edificio.
Si detraggono la fornitura e la posa, l'eventuale smontaggio dei sistemi vecchi, i meccanismi automatici di regolazione, le prestazioni professionali e le opere provvisionali. Secondo l'Agenzia delle Entrate rientrano anche le opere murarie necessarie alla posa.
Un esempio ricalcolato dalle aliquote dell'Agenzia delle Entrate: una tenda da sole tecnica da 4.000 euro sulla prima casa dà una detrazione di 2.000 euro, cioè dieci rate da 200 euro. Sulla casa in affitto, per l'inquilino, il 36% porta la detrazione a 1.440 euro, cioè 144 euro l'anno.
Chi ha usato l'ecobonus per i lavori non può chiedere il bonus mobili. Sono inoltre fuori dal bonus mobili le tende e i tendaggi da interni, come precisa la guida dell'Agenzia di gennaio 2026. Per le tende che non hanno i requisiti, al 18 novembre 2026 la guida dell'Agenzia sulle ristrutturazioni non nomina le tende da sole: se un altro bonus le copre dipende dal lavoro, e conviene chiederlo al tecnico o a un CAF prima di ordinare.
Lo sconto in fattura e la cessione del credito per questi interventi non esistono più dal 17 febbraio 2023, salvo le eccezioni dell'articolo 2 del d.l. 11/2023: oggi la detrazione si usa nella dichiarazione dei redditi.
Ecobonus e bonus casa a confronto
Nel 2025 e nel 2026 le percentuali coincidono, ed è per questo che i due bonus sembrano lo stesso. Cambiano il limite, i lavori coperti e le carte da preparare.
| Voce | Ecobonus | Bonus casa |
|---|---|---|
| Percentuali 2025 e 2026 | 50% abitazione principale, 36% altri casi | 50% abitazione principale, 36% altri casi |
| Percentuali 2027 | 36% e 30% | 36% e 30% |
| Limite | Detrazione massima per tipo di intervento (60.000 € per le schermature solari) | 96.000 € di spesa per unità immobiliare (48.000 € dal 2028) |
| Lavori coperti | Riqualificazione energetica, con requisiti tecnici | Manutenzione straordinaria, restauro, ristrutturazione e altri lavori elencati dalla legge |
| Scheda ENEA | Sempre, entro 90 giorni dalla fine dei lavori | Solo per i lavori con risparmio energetico o fonti rinnovabili |
| Scheda mancante | Si rimedia con la remissione in bonis, entro la prima dichiarazione utile | La mancata o tardiva trasmissione non fa perdere la detrazione (risoluzione 46/E del 2019) |
| Asseverazione di un tecnico | Sì, con computo metrico (in alcuni casi basta la certificazione del fornitore) | Di regola no: servono il titolo edilizio o, se non c'è, la dichiarazione sostitutiva |
| Bonifico | Causale per risparmio energetico, ritenuta 11% a carico dell'impresa | Causale per recupero del patrimonio edilizio, ritenuta 11% a carico dell'impresa |
| Bonus mobili sui lavori | No | Sì, con i lavori che lo consentono |
Per la stessa spesa si sceglie uno solo dei due benefici, e si rispettano gli adempimenti di quello scelto: lo dice l'Agenzia delle Entrate sia nella guida sull'ecobonus sia in quella sulle ristrutturazioni. Quando un lavoro ha i requisiti di entrambi, sceglie il contribuente, e la scelta dipende dal tipo di lavoro. Per i dettagli sul bonus casa c'è la guida al bonus ristrutturazione.
Adempimenti: ENEA, asseverazione e bonifico
- Paga con un bonifico bancario o postale "dedicato". Nella causale va indicato che la spesa riguarda il risparmio energetico, e il bonifico riporta il codice fiscale di chi detrae e la partita IVA o il codice fiscale dell'impresa. Dal 1° marzo 2024 la banca trattiene all'impresa l'11%: non lo paghi tu. La spesa conta dal giorno in cui dai l'ordine di pagamento, anche se l'addebito arriva dopo.
- Fatti rilasciare l'asseverazione di un tecnico abilitato, con il computo metrico. Dove non è obbligatorio depositare in Comune la relazione tecnica, può bastare la certificazione del fornitore o del produttore. Chiedi anche la marcatura CE, le schede tecniche e l'attestazione del produttore con il valore di g tot. L'attestato di prestazione energetica per le schermature solari non serve.
- Invia la scheda descrittiva all'ENEA solo dal portale bonusfiscali.enea.it, nella sezione Ecobonus dell'anno in cui finiscono i lavori, entro 90 giorni dal collaudo o dalla fine dei lavori. Conserva l'e-mail di conferma oppure la scheda con il codice CPID.
- Indica le rate nella dichiarazione dei redditi: quadro E, sezione IV, righi E61-E62, colonna 1, codice 5 per le schermature solari. La procedura è quella di presentare il 730, e a ogni rata corrisponde una quota di IRPEF in meno: il calcolatore IRPEF parte dal tuo reddito e mostra l'imposta che resta.
- Tieni fatture, bonifici, scheda ENEA e documenti tecnici: gli uffici possono chiederli in fase di controllo.
Se hai dimenticato la scheda, la remissione in bonis (articolo 2, comma 1, del d.l. 16/2012) salva la detrazione, purché la violazione non sia già stata contestata. Invii la scheda entro il termine della prima dichiarazione utile e versi 250 euro, non compensabili.
Prima di ordinare la tenda
- Controlla di essere proprietario o titolare di un diritto reale e che la casa sia la tua abitazione principale: da qui dipende il 50% o il 36%.
- Chiedi al produttore se la tenda è una schermatura solare tecnica dell'allegato M, con marcatura CE.
- Verifica l'orientamento: la finestra deve guardare da est a ovest passando per sud.
- Fatti dare per iscritto il valore di g tot, che deve essere al massimo 0,35.
- Concorda con un tecnico abilitato l'asseverazione, oppure con il fornitore la certificazione, se è ammessa.
- Imposta il bonifico dedicato, con la causale per il risparmio energetico.
- Segna sul calendario i 90 giorni per la scheda ENEA, da contare dalla fine dei lavori.
- Non portare la stessa spesa sia nell'ecobonus sia nel bonus casa.
- Se il reddito supera i 75.000 euro, calcola prima il tetto agli oneri detraibili.
Fonti
- Agenzia delle Entrate: guida "Tutte le agevolazioni della dichiarazione 2026", capitolo EcobonusAliquote 2025-2027, massimali per intervento, abitazione principale, bonifico, scheda ENEA, remissione in bonis, asseverazione, cumulabilità, dieci rate.
- Agenzia delle Entrate: scheda Riqualificazione energetica, "Che cos'è" (aggiornata al 26 gennaio 2026)Aliquote di 2025, 2026 e 2027, dieci rate annuali, aliquote fino al 2024, stop a sconto in fattura e cessione del credito.
- ENEA: vademecum Schermature solari e chiusure oscuranti (aggiornamento 23 settembre 2026)Requisiti tecnici delle schermature, spese ammesse, scheda ENEA, asseverazione e documenti da conservare.
- ENEA: tabella Ecobonus 2026Percentuali per intervento e per anno, fino al 2024 e per il 2025-2027.
- Agenzia delle Entrate: Ristrutturazioni edilizie, le agevolazioni fiscali (guida di febbraio 2026)Bonus casa: percentuali e limiti, comunicazione all'ENEA, risoluzione 46/E del 2019, titoli edilizi, non cumulabilità con l'ecobonus.
- ENEA: Bonus casa (ultima modifica 30 giugno 2026)Quali lavori di ristrutturazione si comunicano all'ENEA.
- Agenzia delle Entrate: Bonus mobili ed elettrodomestici (guida di gennaio 2026)Niente bonus mobili con i lavori in ecobonus; tende e tendaggi esclusi.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Controllati la guida dell'Agenzia delle Entrate sulla dichiarazione 2026 (capitolo Ecobonus), la scheda Riqualificazione energetica (26 gennaio 2026), la guida Ristrutturazioni edilizie (febbraio 2026), la guida Bonus mobili (gennaio 2026), il vademecum ENEA sulle schermature solari (23 settembre 2026), la tabella ENEA Ecobonus 2026 e la pagina ENEA Bonus casa (30 giugno 2026).
Domande frequenti
Risposte brevi ai dubbi più comuni.