Imposta di registro sull'affitto: importi e codici F24
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 6 min di lettura · 12 fonti
Sul contratto d'affitto il registro è il 2% del canone annuo, con un minimo di 67 euro il primo anno. Cambiano termini e codici per proroga, cessione e risoluzione.
- Per chi è
- proprietario e inquilino
- Fase della procedura
- registrazione del contratto e versamenti annuali
- Scadenza
- Versa entro 30 giorni dalla firma e poi ogni anno: controlla le scadenze sul sito dell'Agenzia delle Entrate.
- Quando controllare
- Alla firma del contratto, a ogni scadenza annuale, in caso di proroga, cessione o risoluzione.
Risposta rapida
Registrare un affitto abitativo costa il 2% del canone annuo, con almeno 67 euro il primo anno, e l'imposta si versa entro 30 giorni dalla firma. Dopo la prima registrazione si paga ogni anno oppure una volta sola per l'intera durata del contratto. Con la cedolare secca non si paga né alla registrazione né negli anni successivi.
Il 2% non vale per tutti: un canone concordato in un comune ad elevata tensione abitativa paga il 2% sul 70% del canone, cioè l'1,4%, e un immobile strumentale con locatore soggetto a IVA paga l'1%. Proroga, cessione e risoluzione hanno importi, termini e codici propri.
Quanto si paga, per tipo di contratto
Nel modello RLI ogni contratto ha un codice di tipologia, e da quello dipende l'imposta. Gli importi della tabella si calcolano sul canone di un anno.
| Tipo di contratto | Codice RLI | Imposta di registro | Fonte |
|---|---|---|---|
| Abitazione | L1 | 2% del canone annuo | scheda AE, istruzioni RLI |
| Abitazione a canone concordato, in comuni ad elevata tensione abitativa | L2 | 2% sul 70% del canone (1,4%) | scheda AE, istruzioni RLI |
| Abitazione con contratto soggetto a IVA | L3 | 67,00 € fissi | istruzioni RLI |
| Uso diverso dall'abitativo | S1 | 2% del canone annuo | scheda AE, istruzioni RLI |
| Immobile strumentale, locatore soggetto a IVA | S2 | 1% del canone annuo | scheda AE, istruzioni RLI |
| Fondo rustico | T1 | 0,50% del canone annuo | scheda AE, istruzioni RLI |
La riduzione del canone concordato è una riduzione del 30% della base imponibile: il comune dove si trova l'immobile deve essere tra quelli ad elevata tensione abitativa. Fuori da quei comuni la riduzione non si applica.
Per la prima annualità il versamento non può essere inferiore a 67 euro. Per le annualità successive e per la proroga la scheda dell'Agenzia non indica un minimo, quindi qui non se ne dà uno.
Il deposito cauzionale non paga imposta di registro se lo versa il conduttore. Se lo versa un terzo estraneo al contratto, l'aliquota è dello 0,50%. Dal 1° gennaio 2027 il DPR 131/1986 è sostituito da un nuovo testo unico (d.lgs. 123/2025): le regole di questa pagina sono quelle in vigore nel 2026.
Quando si paga
La prima registrazione va richiesta entro 30 giorni dalla firma del contratto o dalla decorrenza, se questa è anteriore. Con la registrazione telematica registro e bollo si pagano nello stesso momento, con addebito sul conto corrente.
Negli anni dopo il primo l'imposta si versa entro 30 giorni dalla scadenza dell'annualità precedente. Nell'esempio dell'Agenzia, per un contratto in vigore dal 1° maggio 2026 la scadenza è il 31 maggio di ogni anno successivo. Se il canone è stato aggiornato, per esempio con l'adeguamento ISTAT, il calcolo parte dal canone aggiornato.
I contratti pluriennali hanno una seconda strada: si può versare l'imposta una sola volta per l'intera durata. Chi sceglie questa strada ha diritto a una riduzione pari alla metà del tasso di interesse legale moltiplicata per il numero delle annualità. Le istruzioni dell'Agenzia, al 18 novembre 2026, non precisano quali annualità entrano nel conto: per questo qui non c'è un importo già calcolato, e il saggio dell'anno si controlla con il calcolatore degli interessi legali.
Chi paga e come si versa
L'art. 8 della legge 392/1978 mette le spese di registrazione del contratto di locazione a carico di conduttore e locatore in parti uguali. Verso l'Agenzia delle Entrate, però, rispondono entrambi in solido dell'intera somma dovuta, quindi basta che paghi uno dei due.
Con RLI o RLI-web l'imposta si paga con addebito su conto corrente. In alternativa c'è il modello F24 Elementi identificativi, detto F24 Elide. Nella sezione contribuente vanno il codice fiscale di chi paga e quello di una controparte con codice identificativo 63. Nella sezione erario si indica tipo F (registro), il codice tributo e l'anno di riferimento. Per i versamenti dopo la prima registrazione serve anche il codice identificativo del contratto, di 17 caratteri, che si legge sulla ricevuta di registrazione.
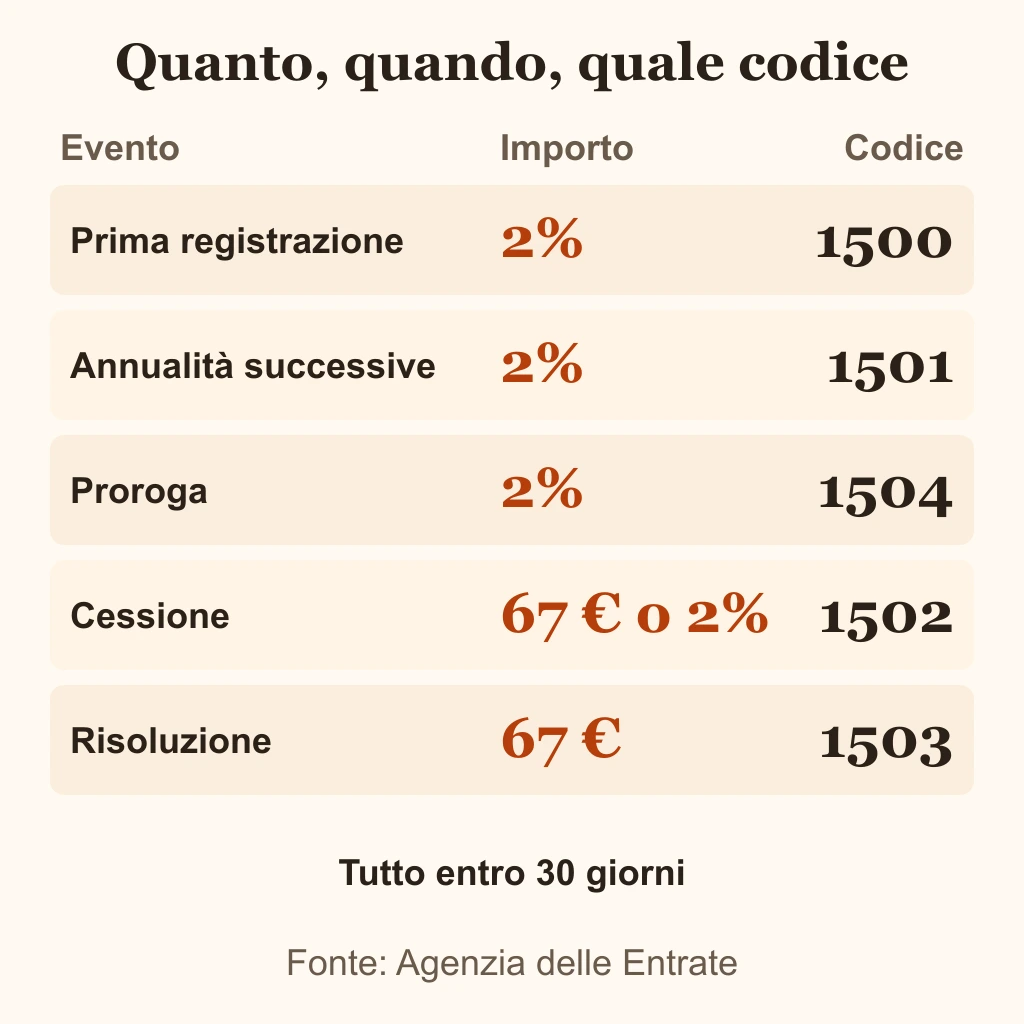
| Codice tributo | A cosa serve |
|---|---|
| 1500 | imposta di registro, prima registrazione |
| 1501 | imposta di registro, annualità successive |
| 1502 | imposta di registro, cessione |
| 1503 | imposta di registro, risoluzione |
| 1504 | imposta di registro, proroga |
| 1507 | sanzioni da ravvedimento, prima registrazione tardiva |
| 1508 | interessi da ravvedimento, prima registrazione tardiva |
| 1509 | sanzioni per versamento tardivo, annualità successive e adempimenti successivi |
| 1510 | interessi per versamento tardivo, annualità successive e adempimenti successivi |
| 1511 | sanzione per mancata comunicazione di proroga o risoluzione in regime di cedolare secca |
Chi paga proroga, cessione o risoluzione con l'F24 deve anche presentare il modello RLI all'ufficio dove il contratto è registrato, entro gli stessi 30 giorni. Con RLI o RLI-web la comunicazione parte insieme alla richiesta di pagamento.
Proroga, cessione e risoluzione
Ogni evento che cambia il contratto ha un importo e un codice diversi. Il termine è sempre di 30 giorni, ma parte da date diverse.
| Adempimento | Imposta | Termine | Codice |
|---|---|---|---|
| Proroga | 2% del canone annuo, adeguamenti compresi | 30 giorni dalla scadenza del contratto o della proroga precedente | 1504 |
| Cessione senza corrispettivo | 67,00 € | 30 giorni dall'evento | 1502 |
| Cessione con corrispettivo | 2% della somma pattuita, minimo 67,00 € | 30 giorni dall'evento | 1502 |
| Risoluzione anticipata | 67,00 € fissi | 30 giorni dall'evento | 1503 |
La proroga può essere pagata per una sola annualità o per tutta la durata della proroga. Se le parti si accordano su una somma per chiudere il contratto in anticipo, su quella somma si aggiunge un'imposta proporzionale (art. 28 del DPR 131/1986).
Quando cambia il locatore o il conduttore per un fatto indipendente dalla volontà delle parti, come la vendita dell'immobile o la morte del locatore, si parla di subentro e non c'è imposta. L'Agenzia consiglia comunque di comunicarlo all'ufficio di registrazione. L'acquisto di una casa ha un'imposta di registro a parte: la spiega la guida sull'imposta di registro per la seconda casa.
La proroga e la risoluzione vanno comunicate all'Agenzia entro 30 giorni. Per la proroga la pagina dell'Agenzia la definisce obbligatoria.
Quando l'imposta non è dovuta
Con la cedolare secca sul contratto non sono dovute né l'imposta di registro né quella di bollo. L'Agenzia lo precisa per la registrazione, la proroga, le annualità successive e la risoluzione, se tutti i locatori hanno optato. Se un solo locatore non ha scelto la cedolare, per la risoluzione l'imposta è dovuta.
Nelle pagine dell'Agenzia sulla cessione e sulla cedolare secca, lette il 18 novembre 2026, non c'è scritto se la cessione paghi il registro quando c'è la cedolare. Per quel caso conviene chiedere conferma all'ufficio o a un CAF prima di versare.
La comunicazione di una proroga in cedolare secca, se manca, non revoca l'opzione quando il contribuente si è comportato in modo coerente con il regime. Esiste però un codice tributo per la relativa sanzione, il 1511.
Altri due casi senza imposta o senza registrazione:
- i contratti che non superano 30 giorni complessivi nell'anno con lo stesso affittuario non vanno registrati
- l'atto che riduce soltanto il canone di un contratto già registrato è esente da registro e da bollo
L'imposta di bollo è un'altra imposta: sul contratto cartaceo sono 16 euro per ogni copia, ogni 4 facciate o 100 righe.
Un esempio con canone di 600 euro al mese
Il contratto è abitativo, 4+4, con canone di 7.200 euro l'anno (600 euro per 12 mesi), firmato e in vigore dal 1° maggio 2026: gli stessi dati dell'esempio che usa l'Agenzia delle Entrate.
| Voce | Calcolo | Importo |
|---|---|---|
| Prima registrazione, codice 1500 | 2% di 7.200 € | 144,00 € |
| Ognuna delle annualità successive, entro il 31 maggio 2027, 2028 e 2029, codice 1501 | 2% di 7.200 €, senza adeguamento ISTAT | 144,00 € |
| I quattro versamenti dell'esempio | 144,00 € x 4 | 576,00 € |
| Parte di ciascun versamento a carico di un contraente, se si divide a metà | 144,00 € / 2 | 72,00 € |
| Stesso canone a concordato in comune ad elevata tensione abitativa, ogni anno | 7.200 € x 70% = 5.040,00 €, poi 2% | 100,80 € |
| Canone di 3.000 € l'anno, solo prima annualità | 2% di 3.000 € = 60,00 €, ma il minimo è 67,00 € | 67,00 € |
| Stesso canone con cedolare secca | nessun registro | 0,00 € |
Il canone concordato dell'esempio costa 43,20 euro all'anno in meno del canone libero, e con la cedolare secca la voce registro sparisce del tutto.
Fonti
- Agenzia delle Entrate: registrazione di un nuovo contratto, quanto si pagaAliquote, minimo di 67 euro, canone concordato, deposito cauzionale, responsabilità in solido, pagamento per l'intera durata.
- Agenzia delle Entrate: registrazione di un nuovo contratto, come si pagaPagamento con RLI o F24 Elide, campi del modello, codici 1500, 1507 e 1508.
- Agenzia delle Entrate: atti e contratti di locazioneTermine di 30 giorni, contratti fino a 30 giorni nell'anno, imposta di bollo.
- Agenzia delle Entrate: versamento per l'annualità successivaTermine annuale, codice 1501, adeguamento ISTAT, esempio con canone di 7.200 euro.
- Agenzia delle Entrate: adempimenti successivi, come si pagaCodici da 1501 a 1504 e da 1509 a 1511, campi dell'F24 Elide.
- Agenzia delle Entrate: prorogaImposta del 2%, termine, codice 1504, obbligo di comunicazione.
- Agenzia delle Entrate: cessione67 euro senza corrispettivo, 2% con corrispettivo, codice 1502, subentro.
- Agenzia delle Entrate: risoluzione67 euro fissi, codice 1503, risoluzione con cedolare secca.
- Agenzia delle Entrate: cedolare seccaEsenzione da registro e bollo.
- Agenzia delle Entrate: istruzioni al modello RLICodici di tipologia L1, L2, S1, S2 e T1 con le relative imposte, riduzione per il pagamento dell'intera durata.
- Normattiva: legge 392/1978, art. 8Spese di registrazione a carico di conduttore e locatore in parti uguali.
- Normattiva: DPR 131/1986Testo unico dell'imposta di registro, sostituito dal d.lgs. 123/2025 dal 1° gennaio 2027.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Controllate il 18 novembre 2026 le fonti ufficiali elencate nella pagina: Agenzia delle Entrate (schede sulla registrazione e sugli adempimenti successivi, istruzioni del modello RLI) e Normattiva (legge 392/1978, art. 8, e DPR 131/1986).
Domande frequenti
Risposte brevi ai dubbi più comuni.