Imposta di registro seconda casa: 9% e prezzo-valore
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 7 min di lettura · 5 fonti
Il registro sulla seconda casa dipende da chi vende: 9% da un privato, IVA e tre imposte fisse da un'impresa. Con il prezzo-valore la base scende al valore catastale.
- Per chi è
- acquirente di una seconda casa
- Fase della procedura
- prima del preliminare e del rogito
- Scadenza
- Chiedi il prezzo-valore al notaio nell'atto di acquisto: non si può aggiungere dopo. Controlla le regole sul sito dell'Agenzia delle Entrate.
- Quando controllare
- Prima di firmare il preliminare e prima del rogito.
Risposta rapida
Se la seconda casa la vende un privato, l'imposta di registro è il 9% del valore, con un minimo di 1.000 euro, e si aggiungono 50 euro di imposta ipotecaria e 50 di catastale. Se la vende un'impresa che applica l'IVA, il registro proporzionale non c'è: si paga l'IVA al 10% (22% per le categorie catastali A/1, A/8 e A/9) e tre imposte fisse da 200 euro.
Il 9% non cade sempre sul prezzo. Se compri come persona fisica e lo chiedi al notaio nell'atto, la base diventa il valore catastale della casa, cioè il prezzo-valore. Gli importi di questa pagina sono quelli in vigore al 18 novembre 2026.
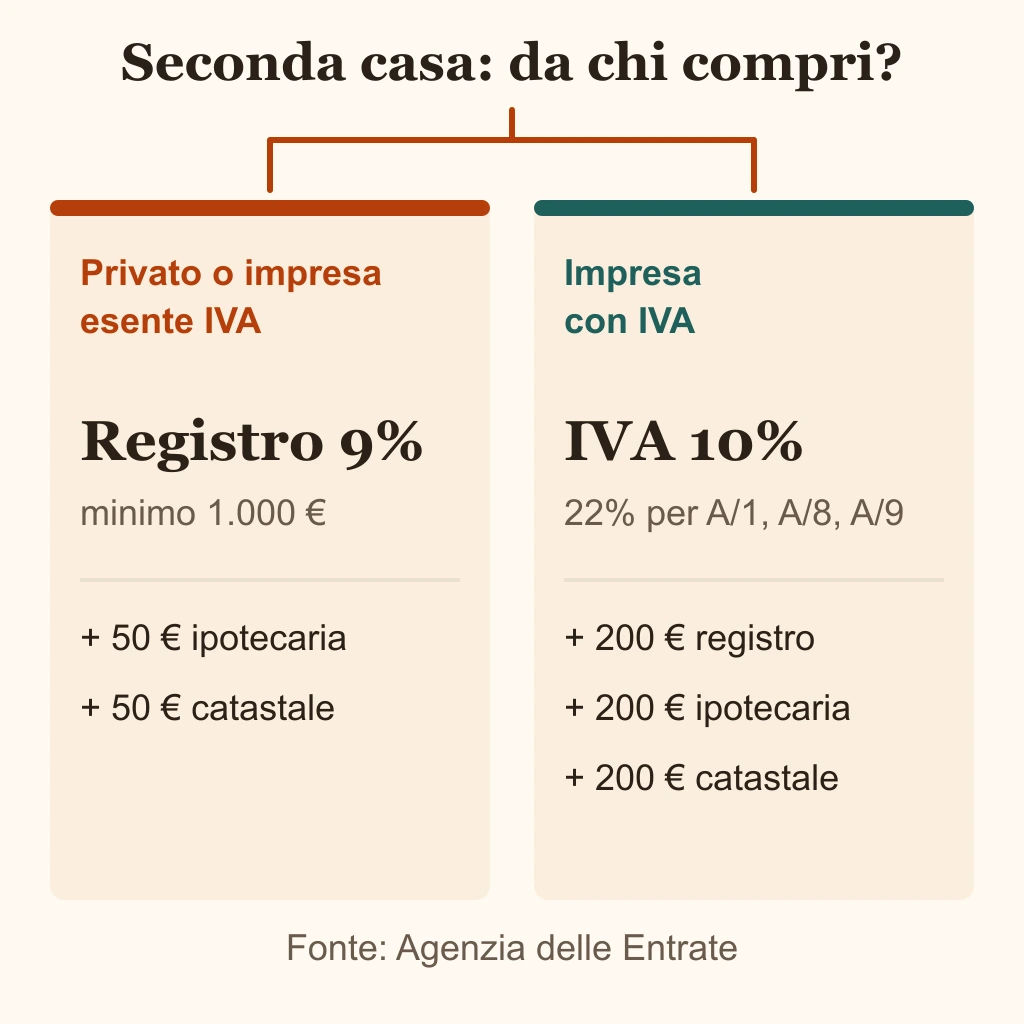
Da chi compri la casa
Il conto cambia secondo il venditore. Per le abitazioni la regola generale è che la vendita di un'impresa sia esente da IVA, e in quel caso si pagano le stesse imposte dell'acquisto da un privato.
| Venditore | IVA | Registro | Ipotecaria | Catastale |
|---|---|---|---|---|
| Privato | non dovuta | 9% del valore, minimo 1.000 € | 50 € | 50 € |
| Impresa, vendita esente da IVA | non dovuta | 9% del valore, minimo 1.000 € | 50 € | 50 € |
| Impresa, vendita con IVA | 10% sul prezzo (22% per A/1, A/8, A/9) | 200 € fissi | 200 € fissi | 200 € fissi |
La vendita è soggetta a IVA quando il venditore è un'impresa costruttrice o di ripristino e l'ultimazione dei lavori risale a meno di 5 anni. Dopo i 5 anni l'IVA si applica solo se il venditore la sceglie, e la scelta va scritta nell'atto o nel preliminare. Lo stesso vale per gli alloggi sociali. Con l'IVA registro, ipotecaria e catastale sono fisse, quindi il calcolo del 9% non serve.
Se il prezzo indicato nell'atto e in fattura è diverso da quello effettivo, anche l'acquirente privato risponde in solido con il venditore dell'IVA sulla differenza e della relativa sanzione. Può regolarizzare versando la maggiore imposta entro 60 giorni dalla stipula e inviando all'Agenzia delle Entrate la prova del pagamento e le fatture corrette.
Su quale valore si calcola il 9%
Di regola l'imposta si calcola sul prezzo pattuito. Con il prezzo-valore si calcola invece sul valore catastale: la rendita catastale rivalutata del 5% e moltiplicata per 120, cioè rendita x 1,05 x 120. Vale solo per le vendite senza IVA, perché con l'IVA il registro è fisso. Servono quattro condizioni:
- l'acquirente è una persona fisica che non agisce nell'esercizio di un'attività commerciale, artistica o professionale (non vale, ad esempio, per lo studio di un professionista)
- l'immobile è un'abitazione, con le sue pertinenze, che devono avere una propria rendita e un vincolo pertinenziale indicato nell'atto
- l'acquirente lo chiede espressamente al notaio nell'atto di acquisto: una richiesta fatta in un atto integrativo successivo non vale
- l'atto indica il corrispettivo effettivamente pattuito
In cambio l'Agenzia delle Entrate non può fare un accertamento di valore ai fini del registro, salvo che il prezzo sia stato nascosto in tutto o in parte. Per l'IRPEF non si applicano gli accertamenti basati su presunzioni semplici, e gli onorari del notaio si riducono del 30%. Se invece il prezzo risulta nascosto, le imposte tornano sul prezzo effettivo e si aggiunge una sanzione dal 50% al 100% della differenza tra l'imposta dovuta e quella già applicata.
L'ipotecaria e la catastale restano di 50 euro l'una: il prezzo-valore cambia solo la base del registro. Il minimo di 1.000 euro entra in gioco quando il 9% della base scende sotto quella cifra, cioè per basi inferiori a circa 11.111 euro.
Cosa cambia con la prima casa
Con i benefici prima casa le aliquote scendono e il coefficiente del prezzo-valore passa da 120 a 110. Ipotecaria, catastale e minimo di 1.000 euro restano uguali.
| Voce | Seconda casa | Prima casa |
|---|---|---|
| Registro, da privato o da impresa esente IVA | 9%, minimo 1.000 € | 2%, minimo 1.000 € |
| IVA, da impresa con IVA | 10% (22% per A/1, A/8, A/9) | 4% |
| Ipotecaria e catastale, senza IVA | 50 € e 50 € | 50 € e 50 € |
| Registro, ipotecaria e catastale, con IVA | 200 € ciascuna | 200 € ciascuna |
| Coefficiente del prezzo-valore | 120 | 110 |
Comune di residenza, case già possedute e decadenza dai benefici non rientrano in questa pagina: le spiega la guida dell'Agenzia delle Entrate sull'acquisto della casa. Per le abitazioni A/1, A/8 e A/9 le agevolazioni prima casa non sono ammesse.
Il preliminare e la caparra
Il preliminare si registra entro 30 giorni dalla firma. Costa 200 euro di registro, qualunque sia il prezzo, più il bollo: 16 euro ogni 4 facciate, che diventano 155 euro se è un atto pubblico o una scrittura privata autenticata.
Se prevede una caparra confirmatoria o acconti di prezzo non soggetti a IVA, si paga anche il registro proporzionale. Per i preliminari firmati dal 1° gennaio 2025 è lo 0,5% di quelle somme, o l'imposta minore che si applicherebbe al definitivo (Tariffa parte I, art. 10, come riscritto dal d.lgs. 139/2024). Fino al 31 dicembre 2024 gli acconti pagavano il 3% e la caparra lo 0,5%. Con una caparra di 20.000 euro il registro proporzionale è di 100 euro.
Quell'importo si scomputa dal registro del rogito. Per questo, al momento dell'atto definitivo, il versamento effettivo può risultare più basso del minimo di 1.000 euro. Per il rogito la Tariffa in vigore al 18 novembre 2026 indica il 9%: la riforma del 2025 riguarda la tassazione di caparra e acconti del preliminare. Se la vendita è con IVA, un acconto va fatturato con l'IVA, mentre la caparra confirmatoria no e paga lo 0,5%.
Chi versa l'imposta e quando
L'imposta è a carico dell'acquirente, ma la versa il notaio al momento della registrazione dell'atto. La richiesta di registrazione va presentata entro 30 giorni dalla data dell'atto, se formato in Italia (art. 13 del DPR 131/1986). Gli atti soggetti a registro proporzionale sono esenti da bollo, tributi speciali catastali e tasse ipotecarie.
Nel rogito le parti inseriscono anche una dichiarazione sostitutiva con le modalità di pagamento, i dati dell'eventuale mediatore e le spese di mediazione. Se manca, è incompleta o è falsa, la sanzione va da 500 a 10.000 euro. In più la vendita può essere sottoposta ad accertamento di valore anche se avevi chiesto il prezzo-valore.
Dopo il rogito la casa entra in altri conti. Se va sistemata, le regole sono nel bonus ristrutturazione 2026; se la affitti, puoi scegliere la cedolare secca al posto della tassazione ordinaria. Senza cedolare il contratto paga l'imposta di registro sull'affitto. Il coefficiente 120 vale solo per le imposte d'acquisto: per l'ISEE la casa si valuta ai fini IMU, con la rendita rivalutata del 5% e moltiplicata per 160.
Al 18 novembre 2026 il testo del DPR 131/1986 su Normattiva risulta in vigore fino al 31 dicembre 2026. Il decreto-legge 200/2025 (art. 4, comma 5) ha spostato dal 1° gennaio 2026 al 1° gennaio 2027 la data indicata dall'art. 205, comma 1, del testo unico sull'imposta di registro (d.lgs. 123/2025). Questa pagina descrive le regole del 2026: le aliquote per gli atti dal 2027 non sono state verificate.
Un esempio con rendita catastale di 900 euro
L'esempio riprende quello dell'Agenzia delle Entrate: rendita catastale di 900 euro e prezzo di 200.000 euro, con le regole del 2026. È un acquisto ipotetico, e la rendita è quella dell'esempio, non una rendita tipica.
| Caso | Base | Imposta principale | Altre imposte | Totale |
|---|---|---|---|---|
| Seconda casa da privato, sul prezzo | 200.000 € | registro 18.000 € | 100 € | 18.100 € |
| Stessa casa con prezzo-valore | 113.400 € | registro 10.206 € | 100 € | 10.306 € |
| Da impresa con IVA (categoria A/2) | 200.000 € | IVA 20.000 € | 600 € | 20.600 € |
| Prima casa da privato con prezzo-valore | 103.950 € | registro 2.079 € | 100 € | 2.179 € |
La base del prezzo-valore è 900 x 1,05 x 120 = 113.400 euro, e per la prima casa 900 x 1,05 x 110 = 103.950 euro. Nella riga con IVA le altre imposte sono registro, ipotecaria e catastale da 200 euro ciascuna. Con il prezzo-valore il totale della seconda casa scende di 7.794 euro, da 18.100 a 10.306 euro; la prima casa dello stesso esempio costa 2.179 euro.
Fonti
- Agenzia delle Entrate: l'acquisto di una casa, le imposteImposte da privato e da impresa, IVA al 10% e al 22%, minimo di 1.000 euro, prezzo-valore, dichiarazione sostitutiva e versamento da parte del notaio.
- Agenzia delle Entrate: guida L'acquisto della casa, ottobre 2025Preliminare e caparra, coefficienti 120 e 110, esempio con rendita di 900 euro, IVA sul prezzo non corretto e tabelle prima casa.
- Normattiva: DPR 131/1986, Tariffa parte I, art. 1 e art. 10Aliquote del 9% e del 2%, minimo di 1.000 euro nelle note di aggiornamento e aliquota dello 0,5% su caparra e acconti del preliminare.
- Normattiva: DPR 131/1986, art. 13Termine di 30 giorni dalla data dell'atto per chiedere la registrazione.
- Normattiva: decreto-legge 200/2025, art. 4Comma 5: la data dell'art. 205, comma 1, del testo unico sull'imposta di registro passa al 1° gennaio 2027.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Controllate il 18 novembre 2026 le fonti ufficiali elencate nella pagina: Agenzia delle Entrate (pagina sull'acquisto della casa e guida di ottobre 2025) e Normattiva (DPR 131/1986, Tariffa parte I e art. 13; decreto-legge 200/2025, art. 4).
Domande frequenti
Risposte brevi ai dubbi più comuni.