Credito d'imposta ricerca e sviluppo 2026: come funziona
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 8 min di lettura · 10 fonti
Cosa resta del credito d'imposta nel 2026: ricerca e sviluppo al 10%, innovazione conclusa, design con fondo dedicato, e i passaggi per certificarlo e compensarlo.
- Per chi è
- titolare di impresa o amministratore di PMI
- Fase della procedura
- progetto, certificazione e compensazione del credito
- Scadenza
- Per il credito design 2026 la comunicazione di completamento va inviata entro 30 giorni dalla chiusura del periodo d'imposta: controlla le date sul sito del MIMIT.
- Quando controllare
- Prima di avviare il progetto e prima di ogni compensazione con F24.
Risposta rapida
Per le attività di ricerca e sviluppo svolte nel 2026 il credito d'imposta vale il 10% delle spese ammissibili, fino a 5 milioni di euro l'anno, ed è previsto fino al periodo d'imposta 2031. Si usa solo in compensazione con F24, in tre quote annuali, dopo la certificazione dei costi e le comunicazioni al Ministero delle imprese e del made in Italy (MIMIT).
Sotto lo stesso nome circolano tre crediti diversi, e nel 2026 ne restano attivi due: l'innovazione tecnologica si è fermata con il 2025, mentre il design e l'ideazione estetica hanno per quest'anno una regola e un fondo a parte.
Ricerca, innovazione e design nel 2026
Nei commi da 198 a 207 dell'articolo 1 della legge 160/2019 convivono tre crediti, ciascuno con la sua aliquota e il suo periodo di validità.
| Attività | Commi legge 160/2019 | Aliquota | Massimale annuo | Periodi d'imposta | Nel 2026 |
|---|---|---|---|---|---|
| Ricerca e sviluppo | 200, 203-bis | 10% | 5 milioni di euro | dal 2023 al 2031 | sì |
| Innovazione tecnologica | 201, 203-ter | 5% | 2 milioni di euro | 2024 e 2025 | no |
| Innovazione 4.0 e transizione ecologica | 201, 203-sexies | 5% | 4 milioni di euro | 2024 e 2025 | no |
| Design e ideazione estetica | 202, 203-quater.1 | 10% | 2 milioni di euro, con un fondo di 60 milioni | solo il 2026 | sì, con prenotazione |
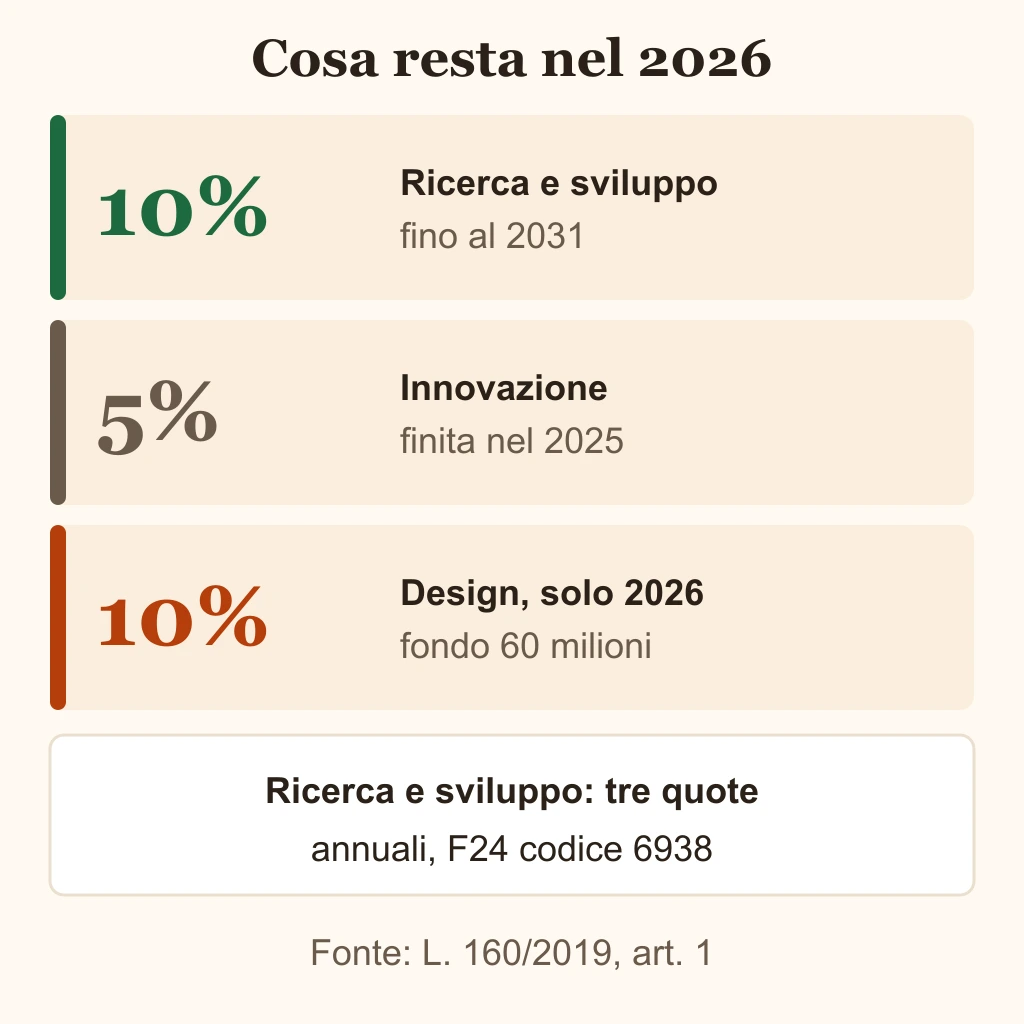
Gli anni in tabella valgono per un periodo d'imposta uguale all'anno solare. I massimali si riducono o aumentano in proporzione se il periodo dura meno o più di dodici mesi.
L'innovazione non sparisce dai conti: i crediti maturati nel 2024 e nel 2025 si compensano nelle quote previste dal comma 204, quindi alcune cadono nel 2026 e negli anni dopo. Per il design il 2025 valeva il 5% (comma 203-quater). Il 10% del 2026 ha un tetto di 2 milioni di euro, un fondo complessivo di 60 milioni e una sola quota annuale. Le condizioni sono nel comma 203-quater.1, aggiunto dalla legge di bilancio 2026 (legge 199/2025, art. 1, commi 925 e 926) e letto su Normattiva nel testo in vigore al 18 novembre 2026.
Chi può usarlo e cosa rientra
Il comma 199 apre il credito alle imprese residenti in Italia, comprese le stabili organizzazioni di imprese non residenti, qualunque siano forma giuridica, settore, dimensione e regime fiscale di determinazione del reddito. Restano fuori le imprese in liquidazione volontaria, in fallimento, in liquidazione coatta amministrativa, in concordato preventivo senza continuità aziendale o in un'altra procedura concorsuale, e quelle che hanno già in corso il procedimento per dichiararle. Sono escluse anche le imprese colpite da sanzioni interdittive ai sensi dell'articolo 9, comma 2, del D.Lgs. 231/2001.
Chi rientra può comunque usare il beneficio solo se rispetta le norme sulla sicurezza nei luoghi di lavoro e versa regolarmente i contributi previdenziali e assistenziali dei lavoratori. Le attività ammesse sono quelle che la legge elenca:
- ricerca e sviluppo (comma 200): ricerca fondamentale, ricerca industriale e sviluppo sperimentale in campo scientifico o tecnologico, come le definisce la comunicazione della Commissione europea 2014/C 198/01 del 27 giugno 2014;
- innovazione tecnologica (comma 201): attività diverse dalla ricerca e sviluppo che portano a prodotti o processi di produzione nuovi o sostanzialmente migliorati, senza le attività di routine per la qualità, gli adeguamenti su richiesta del cliente, il controllo qualità e la standardizzazione;
- design e ideazione estetica (comma 202): la concezione e realizzazione di nuovi prodotti e campionari nei settori tessile e moda, calzaturiero, occhialeria, orafo, mobile e arredo, ceramica.
Per la prenotazione del credito design servono, secondo FiscoOggi, il codice ATECO e la dimensione dell'impresa. Per un'attività di consulenza il codice si sceglie con la guida ai codici ATECO per la consulenza.
Quali spese contano
Per la ricerca e sviluppo il comma 200 elenca le voci che formano la base di calcolo. Su quella base si applica il 10%.
| Voce | Come entra nella base di calcolo |
|---|---|
| Personale di ricerca (ricercatori e tecnici) | nei limiti dell'effettivo impiego nei progetti. Per chi ha non più di 35 anni, è al primo impiego, ha il dottorato o una laurea magistrale tecnico-scientifica, è assunto a tempo indeterminato e lavora solo in ricerca e sviluppo: 150% |
| Beni materiali mobili e software | quota ordinariamente deducibile, fino al 30% delle spese di personale |
| Contratti di ricerca extra muros | con università, istituti di ricerca e start-up innovative con sede in Italia: 150%. Con soggetti esteri solo se residenti in Stati UE, SEE o nell'elenco del decreto del 4 settembre 1996 |
| Privative industriali | quote di ammortamento, fino a 1.000.000 di euro |
| Consulenze e servizi equivalenti | fino al 20% delle spese di personale o dei contratti extra muros |
| Materiali e forniture | fino al 30% delle spese di personale o dei contratti extra muros |
La base si calcola al netto di altre sovvenzioni o contributi ricevuti per le stesse spese. Se l'impresa svolge più attività agevolabili nello stesso periodo, progetti e spese vanno separati in modo analitico (comma 203). Innovazione e design hanno elenchi propri, nei commi 201 e 202.
Dal progetto alla compensazione, passo per passo
- Definisci il progetto e la sua natura, ricerca, innovazione o design, e tieni separati progetti e spese delle diverse attività.
- Invia la comunicazione preventiva al MIMIT: l'ammontare complessivo degli investimenti, la ripartizione del credito negli anni e la sua fruizione (art. 6 del D.L. 39/2024). Il modello e le modalità per il 2026 si controllano sul sito del MIMIT.
- Sostieni le spese e redigi la relazione tecnica asseverata, a cura del responsabile del progetto e controfirmata dal legale rappresentante (comma 206). Per le attività affidate a terzi la rilascia chi le esegue.
- Fai certificare la documentazione contabile dal revisore legale (comma 205).
- Invia la comunicazione di completamento, che aggiorna quella preventiva.
- Compensa con F24, con il codice tributo 6938, in tre quote annuali.
Un esempio con numeri inventati, per vedere il meccanismo. Un'impresa con periodo d'imposta uguale all'anno solare sostiene nel 2026 spese ammissibili di ricerca e sviluppo per 300.000 euro. Il credito è il 10%, cioè 30.000 euro, compensabile in tre quote da 10.000 euro ciascuna, nel 2027, nel 2028 e nel 2029.
Le due comunicazioni al MIMIT contano per l'uso del credito, non per la sua nascita. Lo scrive l'Agenzia delle Entrate nella risposta 69/2025, su un caso di beni strumentali ma fondata sullo stesso articolo 6, che copre anche i commi 200, 201 e 202. Le norme non fissano un termine perentorio a pena di decadenza. Il diritto al credito nasce con l'investimento, mentre le comunicazioni sono propedeutiche alla compensazione.
Due certificazioni diverse
Nelle guide sul credito la parola "certificazione" indica due cose che si confondono spesso. Una è obbligatoria e riguarda i conti, l'altra è facoltativa e riguarda la natura del progetto.
| Certificazione | Chi la rilascia | Obbligatoria | A cosa serve | Fonte |
|---|---|---|---|---|
| Della documentazione contabile | il revisore legale dei conti o la società di revisione. Per le imprese non obbligate alla revisione, iscritti alla sezione A del registro dei revisori | sì, condiziona la compensazione | attesta che le spese sono state sostenute e che corrispondono alla contabilità | art. 1, commi 204 e 205, legge 160/2019 |
| Di qualificazione | i soggetti iscritti all'Albo dei certificatori tenuto dal MIMIT, comprese le università e gli enti pubblici di ricerca | no | attesta che l'investimento è ricerca e sviluppo, innovazione o design ammissibile. Vincola l'Amministrazione finanziaria, salvo rappresentazione non corretta dei fatti, e gli atti difformi sono nulli | art. 23 D.L. 73/2022 |
Le imprese non obbligate per legge alla revisione possono aggiungere al credito le spese sostenute per la certificazione contabile, fino a 5.000 euro e sempre entro i massimali (comma 205).
La certificazione di qualificazione ha le sue regole: la norma la esclude quando per gli stessi crediti esiste già un processo verbale di constatazione. Le linee guida del MIMIT sono state approvate con decreto direttoriale del 4 luglio 2024 e i modelli con quello del 5 giugno 2024. Il canale telematico per i certificatori si è aperto l'8 luglio 2024 (FiscoOggi, 9 luglio 2024). La relazione tecnica asseverata è un terzo documento, distinto dalle due certificazioni, e serve nei controlli.
Compensazione con F24
Il credito si usa solo in compensazione ai sensi dell'articolo 17 del D.Lgs. 241/1997, in tre quote annuali di pari importo a partire dal periodo d'imposta successivo a quello di maturazione, e solo dopo la certificazione contabile (comma 204). Il design 2026 fa eccezione, con una quota unica. Il credito non si può cedere, nemmeno nel consolidato fiscale, non concorre al reddito d'impresa né all'IRAP e si cumula con altre agevolazioni sugli stessi costi, purché non superi il costo sostenuto. Non si applicano i limiti annui di compensazione dell'articolo 1, comma 53, della legge 244/2007 e dell'articolo 34 della legge 388/2000.
Nell'F24 il codice tributo è 6938, nella sezione "Erario", colonna "importi a credito compensati". Il modello si presenta con i servizi telematici dell'Agenzia delle Entrate. Per un riversamento la somma va nella colonna "importi a debito versati". La risoluzione 13/E del 1° marzo 2021 indica come anno di riferimento l'anno di maturazione del credito, nel formato AAAA. Per i crediti soggetti alle comunicazioni al MIMIT la risoluzione 25/E del 15 maggio 2024 indica l'anno di completamento dell'investimento riportato nella comunicazione.
La stessa risoluzione chiude la sospensione che la 19/E del 12 aprile 2024 aveva deciso per l'anno di riferimento 2024, in attesa del decreto del MIMIT. Dopo il decreto direttoriale del 24 aprile 2024, che ha definito contenuto e modalità delle comunicazioni, chi le ha inviate può compensare. Se i crediti indicati nell'F24 non trovano riscontro nei dati che il MIMIT trasmette all'Agenzia delle Entrate, il modello è scartato.
Per il design 2026 il MIMIT trasmette all'Agenzia delle Entrate l'elenco delle imprese ammesse entro il decimo giorno lavorativo di ogni mese, in base alle comunicazioni di completamento. L'F24 si può usare dal 10 del mese successivo. L'importo compensato non può superare quello comunicato dal MIMIT.
I controlli restano: se l'Agenzia accerta un uso indebito, anche parziale, recupera il credito con interessi e sanzioni, e per le valutazioni tecniche può chiedere un parere al MIMIT (comma 207).
Il termine del credito design
Per chi ha prenotato il credito design 2026, la comunicazione di completamento va inviata entro 30 giorni dalla chiusura del periodo d'imposta. Con il periodo uguale all'anno solare, i 30 giorni partono dal 31 dicembre 2026 e finiscono sabato 30 gennaio 2027. Se la comunicazione manca o arriva fuori termine, la prenotazione decade. Al 18 novembre 2026 nelle fonti consultate non risulta uno slittamento al lunedì per i termini che cadono di sabato, e la piattaforma per il completamento si apre con un decreto direttoriale successivo (FiscoOggi, 6 luglio 2026).
Segna venerdì 29 gennaio 2027 come ultimo giorno su cui contare e controlla sul sito del MIMIT quando si apre la piattaforma.
Per la ricerca e sviluppo ordinaria le comunicazioni sono quelle dell'articolo 6 del D.L. 39/2024, con modello e termini fissati da un decreto direttoriale del MIMIT: prima di compensare controlla sul sito del MIMIT le date che valgono per il 2026.
Fonti
- Ministero dell'economia e delle finanze, Ragioneria generale dello Stato: legge 160/2019, art. 1, commi 198-207Testo con note di aggiornamento: beneficiari, spese ammissibili, aliquote del comma 203-bis e seguenti, compensazione, certificazione, controlli.
- Normattiva: legge 160/2019, art. 1, commi 203-bis e 203-quater.1 (testo vigente)Ricerca e sviluppo al 10% con tetto di 5 milioni fino al 2031; design 2026 al 10%, tetto di 2 milioni, limite di spesa di 60 milioni e quota unica.
- Normattiva: D.L. 73/2022, art. 23Certificazione di qualificazione, Albo dei certificatori ed effetto vincolante.
- Normattiva: D.L. 39/2024, art. 6Comunicazione preventiva e di completamento al MIMIT per i crediti dei commi 200, 201 e 202.
- Agenzia delle Entrate: risoluzione 13/E del 1° marzo 2021Codice tributo 6938 e compilazione dell'F24.
- Agenzia delle Entrate: risoluzione 19/E del 12 aprile 2024Sospensione della compensazione per l'anno di riferimento 2024.
- Agenzia delle Entrate: risoluzione 25/E del 15 maggio 2024Ripresa della compensazione dopo il decreto del MIMIT del 24 aprile 2024 e anno di riferimento.
- Agenzia delle Entrate: risposta n. 69/2025Funzione delle comunicazioni al MIMIT rispetto alla compensazione.
- FiscoOggi: credito design e ideazione estetica, al via le domande al MIMIT (6 luglio 2026)Regole del 2026 per il design: prenotazione, completamento, fondo di 60 milioni e uso in F24.
- FiscoOggi: tax credit ricerca e sviluppo, possono partire le certificazioni (9 luglio 2024)Linee guida, modelli e apertura del canale per la certificazione di qualificazione.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Controllati il testo con note di aggiornamento della legge 160/2019 (commi 198-207) sul sito della Ragioneria generale dello Stato, l'art. 23 del D.L. 73/2022 e l'art. 6 del D.L. 39/2024 su Normattiva, le risoluzioni 13/E del 2021, 19/E e 25/E del 2024 e la risposta 69/2025 dell'Agenzia delle Entrate, gli articoli di FiscoOggi del 9 luglio 2024 e del 6 luglio 2026.
Domande frequenti
Risposte brevi ai dubbi più comuni.