Cedolare secca: aliquote, negozi e canone concordato
Di Redazione · Aggiornato al 15 novembre 2026 · Pubblicato il 15 novembre 2026 · 8 min di lettura · 11 fonti
Aliquote del 21% e del 10%, regole per i negozi, opzione, revoca, recesso anticipato e versamento dell'acconto nel 2026.
- Per chi è
- proprietario di casa che affitta
- Fase della procedura
- scelta del regime fiscale dell'affitto, registrazione e versamento
- Scadenza
- Controlla le scadenze di saldo e acconto sul sito dell'Agenzia delle Entrate: il secondo acconto 2026 scade il 30 novembre.
- Quando controllare
- Alla stipula o alla proroga del contratto e prima del 30 giugno e del 30 novembre di ogni anno.
Risposta rapida
La cedolare secca è un'imposta sostitutiva del 21% sul canone annuo, che scende al 10% per il canone concordato nei comuni ad alta tensione abitativa. Per i negozi esiste solo per i contratti di categoria C/1 stipulati nel 2019: chi firma oggi un affitto commerciale resta in tassazione ordinaria.
Sceglierla costa una rinuncia, quella all'aggiornamento del canone, ISTAT compreso. Non toglie invece l'affitto dall'ISEE: il canone tassato in cedolare conta ancora per i requisiti di reddito. Le regole sono quelle in vigore nel 2026.
Quattro idee da correggere
Sulla cedolare circolano quattro convinzioni che le pagine dell'Agenzia delle Entrate precisano o smentiscono.
| Si sente dire | Cosa risulta dalle fonti ufficiali |
|---|---|
| La cedolare vale per qualsiasi affitto, negozi compresi | Abitazioni da A1 ad A11 (esclusa A10) e pertinenze; negozi C/1 solo con contratto stipulato nel 2019 |
| Il 10% vale per ogni canone concordato | Solo per abitazioni nei comuni ad alta tensione abitativa o colpiti da calamità prima del 28 maggio 2014; i contratti non assistiti richiedono l'attestazione |
| Con la cedolare il canone sparisce dal reddito | Esce dal reddito complessivo ai fini IRPEF, ma conta per l'ISEE, per i familiari a carico e per le soglie di detrazioni e agevolazioni |
| Se l'inquilino recede, la cedolare salta | L'imposta di registro sulla risoluzione non è dovuta se tutti i locatori hanno optato; la risoluzione va comunicata all'ufficio dove il contratto è registrato |
Quali immobili, e cosa resta dei negozi
La cedolare riguarda le abitazioni, cioè le unità di categoria catastale da A1 ad A11 con l'esclusione dell'A10 (uffici e studi privati), e le pertinenze affittate insieme, come box e cantine. A sceglierla è il locatore persona fisica, proprietario o titolare di un diritto reale come l'usufrutto, che non affitta nell'esercizio di un'attività d'impresa, di arti o professioni. Anche l'inquilino non deve usare la casa per la propria impresa o professione.
Il negozio è un caso a parte. La legge di bilancio 2019 (legge 145/2018, art. 1, comma 59) ha esteso la cedolare ai locali di categoria C/1 fino a 600 metri quadrati, pertinenze escluse, con aliquota del 21%, ma solo per i contratti stipulati nel 2019. Il regime era transitorio e per un contratto firmato oggi non c'è. Un nuovo affitto di negozio segue la tassazione ordinaria: IRPEF a scaglioni con le addizionali, più l'imposta di registro.
Anche per chi era in cedolare dal 2019 i margini sono stretti. Con la risposta n. 34/2026 l'Agenzia ha escluso che un contratto del 2013, prorogato nel 2019 con l'opzione, possa rinnovarla alla proroga del 2025: alla prima proroga possono optare solo i contratti stipulati ex novo nel 2019.
Le locazioni brevi hanno una regola propria: 21% su un immobile scelto in dichiarazione, 26% sugli altri. Qui valgono le regole in vigore nel 2026: eventuali novità della legge di bilancio 2027 contano solo dopo la pubblicazione in Gazzetta Ufficiale.
Aliquote a confronto
L'aliquota dipende dal tipo di contratto, non da una scelta del proprietario.
| Tipo di contratto | Aliquota | Condizione |
|---|---|---|
| Canone libero | 21% | Abitazione e pertinenze; locale C/1 solo se il contratto è del 2019 |
| Canone concordato | 10% | Abitazione in un comune ad alta tensione abitativa; contratti non assistiti con attestazione |
| Locazione breve | 21% o 26% | 21% su un immobile scelto in dichiarazione, 26% sugli altri |
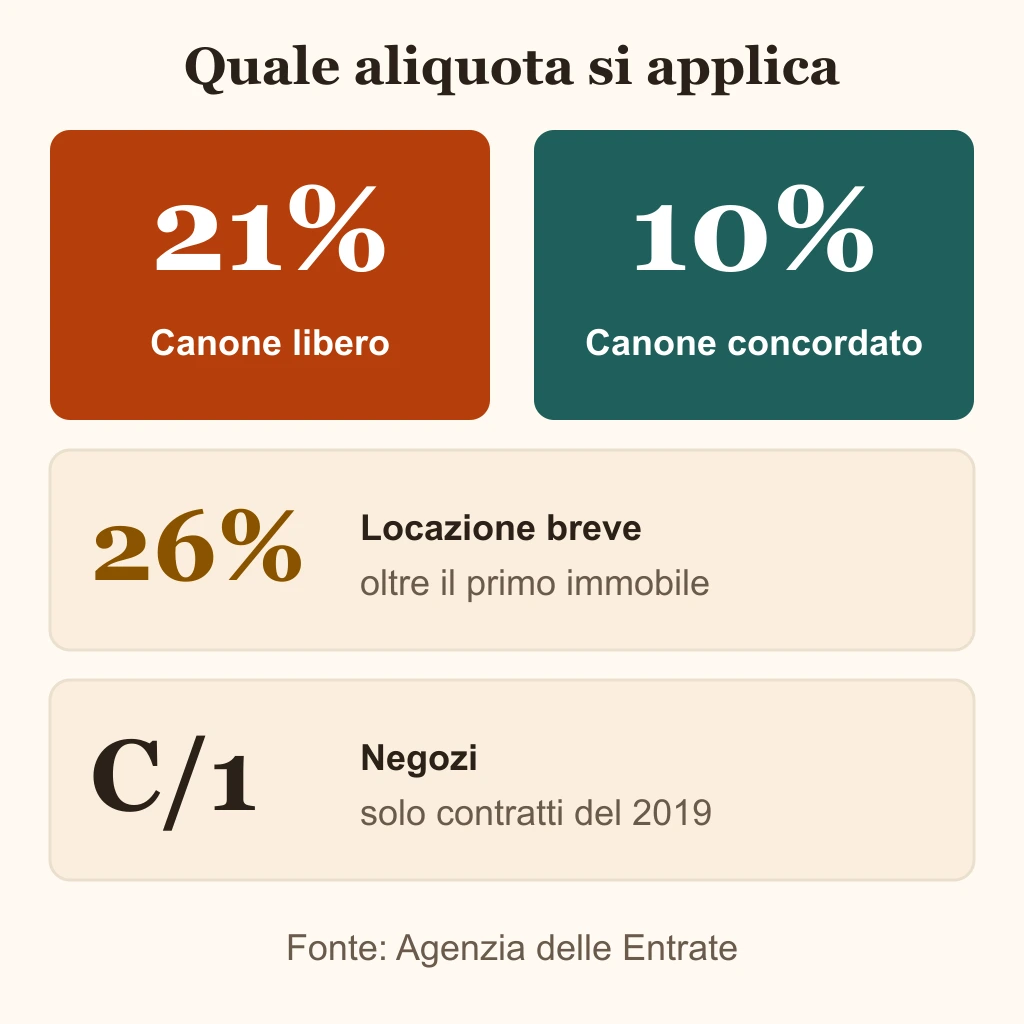
Il 10% vale a Bari, Bologna, Catania, Firenze, Genova, Milano, Napoli, Palermo, Roma, Torino e Venezia, nei comuni confinanti con questi, negli altri capoluoghi di provincia e nei comuni ad alta tensione abitativa individuati dal CIPE. Un contratto a canone concordato non assistito, cioè firmato senza l'assistenza delle associazioni di categoria, ha bisogno dell'attestazione delle organizzazioni firmatarie dell'accordo territoriale. Il 10% vale anche per i contratti transitori da 1 a 18 mesi, se sono a canone concordato.
Per vedere cosa cambia in euro conviene partire da un canone di 9.600 euro all'anno e da due aliquote marginali IRPEF: il 23% (reddito fino a 28.000 euro) e il 33% (da 28.000 a 50.000 euro). In tassazione ordinaria si paga sul 95% del canone, ridotto di un altro 30% per il canone concordato nei comuni ad alta tensione.
| Regime | Base imponibile | Imposta con aliquota marginale del 23% | Imposta con aliquota marginale del 33% |
|---|---|---|---|
| Tassazione ordinaria, canone libero (95%) | 9.120,00 € | 2.097,60 € | 3.009,60 € |
| Cedolare secca al 21% | 9.600,00 € | 2.016,00 € | 2.016,00 € |
| Tassazione ordinaria, canone concordato (95% meno 30%) | 6.384,00 € | 1.468,32 € | 2.106,72 € |
| Cedolare secca al 10% | 9.600,00 € | 960,00 € | 960,00 € |
Nello scaglione del 23% la cedolare al 21% fa risparmiare 81,60 euro all'anno; nel 33% sono 993,60 euro. Il 10% porta l'imposta a 960 euro, contro i 1.468,32 euro della tassazione ordinaria al 23% e i 2.106,72 euro al 33%. Le cifre sono prima delle addizionali e ipotizzano che l'intero canone cada nello scaglione indicato.
La cedolare sostituisce anche addizionali, imposta di registro e imposta di bollo: nella tassazione ordinaria questi costi si sommano a quelli in tabella. Per il tuo reddito il calcolatore IRPEF applica scaglioni e addizionali della tua regione.
Come si sceglie e si versa
L'ordine conta: la raccomandata parte prima dell'opzione.
- Opzione. Si esprime con il modello RLI al momento della registrazione del contratto. Se non è stata espressa subito, o alla proroga, va confermata entro 30 giorni dalla scadenza dell'annualità precedente, con i servizi online dell'Agenzia (software RLI o RLI-web) o all'ufficio dove il contratto è registrato.
- Raccomandata all'inquilino. Il locatore comunica prima, con lettera raccomandata, che sceglie la cedolare e rinuncia ad aggiornare il canone, ISTAT compreso. Senza questa comunicazione l'opzione non ha effetto, come ricorda la circolare 26/E del 1° giugno 2011. La raccomandata consegnata a mano non vale, nemmeno con la ricevuta firmata dall'inquilino; con più inquilini va inviata a ciascuno. Non serve se la rinuncia è già scritta nel contratto o se il contratto dura 30 giorni o meno nell'anno.
- Revoca. Si può revocare in ogni annualità successiva alla prima, entro 30 giorni dalla scadenza dell'annualità precedente. Con la revoca si torna alla tassazione ordinaria e l'imposta di registro, se dovuta, va versata.
- Recesso o risoluzione anticipata. L'inquilino può recedere in qualsiasi momento per gravi motivi, con sei mesi di preavviso al locatore (legge 431/1998, art. 3, comma 6); nei contratti transitori il preavviso lo fissano le parti nel contratto. Se tutti i locatori hanno optato, per la risoluzione non è dovuta l'imposta di registro, ma va comunicata all'ufficio dove il contratto è registrato: la scheda informativa indica il modello RLI. Secondo la guida sugli affitti dell'Agenzia, aggiornata al 30 settembre 2022, dal 2019 la mancata comunicazione di proroga o risoluzione non è più sanzionata, ma la comunicazione resta richiesta.
- Versamento. Si paga con il modello F24, con tre codici tributo: 1842 per il saldo, 1840 per la prima rata di acconto e 1841 per la seconda rata o per l'acconto in un'unica soluzione.
Saldo e prima rata di acconto scadono il 30 giugno, o il 30 luglio con la maggiorazione dello 0,40%. L'acconto non è dovuto se l'imposta dell'anno precedente, al netto di eventuali ritenute, è inferiore a 52 euro; da 52 euro in su è pari al 100% di quell'importo. Sotto 257,52 euro si versa in un'unica soluzione entro il 30 novembre. Da 257,52 euro in su le rate sono due: il 40% entro il 30 giugno e il 60% entro il 30 novembre, che nel 2026 cade di lunedì.
Errori comuni
- Un negozio affittato con un contratto nuovo non rientra nella cedolare. Su un canone di 12.000 euro, con aliquota marginale del 33% e senza addizionali, la tassazione ordinaria costa 3.762 euro all'anno invece dei 2.520 euro che darebbe il 21%.
- Se la raccomandata all'inquilino manca, o è stata consegnata a mano, e la rinuncia all'ISTAT non è già nel contratto, l'opzione non ha effetto: tornano l'IRPEF ordinaria e l'imposta di registro sull'annualità.
- Il 10% non spetta fuori dai comuni ad alta tensione abitativa, né a un contratto non assistito senza attestazione. Al 21%, su 9.600 euro di canone, sono 1.056 euro in più all'anno.
- Il secondo acconto scade il 30 novembre 2026. Se manca del tutto o arriva oltre 90 giorni dopo, la sanzione è del 25%: su una seconda rata di 1.209,60 euro (il 60% di un acconto di 2.016 euro) sono 302,40 euro. Entro 90 giorni scende al 12,5%, cioè 151,20 euro, e il ravvedimento operoso la riduce ancora.
Fonti
- Agenzia delle Entrate: Cedolare seccaAliquote del 21% e del 10%, locazioni brevi al 21% e al 26%, requisiti di locatore e inquilino.
- Agenzia delle Entrate: Cedolare secca, scheda informativa (aggiornata al 29 maggio 2026)Immobili ammessi, revoca, risoluzione anticipata, modello RLI e rilevanza del canone per l'ISEE.
- Agenzia delle Entrate: Cedolare secca, come si sceglieOpzione con il modello RLI, termini di 30 giorni, raccomandata all'inquilino e rinuncia all'aggiornamento del canone.
- Agenzia delle Entrate: Redditi Persone fisiche 2026, fascicolo 1Locali C/1, comuni del 10%, attestazione, base imponibile ordinaria, acconto e codici tributo.
- Agenzia delle Entrate: Risposta n. 34/2026Cedolare sui locali C/1 e proroga del 2025 per i contratti stipulati nel 2019 o prima.
- Agenzia delle Entrate: Circolare n. 26/E del 1° giugno 2011Raccomandata preventiva all'inquilino, esclusa la consegna a mano, effetti sull'opzione.
- Agenzia delle Entrate: Risoluzione, cessione e proroga dei contrattiRegistro non dovuto sulla risoluzione in cedolare e obbligo di comunicarla all'ufficio.
- Agenzia delle Entrate: Guida affitti (aggiornata al 30 settembre 2022)Dal 2019 nessuna sanzione per la mancata comunicazione di proroga o risoluzione; preavviso nei contratti transitori.
- Normattiva: legge 9 dicembre 1998, n. 431, art. 3Comma 6: recesso del conduttore per gravi motivi con preavviso di sei mesi.
- Normattiva: art. 11 del TUIR (testo vigente al 14 novembre 2026)Scaglioni IRPEF del 2026: 23% fino a 28.000 euro, 33% fino a 50.000 euro, 43% oltre.
- Agenzia delle Entrate: Ravvedimento operoso, come regolarizzare i versamentiSanzione del 25% oltre 90 giorni o per omesso versamento, del 12,5% entro 90 giorni.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 15 novembre 2026Controllati le pagine dell'Agenzia delle Entrate sulla cedolare secca e sulla registrazione, la guida affitti, la circolare 26/E del 2011, la risposta 34/2026 e le istruzioni Redditi PF 2026.
Domande frequenti
Risposte brevi ai dubbi più comuni.