Detrazione affitto 730: importi, requisiti e rimborso
Di Redazione · Aggiornato al 15 novembre 2026 · Pubblicato il 15 novembre 2026 · 5 min di lettura · 4 fonti
Importi della detrazione per gli inquilini, soglie di reddito, documenti da conservare e il caso in cui la detrazione diventa credito.
- Per chi è
- inquilino con abitazione principale in affitto
- Fase della procedura
- compilazione del 730, quadro E, sezione V
- Scadenza
- Controlla il termine di presentazione del prossimo 730 sul sito dell'Agenzia delle Entrate: le date non sono ancora pubblicate.
- Quando controllare
- Ogni anno prima di compilare il 730 e quando cambia il contratto o la residenza.
Risposta rapida
Un inquilino ottiene dal 730 una detrazione fissa, non il rimborso del canone: da 150 a 495,80 euro l'anno, secondo il tipo di contratto e il reddito. I giovani tra i 20 e i 31 anni non compiuti hanno una detrazione propria, pari al 20% del canone, con un minimo di 991,60 euro e un massimo di 2.000.
La detrazione riduce l'IRPEF da pagare. Se l'imposta non basta ad assorbirla, la parte che avanza diventa un credito, e solo quella arriva come rimborso. Gli importi sono quelli del modello 730/2026, cioè dei canoni pagati nel 2025. Per i canoni del 2026 valgono le istruzioni del prossimo 730, di cui l'Agenzia delle Entrate non ha ancora pubblicato le date (vedi il calendario del 730 precompilato).
Importi per tipo di contratto
Le detrazioni previste sono quattro e nello stesso periodo non si sommano: si sceglie quella più favorevole. Se nel corso dell'anno la situazione cambia, si possono applicare detrazioni diverse a periodi diversi, ma i giorni complessivi non superano 365. Tutte si inseriscono nella sezione V del quadro E del 730.
| Contratto | Rigo e codice | Reddito complessivo fino a 15.493,71 € | Reddito complessivo da 15.493,71 a 30.987,41 € | Note |
|---|---|---|---|---|
| Canone libero (legge 431/1998) | E71, codice 1 | 300,00 € | 150,00 € | Rapportata ai giorni di abitazione principale |
| Canone concordato | E71, codice 2 | 495,80 € | 247,90 € | Rapportata ai giorni di abitazione principale |
| Giovani tra i 20 e i 31 anni non compiuti | E71, codice 4 | 20% del canone, da 991,60 a 2.000 € | Non spetta | Primi 4 anni dalla stipula |
| Lavoratori dipendenti trasferiti per lavoro | E72 | 991,60 € | 495,80 € | Primi 3 anni dal cambio di residenza |
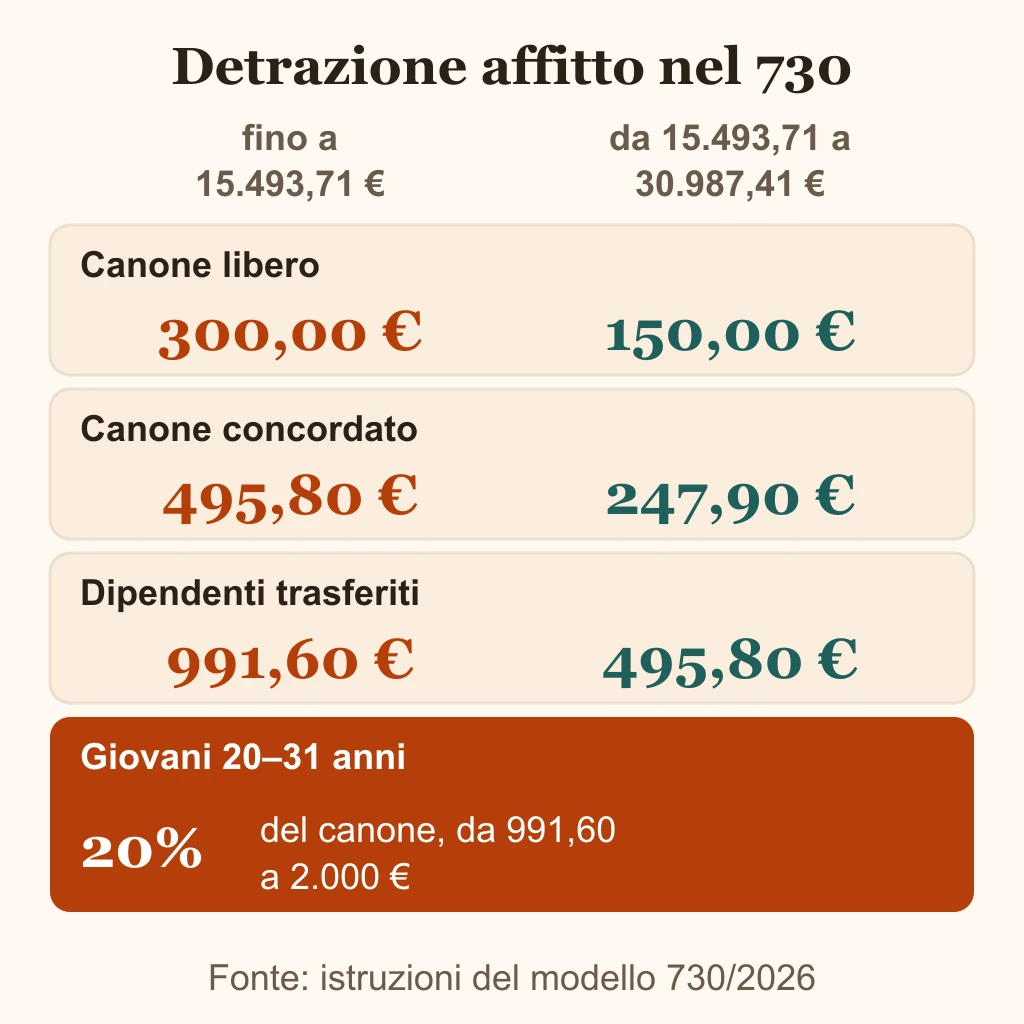
La soglia si misura sul reddito complessivo, che per questa detrazione comprende anche i redditi in cedolare secca, quelli in regime forfettario e le mance tassate con imposta sostitutiva. Se più persone firmano lo stesso contratto, la detrazione si divide: due cointestatari indicano 50% ciascuno nel rigo E71.
Per i giovani le condizioni sono tre: contratto firmato ai sensi della legge 431/1998 prima di compiere 31 anni, casa diversa dall'abitazione principale dei genitori, reddito non oltre 15.493,71 euro. Basta anche una stanza. I requisiti si ricontrollano ogni anno, e quello dell'età deve valere solo per una parte dell'anno: chi compie 31 anni il 30 giugno, avendo firmato prima, ha ancora la detrazione per quell'anno. Un contratto del 2025 la porta fino al 2028.
Per i lavoratori dipendenti trasferiti la residenza deve essere cambiata nei tre anni prima di quello in cui si chiede la detrazione, verso il comune di lavoro o uno limitrofo. Il nuovo comune dista almeno 100 chilometri dal vecchio e si trova in un'altra regione: servono entrambe le cose. Il contratto di affitto può essere di qualunque tipo.
Requisiti e documenti
La casa deve essere l'abitazione principale, cioè quella in cui il titolare del contratto o i suoi familiari dimorano abitualmente. Il contratto deve essere registrato. Se la casa è abitazione principale solo per una parte dell'anno, la detrazione si riduce in proporzione ai giorni.
Da conservare, per il canone libero, ci sono il contratto registrato e un'autocertificazione che attesti l'abitazione principale. Con il canone concordato la documentazione dipende dal contratto: se è assistito dalle organizzazioni sindacali o asseverato, basta questo. Se non è assistito, serve l'attestazione delle organizzazioni firmatarie dell'accordo territoriale, salvo dove un accordo non esiste. Una stessa attestazione vale per i contratti successivi con lo stesso contenuto, finché non cambiano le caratteristiche dell'immobile o l'accordo del comune. I giovani conservano il contratto e un'autocertificazione che la casa è la loro residenza ed è diversa da quella dei genitori. I lavoratori trasferiti aggiungono il contratto di lavoro o la CU.
La detrazione è incompatibile con il contributo del fondo affitti e con qualunque altro contributo che sollevi dal peso effettivo del canone. Se il datore di lavoro rimborsa il canone, e il rimborso compare nella CU con i codici 96 e 97, la detrazione forfettaria resta solo se il canone che paghi supera quanto ti viene rimborsato: una parte deve restare a tuo carico. Con il canone concordato non c'è detrazione quando il contratto è tra un ente pubblico e un privato.
Gli studenti fuori sede hanno una detrazione a parte: 19% dei canoni fino a 2.633 euro, se l'università è in un altro comune, ad almeno 100 chilometri e in un'altra provincia. Si indica nei righi da E8 a E10 con il codice 18 e va pagata con mezzi tracciabili.
Quando diventa un rimborso
Il rimborso nasce dall'incapienza. Se la detrazione supera l'imposta lorda, diminuita delle detrazioni per carichi di famiglia e per il tipo di reddito, come quella per il lavoro dipendente, la parte che non trova posto nell'imposta è riconosciuta come credito. Lo applica chi presta l'assistenza fiscale. Vale per tutti i tipi di contratto della tabella.
Un caso ipotetico, con numeri di fantasia: dopo le altre detrazioni restano 115 euro di imposta da pagare, e la detrazione è di 300 euro. I 115 euro riducono l'imposta a zero e gli altri 185 euro diventano credito. Con 300 euro di imposta residua o più, invece, la detrazione si esaurisce tutta nell'imposta e non c'è nulla da riavere.
Per la detrazione degli studenti fuori sede la regola è diversa: la parte che supera l'imposta lorda non si recupera. Per sapere quanta imposta c'è da assorbire, il calcolatore IRPEF mostra l'imposta lorda e le detrazioni sul tuo reddito.
Se il proprietario ha scelto la cedolare secca
La cedolare secca è l'imposta con cui il proprietario tassa il canone: sostituisce l'IRPEF su quel reddito, e per l'inquilino significa che sul contratto non sono dovute né l'imposta di registro né quella di bollo.
La detrazione, invece, è tua. Nelle istruzioni al 730 e nell'elenco dell'Agenzia delle Entrate sulle detrazioni degli inquilini le condizioni riguardano il contratto, l'abitazione principale e il tuo reddito complessivo: il regime scelto dal locatore non compare. Le fonti ufficiali, però, non contengono una frase esplicita sul caso, né per escluderlo né per confermarlo. Se il contratto è in cedolare e hai dubbi, chiedi a un CAF prima di compilare il rigo E71.
Esempio svolto
Un giovane di 26 anni ha firmato nel 2025 un contratto di affitto e ha un reddito complessivo che non supera 15.493,71 euro. Abita la casa per tutto l'anno. La detrazione cambia con il canone annuo.
| Canone annuo | Canone al mese | 20% del canone | Detrazione |
|---|---|---|---|
| 3.600,00 € | 300,00 € | 720,00 € | 991,60 € |
| 6.000,00 € | 500,00 € | 1.200,00 € | 1.200,00 € |
| 12.000,00 € | 1.000,00 € | 2.400,00 € | 2.000,00 € |
Su un canone di 6.000 euro la detrazione è di 1.200 euro. Su 12.000 euro si ferma a 2.000 euro, e fino a 4.958 euro di canone resta a 991,60 euro. Questi importi riducono l'imposta fino a dove arriva: se l'imposta da pagare è più bassa, la quota che avanza diventa credito.
Fonti
- Agenzia delle Entrate: istruzioni al modello 730/2026Sezione V e tabella 2: righi E71 e E72, codici, soglie, quota di detrazione senza capienza riconosciuta come credito, reddito complessivo con la cedolare secca.
- Agenzia delle Entrate: Tutte le agevolazioni della dichiarazione 2026, altre detrazioni e deduzioniRequisiti e documenti per canone libero, concordato, giovani e lavoratori trasferiti; fondo affitti; rimborsi del datore di lavoro; studenti fuori sede.
- Normattiva: art. 16 del TUIR (testo vigente al 14 novembre 2026)Detrazioni per canoni di locazione: commi 01, 1-bis, 1-ter, 1-quater, 1-quinquies e 1-sexies.
- Agenzia delle Entrate: Cedolare seccaNessuna imposta di registro né di bollo sul contratto in cedolare.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 15 novembre 2026Controllate il 15 novembre 2026 le fonti ufficiali elencate nella pagina: Agenzia delle Entrate, Normattiva.
Domande frequenti
Risposte brevi ai dubbi più comuni.