TARI non residenti: chi paga e come chiedere la riduzione
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 6 min di lettura · 7 fonti
La TARI si paga per l'immobile che possiedi o detieni, anche se risiedi altrove. Gli occupanti e le riduzioni per i non residenti li decide il Comune.
- Per chi è
- proprietario non residente nel Comune
- Fase della procedura
- prima di presentare o aggiornare la dichiarazione TARI
- Scadenza
- Controlla i termini della dichiarazione sul regolamento TARI del tuo Comune.
- Quando controllare
- Quando compri o erediti una casa, cambi residenza o ricevi l'avviso di pagamento.
Risposta rapida
La TARI dipende dal possesso o dalla detenzione dell'immobile, non dalla residenza: chi ha una casa in un Comune la paga lì, anche se risiede altrove. La residenza serve a contare gli occupanti. Per i non residenti il numero lo fissa il Comune (Roma, per le case a disposizione, ne conta tre) e le riduzioni, se ci sono, stanno nel suo regolamento.
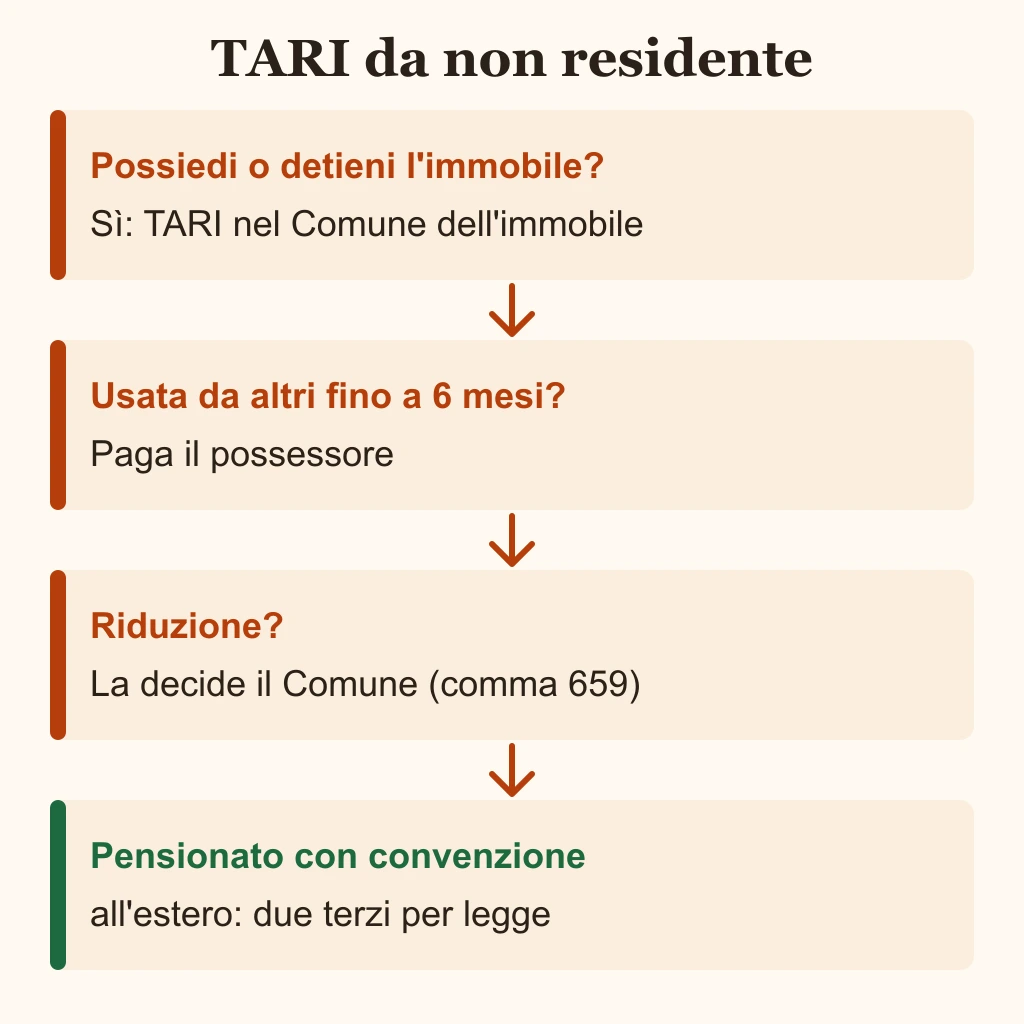
La legge dice che il Comune «può» prevedere le riduzioni (legge 147/2013, art. 1, comma 659): non nascono da sole. Fa eccezione un caso, quello del pensionato con pensione in convenzione internazionale che vive all'estero.
Residenza o domicilio: cosa conta davvero
Il presupposto della TARI è il possesso o la detenzione, a qualsiasi titolo, di locali o aree scoperte che possono produrre rifiuti urbani (art. 1, comma 641). Residenza e domicilio non compaiono nella norma. Il Comune dove vivi non c'entra con la casa che hai altrove: la tassa si paga dove si trova l'immobile, e a Roma il regolamento lo scrive espressamente (art. 4).
La residenza pesa su un altro punto, il numero degli occupanti. Nella tariffa delle utenze domestiche la quota fissa e quella variabile dipendono dai componenti del nucleo familiare, secondo i criteri dell'allegato 1 del DPR 158/1999 che il Comune applica (comma 651). In alternativa può commisurare la tariffa ai rifiuti medi prodotti per unità di superficie (comma 652).
Chi paga: proprietario, inquilino, chi la usa per poco
| Situazione | Chi paga | Fonte |
|---|---|---|
| Casa occupata dal proprietario, residente o no | Il proprietario, che la possiede e la detiene. Più possessori o detentori rispondono in solido | art. 1, comma 642 |
| Casa a disposizione, senza nessuno dentro | Il possessore: proprietario, usufruttuario, titolare di uso, abitazione o superficie | art. 1, commi 641-643 |
| Casa usata da altri per non più di sei mesi nello stesso anno solare (affitto breve) | Solo il possessore | art. 1, comma 643 |
| Casa affittata o data in uso per più di sei mesi | La regola dei sei mesi non si applica: vale il comma 642, cioè chi possiede o detiene | art. 1, comma 642 |
Nell'ultima riga la legge non indica un solo responsabile. Come il Comune tratta proprietario e inquilino lo dice il suo regolamento, da leggere prima di dichiarare. A Roma, per esempio, la tassa è dovuta da chiunque possieda, occupi o detenga i locali, con vincolo di solidarietà tra i componenti del nucleo familiare (art. 5, commi 1 e 2).
Sulla stessa casa si paga anche l'IMU, che ha regole sue e non segue quelle della TARI: per l'abitazione principale sono nella guida all'IMU sulla prima casa.
Quanti occupanti vengono contati
Dove c'è un residente, il numero degli occupanti si ricava dall'anagrafe. A Roma sono i conviventi risultanti dagli elenchi anagrafici (art. 11, comma 2). Per una casa senza residenti la legge nazionale non indica quanti occupanti contare: ogni Comune lo stabilisce nel proprio regolamento, e le tariffe le approva il Consiglio comunale (comma 683).
Il regolamento di Roma applica alle case a disposizione lo schema tariffario dei residenti con tre occupanti, salvo prova contraria sull'effettivo numero di occupanti (art. 11, comma 4). L'articolo non elenca le prove accettate: per sapere cosa presentare chiedi all'ufficio tributi o al gestore del servizio.
Un altro Comune può partire da un numero diverso. Se la tariffa del tuo Comune dipende dagli occupanti, la cifra dell'avviso cambia con quel numero.
Le riduzioni che la legge consente
Il comma 659 elenca i casi in cui il Comune, con regolamento, «può prevedere riduzioni tariffarie ed esenzioni». Tre riguardano chi ha una casa dove non risiede. Sono l'abitazione con unico occupante (lettera a), quella tenuta a disposizione per uso stagionale o altro uso limitato e discontinuo (lettera b) e quella occupata da chi risiede o dimora più di sei mesi all'anno all'estero (lettera d). Il verbo è «può»: se il tuo Comune non ha scritto la riduzione nel regolamento, non esiste. Con il comma 660 il Comune può aggiungerne altre, ma deve coprirle con risorse del proprio bilancio.
| Chi | Quanto | Chi decide |
|---|---|---|
| Abitazione di chi risiede o dimora più di sei mesi all'anno all'estero (comma 659, lettera d) | La legge non fissa la misura | Il Comune, nel regolamento |
| Abitazione tenuta a disposizione per uso stagionale o limitato e discontinuo (comma 659, lettera b) | La legge non fissa la misura | Il Comune, nel regolamento |
| Pensionato con pensione in convenzione internazionale, residente in un altro Stato, una sola casa in Italia | Riduzione di due terzi | La legge (legge 178/2020, art. 1, comma 48) |
L'eccezione vale dal 2021 per una sola abitazione in Italia posseduta in proprietà o usufrutto, non locata né data in comodato. Serve una pensione maturata in regime di convenzione internazionale con l'Italia e la residenza in uno Stato di assicurazione diverso dall'Italia. L'iscrizione all'AIRE, da sola, non è il requisito. Secondo i Rilievi tipo del Dipartimento Finanze la riduzione è prevista direttamente dalla legge, anche senza una norma del regolamento comunale.
La risoluzione 5/DF dell'11 giugno 2021 del Dipartimento Finanze precisa tre punti. Lo Stato di residenza deve coincidere con quello che paga la pensione. Per «convenzione internazionale» si intende una pensione maturata con la totalizzazione dei periodi assicurativi italiani ed esteri, in un Paese UE, del SEE, in Svizzera, nel Regno Unito o in un Paese extraeuropeo con convenzione bilaterale. Restano fuori la pensione maturata solo all'estero e, perché le loro convenzioni non prevedono la totalizzazione, Messico e Repubblica di Corea. Il testo letto al 18 novembre 2026 è quello del 2021.
Lo sconto del 25% sulla TARI per chi ha un ISEE sotto soglia è un'altra cosa: è un bonus ARERA, applicato in automatico e spiegato nella guida ai bonus bollette. Quali altri aiuti dipendono dall'ISEE lo mostra la tabella delle agevolazioni ISEE 2026.
Un esempio: il regolamento di Roma Capitale
Quanto segue è l'esempio di un solo Comune, non una regola nazionale. Il testo considerato è il regolamento TARI di Roma Capitale approvato con la deliberazione dell'Assemblea Capitolina n. 315 del 9 dicembre 2025, in vigore dal 1° gennaio 2026 (art. 31, comma 1). Altri Comuni possono avere percentuali, limiti e regole diversi.
| Voce | Roma Capitale | Articolo |
|---|---|---|
| Casa a disposizione, senza residenti | Tariffa dei residenti con tre occupanti, salvo prova contraria | art. 11, comma 4 |
| Abitazione di chi risiede o dimora più di sei mesi all'anno all'estero | Riduzione del 50% della parte variabile. Le riduzioni di questo comma non superano il 30% dell'importo totale della tassa | art. 13, comma 3, lettera b |
| Pensionato in convenzione internazionale, una sola unità non locata né in comodato | Riduzione di due terzi | art. 13, comma 4 |
| Come si ottiene | Su istanza, dal giorno successivo alla richiesta, o dalla data della dichiarazione se chiesta insieme. Le riduzioni non si sommano: si applica la più alta | art. 13, commi 5 e 6 |
C'è anche il caso della casa vuota. Il comma 641 parla di locali «suscettibili di produrre rifiuti urbani», e ogni regolamento precisa cosa significa. A Roma sono considerati predisposti all'uso, anche se di fatto non utilizzati, i locali con un'utenza attiva di acqua, luce o gas oppure con arredamento (art. 3, comma 3).
Per un altro Comune cerca il regolamento TARI sul sito del Comune o nella ricerca per singolo Comune del Dipartimento Finanze.
L'ultimo giorno utile
La dichiarazione TARI si presenta al Comune o al gestore del servizio rifiuti entro novanta giorni dall'inizio del possesso o della detenzione (art. 1, comma 684). Vale anche per gli anni successivi, finché non cambiano i dati da cui dipende l'importo (comma 685). A Roma il termine è lo stesso, 90 giorni, e la dichiarazione può accompagnare la variazione anagrafica (art. 21, comma 3).
Chiedi la riduzione nella stessa dichiarazione con cui comunichi il possesso. Nel regolamento di Roma, se la domanda arriva dopo, la riduzione parte dal giorno successivo alla richiesta e non copre i mesi passati (art. 13, comma 5). In un altro Comune controlla cosa dice il regolamento.
Fonti
- Normattiva: legge 27 dicembre 2013, n. 147, art. 1, commi 641-685Presupposto, soggetti passivi, riduzioni facoltative del Comune, dichiarazione.
- Normattiva: DPR 27 aprile 1999, n. 158, allegato 1Quota fissa e variabile della tariffa delle utenze domestiche in funzione dei componenti del nucleo.
- Normattiva: legge 30 dicembre 2020, n. 178, art. 1, comma 48Riduzione di due terzi per i pensionati in convenzione internazionale.
- Dipartimento Finanze: risoluzione n. 5/DF dell'11 giugno 2021Requisiti dell'agevolazione per i pensionati residenti all'estero.
- Dipartimento Finanze: Rilievi tipo IMU, paragrafo 1.3Agevolazione del comma 48 applicabile per legge, senza norma regolamentare.
- Roma Capitale: regolamento TARI, deliberazione dell'Assemblea Capitolina n. 315 del 9 dicembre 2025Esempio di regolamento comunale: occupanti, riduzioni, dichiarazione.
- Dipartimento Finanze: regolamenti e delibere di altri tributi comunaliRicerca dei regolamenti TARI per singolo Comune.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Aperte e lette il 18 novembre 2026 le fonti ufficiali elencate nella pagina: Normattiva (legge 147/2013, DPR 158/1999, legge 178/2020), risoluzione 5/DF del 2021 e Rilievi tipo IMU del Dipartimento Finanze, regolamento TARI di Roma Capitale (deliberazione 315/2025).
Domande frequenti
Risposte brevi ai dubbi più comuni.