IMU prima casa: chi la paga e chi è esente
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 8 min di lettura · 11 fonti
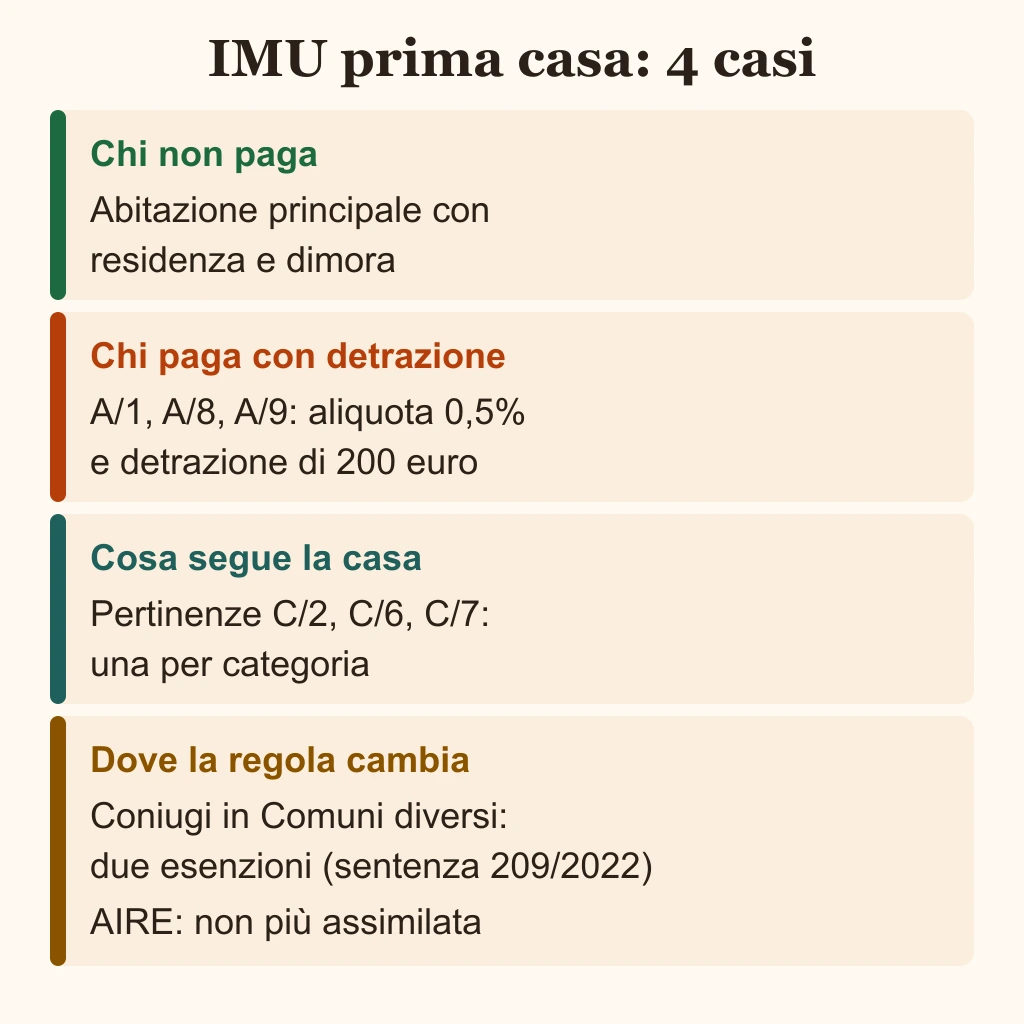
La casa in cui risiedi e dimori è esente da IMU, tranne se è in A/1, A/8 o A/9: lì si paga lo 0,5% di aliquota di base, con 200 euro di detrazione.
- Per chi è
- proprietario di casa
- Fase della procedura
- prima di pagare l'IMU o di comprare casa
- Scadenza
- Controlla le date di acconto e saldo sul sito del tuo Comune o dell'Agenzia delle Entrate.
- Quando controllare
- Quando cambi residenza, categoria catastale o Comune e a ogni delibera sulle aliquote.
Risposta rapida
La casa in cui risiedi anagraficamente e dimori abitualmente è esente da IMU, tranne se è accatastata in A/1, A/8 o A/9: in quel caso l'aliquota di base è lo 0,5% e dall'imposta si detraggono 200 euro. Contano la residenza e la dimora del proprietario, non il valore della casa né l'ordine in cui l'hai comprata.
Nei commi 740 e 741 della legge 160/2019 non compare l'espressione «prima casa»: il testo parla di abitazione principale. Le domande che restano aperte riguardano di solito il box, il coniuge con un'altra residenza e la casa in cui non si abita più.
Tre equivoci sulla prima casa
«La prima casa è la prima che ho comprato.» Per l'IMU l'ordine degli acquisti non conta. L'esenzione riguarda l'immobile in cui il possessore vive (art. 1, comma 741, lett. b). Con due case vale per quella in cui risiedi e dimori, e l'altra resta fuori.
«Basta la residenza.» La definizione chiede due cose insieme: la residenza anagrafica, cioè l'iscrizione all'anagrafe del Comune, e la dimora abituale, cioè il luogo in cui si vive davvero. Una residenza presa solo sulla carta non dà diritto all'esenzione, e la Corte costituzionale ricorda che i Comuni hanno gli strumenti per controllare (sentenza 209/2022, punto 14).
«Una casa di lusso paga come una seconda casa.» Non è così: per A/1, A/8 e A/9 l'aliquota di base è lo 0,5% e c'è la detrazione di 200 euro (commi 748 e 749). Per gli altri fabbricati, seconde case comprese, l'aliquota di base è lo 0,86% (Dipartimento delle Finanze). «Di lusso» indica la categoria catastale, non il valore: A/1 sono le abitazioni di tipo signorile, A/8 le abitazioni in ville, A/9 i castelli e i palazzi di eminenti pregi artistici e storici. Una casa in A/2 di grande valore è esente, una villa in A/8 no.
I requisiti: residenza e dimora abituale
Il comma 740 stabilisce che il possesso dell'abitazione principale non è presupposto dell'imposta, salvo che si tratti di una casa in A/1, A/8 o A/9. Il comma 741, lett. b, definisce l'abitazione principale: l'immobile iscritto o iscrivibile in catasto come unica unità immobiliare, nel quale il possessore dimora abitualmente e risiede anagraficamente. Su come questa definizione si legge dopo la sentenza 209/2022 si torna più sotto, a proposito dei coniugi.
L'imposta è dovuta dal possessore, cioè dal proprietario o dal titolare di usufrutto, uso, abitazione, enfiteusi o superficie (comma 743), e non da chi occupa l'immobile. Un inquilino non paga l'IMU sulla casa in cui vive. Per capire se l'esenzione vale per un immobile bastano tre controlli:
- sei tu il possessore, cioè il proprietario o il titolare di un diritto reale come l'usufrutto
- la categoria catastale, che si legge nella visura catastale, non è A/1, A/8 o A/9
- la tua residenza anagrafica e la tua dimora abituale sono in quell'immobile
Se affitti a un altro la casa e vivi altrove, per te non è abitazione principale e l'IMU resta a tuo carico. Sul canone d'affitto l'imposta ha regole a parte, spiegate nella guida alla cedolare secca.
Case di lusso: A/1, A/8 e A/9
Per queste tre categorie il comma 740 toglie l'esenzione. L'aliquota di base è lo 0,5% (comma 748) e il Comune, con delibera del consiglio comunale, può aumentarla di 0,1 punti percentuali o ridurla fino a zero: la forbice va quindi da 0 a 0,6% (Dipartimento delle Finanze, pagina Aliquote). Quella che vale nel tuo Comune sta nel Prospetto allegato alla delibera, che dal 2025 il Comune redige sul Portale del federalismo fiscale.
Dall'imposta dovuta si detraggono 200 euro, fino a concorrenza dell'imposta stessa (comma 749). La cifra è rapportata al periodo dell'anno in cui la casa è abitazione principale. Se a usarla come abitazione principale sono più soggetti passivi, la detrazione spetta a ciascuno in proporzione alla quota. Vale anche per gli alloggi assegnati dagli IACP o dagli enti di edilizia residenziale pubblica.
L'imposta si calcola sul valore dell'immobile: la rendita catastale rivalutata del 5% e moltiplicata per 160, per il gruppo A (escluso A/10) e per le categorie C/2, C/6 e C/7 (comma 745). Lo stesso valore è quello che si indica nella DSU, come mostra la guida all'ISEE.
Box, cantina e altre pertinenze
Box e cantina seguono la casa, ma entro limiti precisi. Per il comma 741, lett. b, sono pertinenze dell'abitazione principale soltanto le unità in categoria C/2, C/6 e C/7, nella misura massima di una per ciascuna categoria, anche se iscritte in catasto insieme alla casa. Secondo l'Agenzia delle Entrate, C/2 sono i magazzini e i locali di deposito, C/6 le stalle, le scuderie, le rimesse e le autorimesse, C/7 le tettoie chiuse o aperte.
Un appartamento in A/2 con un garage in C/6 e una cantina in C/2 resta quindi interamente fuori dall'IMU. Con due garage in C/6 solo uno è pertinenza: l'altro si tassa come immobile a sé.
Se la casa è in A/1, A/8 o A/9, le pertinenze pagano anch'esse lo 0,5% e rientrano nella stessa detrazione di 200 euro, che si applica una volta sola per l'abitazione e le sue pertinenze insieme (commi 748 e 749).
Coniugi con residenze diverse
Fino al 2022 la risposta era un'altra. Il comma 741, lett. b, definiva l'abitazione principale con riferimento al possessore e ai componenti del suo nucleo familiare. Se i componenti avevano residenze e dimore in immobili diversi, le agevolazioni valevano per un solo immobile. Il DL 146/2021 (art. 5-decies) estese la regola ai casi di comuni diversi e lasciò la scelta dell'immobile ai componenti del nucleo, da comunicare con la dichiarazione IMU (Dipartimento delle Finanze, Rilievi tipo).
La Corte costituzionale, con la sentenza 209/2022 (decisa il 12 settembre e depositata il 13 ottobre 2022), ha dichiarato illegittime le parole sul nucleo familiare e la regola dell'immobile da scegliere. Oggi l'esenzione spetta a ciascun possessore sull'immobile in cui risiede e dimora abitualmente, anche se il coniuge vive in un altro Comune. Il testo del comma 741 su Normattiva, al 18 novembre 2026, riporta ancora le parole dichiarate illegittime. Lo stesso vale per la pagina Abitazione principale del Dipartimento delle Finanze.
La sentenza non rende esenti le seconde case. Per ogni coniuge servono residenza anagrafica e dimora abituale vere nell'immobile, e se due coniugi hanno la stessa dimora abituale l'esenzione spetta una sola volta (punto 14). Due coniugi che vivono in due case diverse, ciascuno residente nella propria, hanno quindi due esenzioni. Se vivono insieme nella stessa casa, ne hanno una, e l'altra casa è una seconda casa.
Casa assegnata, RSA e residenti all'estero
Alcuni casi sono assimilati all'abitazione principale per legge o su scelta del Comune. L'assimilazione non è un'esenzione a sé: se la casa è in A/1, A/8 o A/9 si applicano comunque aliquota e detrazione.
| Situazione | Come funziona | Fonte |
|---|---|---|
| Casa familiare assegnata al genitore affidatario dei figli | assimilata all'abitazione principale; soggetto passivo è l'assegnatario, titolare del diritto di abitazione ai soli fini dell'imposta; non contano residenza e dimora dell'assegnatario | art. 1, c. 741, lett. c, n. 4, e c. 743, legge 160/2019; circolare 1/DF 2020 |
| Anziano o disabile ricoverato in modo permanente in istituto di ricovero o sanitario | assimilata solo se lo decide il Comune; casa non locata; una sola unità; il Comune non può aggiungere altre condizioni | art. 1, c. 741, lett. c, n. 6, legge 160/2019; Rilievi tipo IMU, 1.6 |
| Personale delle Forze armate, delle Forze di polizia, dei Vigili del fuoco e della carriera prefettizia | un solo immobile, non locato, senza il requisito di dimora abituale e residenza anagrafica | art. 1, c. 741, lett. c, n. 5, legge 160/2019 |
| Cittadino iscritto all'AIRE | dal 2020 non è più assimilata all'abitazione principale l'unità posseduta da chi risiede all'estero | Dipartimento delle Finanze, Abitazione principale; Rilievi tipo IMU, 1.3 |
| Pensionato non residente con pensione maturata in convenzione internazionale | una sola unità abitativa in Italia, non locata né data in comodato, posseduta in proprietà o usufrutto: IMU nella misura della metà | art. 1, c. 48, legge 178/2020; risoluzione 5/DF 2021 |
Per lo sconto ai pensionati la risoluzione 5/DF dell'11 giugno 2021 precisa due punti. Lo Stato di residenza deve coincidere con lo Stato che paga la pensione. La pensione deve essere maturata in regime di totalizzazione internazionale, cioè sommando periodi assicurativi italiani ed esteri, e non solo all'estero. Con gli stessi requisiti la TARI è ridotta di due terzi.
Sulla casa assegnata senza figli la circolare 1/DF del 18 marzo 2020 osserva che la legge parla di casa familiare e di genitore, non più di casa coniugale e di coniuge, solo per includere le assegnazioni senza un precedente matrimonio. Ricorda inoltre che, senza figli o con figli maggiorenni e autosufficienti, per la giurisprudenza la casa coniugale non può essere assegnata a un coniuge a titolo di mantenimento (Cassazione, 22 marzo 2007, n. 6979). Per un caso concreto conviene chiedere al proprio Comune.
Un esempio: villa in A/8 con garage
Una villa accatastata in A/8, con un garage in C/6, è abitazione principale del suo proprietario. Le rendite catastali sono cifre scelte per l'esempio, non rendite reali.
| Voce | Calcolo | Importo |
|---|---|---|
| Rendita catastale della villa (A/8) | dato dell'esempio | 3.000,00 € |
| Valore della villa | 3.000 × 1,05 × 160 | 504.000,00 € |
| Rendita catastale del garage (C/6) | dato dell'esempio | 150,00 € |
| Valore del garage | 150 × 1,05 × 160 | 25.200,00 € |
| Imposta con aliquota dello 0,5% | (504.000 + 25.200) × 0,5% | 2.646,00 € |
| Detrazione | art. 1, c. 749 | -200,00 € |
| IMU dell'anno | 2.646 - 200 | 2.446,00 € |
L'esempio ipotizza il possesso al 100%, dodici mesi di abitazione principale e l'aliquota di base, senza una delibera comunale diversa. La detrazione di 200 euro vale una volta sola per villa e garage insieme.
Con la stessa rendita una casa in A/2 non pagherebbe nulla, mentre se il Comune portasse l'aliquota allo 0,6% l'IMU della villa salirebbe a 2.975,20 euro.
Fonti
- Normattiva: legge 160/2019, art. 1, commi 740-749Presupposto, definizione di abitazione principale e pertinenze, assimilazioni, base imponibile, aliquota e detrazione per A/1, A/8 e A/9.
- Normattiva: legge 178/2020, art. 1, comma 48Riduzione alla metà dell'IMU per i pensionati non residenti con pensione in convenzione internazionale.
- Corte costituzionale: sentenza 209/2022Illegittimità delle parole sul nucleo familiare e della regola dell'immobile da scegliere; esenzione una sola volta per la stessa dimora abituale.
- Dipartimento delle Finanze: Abitazione principaleRegime, definizione, pertinenze, assimilazioni e AIRE.
- Dipartimento delle Finanze: AliquoteAliquota di base e margini dei Comuni per A/1, A/8 e A/9; Prospetto delle aliquote.
- Dipartimento delle Finanze: Base imponibileRivalutazione del 5% della rendita e moltiplicatore 160.
- Dipartimento delle Finanze: Soggetti passiviL'IMU è dovuta dal possessore e non dall'occupante.
- Dipartimento delle Finanze: Rilievi tipo IMURegola sul nucleo familiare prima della sentenza 209/2022, casa assegnata, anziani o disabili ricoverati, residenti all'estero.
- Dipartimento delle Finanze: circolare 1/DF del 18 marzo 2020Casa familiare assegnata con provvedimento del giudice, anche senza figli.
- Dipartimento delle Finanze: risoluzione 5/DF dell'11 giugno 2021Requisiti dello sconto IMU e TARI per i pensionati residenti all'estero.
- Agenzia delle Entrate: quadro generale delle categorie catastaliDescrizione delle categorie A/1, A/8, A/9, C/2, C/6 e C/7.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Controllate il 18 novembre 2026 le fonti ufficiali elencate nella pagina: Normattiva (legge 160/2019, art. 1, commi 740-749, e legge 178/2020, art. 1, comma 48), Corte costituzionale (sentenza 209/2022, testo integrale), Dipartimento delle Finanze (pagine su abitazione principale, aliquote, base imponibile e soggetti passivi, Rilievi tipo IMU, circolare 1/DF del 18 marzo 2020, risoluzione 5/DF dell'11 giugno 2021), Agenzia delle Entrate.
Domande frequenti
Risposte brevi ai dubbi più comuni.