Split payment professionisti: la fattura alla PA nel 2026
Di Redazione · Aggiornato al 18 novembre 2026 · Pubblicato il 18 novembre 2026 · 6 min di lettura · 11 fonti
Il compenso con ritenuta d'acconto resta fuori dallo split payment: la PA paga l'IVA al professionista e versa solo la ritenuta. La deroga europea arriva al 30 giugno 2029.
- Per chi è
- titolare di partita IVA
- Fase della procedura
- prima di emettere la fattura elettronica alla pubblica amministrazione
- Scadenza
- La ritenuta si versa con F24 entro il 16 del mese successivo al pagamento: controlla sul sito dell'Agenzia delle Entrate.
- Quando controllare
- Prima di ogni fattura a un ente pubblico e a gennaio 2027, quando l'art. 17-ter confluisce nel Testo unico IVA.
Risposta rapida
Se il compenso è soggetto a ritenuta d'acconto, la fattura alla PA segue le regole ordinarie: la PA paga all'emittente imponibile e IVA, trattiene il 20% di ritenuta e lo split payment non si applica. La scissione dei pagamenti, il nome ufficiale dello split, continua per i fornitori senza ritenuta: l'autorizzazione europea è stata prorogata fino al 30 giugno 2029.
Conta la ritenuta, non il titolo di professionista. Le pagine più vecchie sull'argomento si contraddicono perché la regola è cambiata due volte, nel 2017 e nel 2018.
Quattro frasi da correggere
Sullo split payment dei professionisti circolano frasi che erano vere solo per un periodo, o che non lo sono mai state. Il testo in vigore al 18 novembre 2026 le smentisce una per una.
| Cosa si sente dire | Cosa dice la fonte |
|---|---|
| Con la PA si fattura sempre in split payment | Lo split non si applica ai servizi i cui compensi subiscono la ritenuta alla fonte a titolo di acconto o di imposta (art. 17-ter, comma 1-sexies, DPR 633/1972) |
| La PA versa l'IVA all'Erario al posto del fornitore | Succede solo se lo split si applica (art. 17-ter, comma 1). Con la ritenuta la PA paga l'IVA all'emittente della fattura |
| Il forfettario fattura in split payment | Il forfettario non addebita l'IVA (L. 190/2014, art. 1, comma 58, lettera a) e non subisce la ritenuta se consegna la dichiarazione al committente (comma 67): non c'è IVA da dividere |
| Lo split payment è finito a giugno 2026 | La decisione di esecuzione (UE) 2026/1728 del 10 luglio 2026 l'ha prorogato fino al 30 giugno 2029 |
Per le fatture emesse dal 1° luglio 2017 lo split si era esteso anche ai professionisti con ritenuta, come ricordava l'Agenzia delle Entrate il 7 novembre 2017. Il D.L. 87/2018, art. 12, lo ha tolto di nuovo per le fatture emesse dopo la sua entrata in vigore, a luglio 2018. Chi legge un articolo di quegli anni trova entrambe le versioni.
Conta la ritenuta, non il titolo
L'art. 17-ter, comma 1, del DPR 633/1972 stabilisce che per le cessioni di beni e le prestazioni di servizi verso le pubbliche amministrazioni l'IVA è versata dal committente. Il comma 1-bis estende la regola a enti pubblici economici, fondazioni e società controllate o partecipate dalle amministrazioni. Il comma 1-sexies pone il limite: lo split non si applica alle prestazioni di servizi «i cui compensi sono assoggettati a ritenute alla fonte a titolo di imposta sul reddito ovvero a ritenuta a titolo di acconto» dell'art. 25 del DPR 600/1973.
Il criterio quindi non è la qualifica di chi emette la fattura. Un compenso con ritenuta resta fuori dallo split, un compenso senza ritenuta verso lo stesso ente ci rientra.
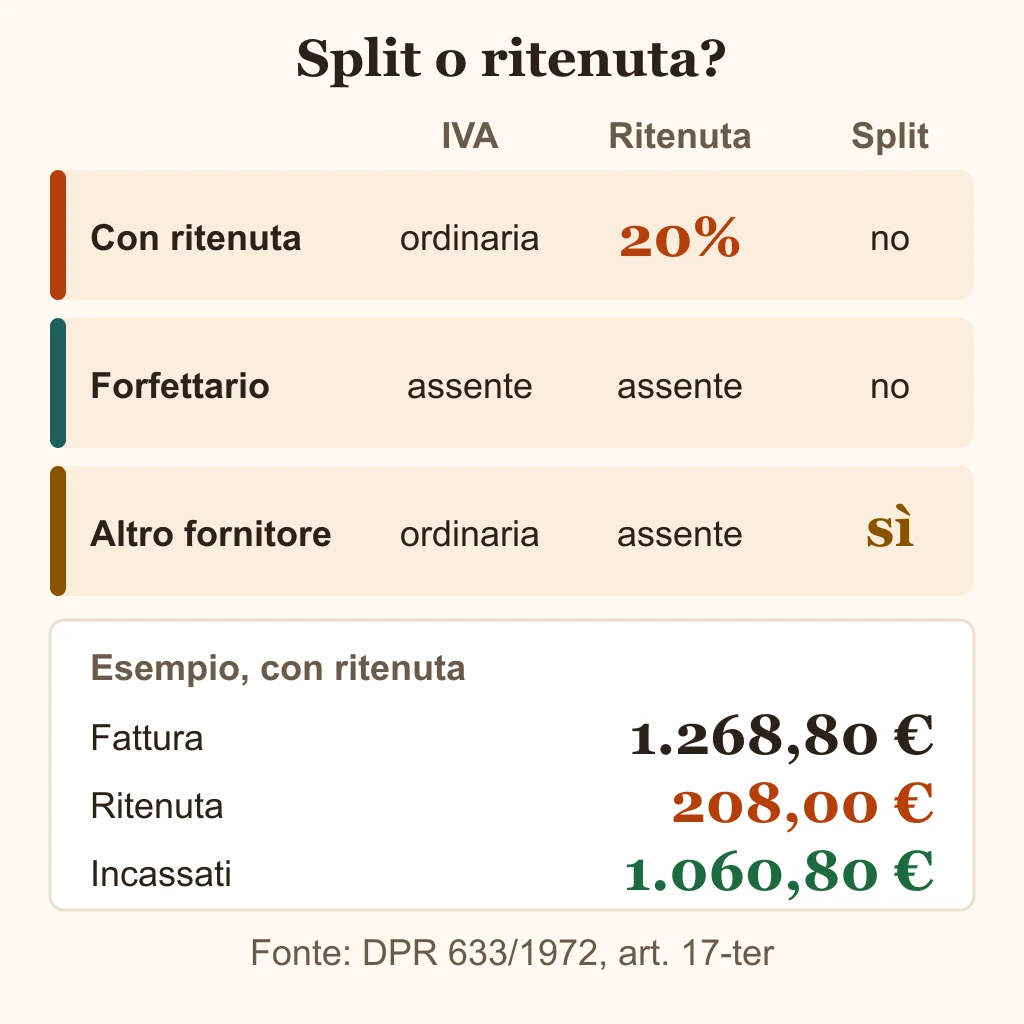
| Chi emette la fattura | IVA in fattura | Ritenuta | Split payment |
|---|---|---|---|
| Professionista con ritenuta | ordinaria | 20% | no |
| Forfettario | assente | assente, con dichiarazione al committente | no |
| Altro fornitore senza ritenuta | ordinaria | assente | sì, se il cliente rientra nell'art. 17-ter |
Sapere se il cliente rientra nello split non è sempre immediato quando si tratta di una società controllata o partecipata. Il comma 1-quater dà al fornitore uno strumento: può chiedere al committente un documento che attesti se è riconducibile ai soggetti dello split, e chi lo riceve applica il regime di conseguenza.
Per il forfettario, al 18 novembre 2026 i commi 58 e 67 della legge 190/2014 sono in vigore. Dal 1° gennaio 2027 sono abrogati dal D.Lgs. 117/2026: i requisiti del regime forfettario spiegano dove passano le regole.
Una fattura alla PA, voce per voce
L'esempio è la fattura di un professionista iscritto alla gestione separata INPS: compenso di 1.000 euro, rivalsa INPS del 4% e IVA ordinaria del 22%. Sono gli stessi valori con cui il calcolatore della ritenuta d'acconto ricostruisce il netto.
| Voce | Importo | Chi paga e dove va |
|---|---|---|
| Compenso | 1.000,00 € | a carico della PA |
| Rivalsa INPS 4% | 40,00 € | addebitata al cliente, rientra nella base della ritenuta |
| Imponibile | 1.040,00 € | compenso più rivalsa |
| IVA 22% | 228,80 € | la PA la paga all'emittente, nessuno split |
| Totale fattura | 1.268,80 € | imponibile più IVA |
| Ritenuta 20% su 1.040,00 € | 208,00 € | la PA la trattiene e la versa con F24, codice tributo 1040, entro il 16 del mese successivo al pagamento |
| Netto pagato all'emittente | 1.060,80 € | totale fattura meno ritenuta |
L'IVA di 228,80 euro entra nella liquidazione IVA di chi ha emesso la fattura. La ritenuta di 208,00 euro è a titolo d'acconto (art. 25 DPR 600/1973): anticipa l'imposta sul reddito e non si somma all'IVA.
Chi ha una cassa di previdenza dell'ordine professionale non include nella base della ritenuta la rivalsa per la cassa, a differenza della rivalsa INPS del 4%.
I campi della fattura elettronica
Le specifiche tecniche dello SdI (allegato A, versione 1.9.1) fissano i campi in cui la scelta tra fattura ordinaria e split si vede.
| Campo | Cosa indica | Professionista con ritenuta |
|---|---|---|
| FormatoTrasmissione | FPA12 per la fattura verso la PA | FPA12 |
| CodiceDestinatario | codice ufficio di 6 caratteri; con FPA12 un codice di 7 caratteri fa scartare il file (errore 00427) | 6 caratteri |
| DatiRitenuta | TipoRitenuta, ImportoRitenuta, AliquotaRitenuta, CausalePagamento, da compilare quando la ritenuta è applicabile | presente, TipoRitenuta RT01, aliquota 20 |
| EsigibilitaIVA | I immediata, D differita, S scissione dei pagamenti | I o D, non S |
Il valore S vale solo per le fatture ordinarie e non può convivere con una Natura di tipo N6, quella del reverse charge: lo SdI scarta il file con l'errore 00420. Split payment e reverse charge sono due meccanismi separati.
Il forfettario indica come regime fiscale RF19 e, non essendoci IVA, usa la Natura N2.2: la guida dell'Agenzia delle Entrate (versione 1.10 del 1° aprile 2025) prevede N2.2 anche per chi emette fattura elettronica via SdI in regime forfettario.
La proroga fino al 30 giugno 2029
Lo split payment deroga alla direttiva IVA, quindi lo autorizza il Consiglio dell'Unione europea. La decisione di esecuzione (UE) 2026/1728, adottata il 10 luglio 2026 e pubblicata nella Gazzetta ufficiale dell'Unione europea il 15 luglio 2026, modifica la decisione (UE) 2017/784 e sposta il termine dal 30 giugno 2026 al 30 giugno 2029. La proroga decorre dal 1° luglio 2026, senza interruzione. L'Italia aveva chiesto di arrivare al 31 dicembre 2029 e dovrà presentare alla Commissione una relazione entro settembre 2027.
Il comma 1-ter dell'art. 17-ter lega la norma italiana a quella europea: si applica fino alla scadenza della misura speciale rilasciata dal Consiglio. Dal 1° luglio 2025 le società quotate non rientrano più tra i soggetti dello split (D.L. 84/2025, art. 10, comma 2).
Il 30 giugno 2029 è il termine dell'autorizzazione, non la fine certa dello split: per andare oltre serve una nuova autorizzazione del Consiglio. La decisione stessa chiede all'Italia di rafforzare gli strumenti antifrode per evitare un'ulteriore proroga.
Dal 1° gennaio 2027 l'art. 17-ter è abrogato dal D.Lgs. 19 gennaio 2026, n. 10 e la disciplina passa all'art. 65 del Testo unico IVA. Il comma 6 ripete l'esclusione per i compensi con ritenuta e richiama l'art. 38 del D.Lgs. 33/2025, il testo unico sui versamenti e la riscossione che prevede la ritenuta del 20%.
Prima di inviare la fattura
- Il compenso è soggetto a ritenuta d'acconto? Se sì, lo split payment è escluso e l'IVA va esposta in modo ordinario.
- Se sei forfettario, consegna al committente la dichiarazione che il reddito è soggetto a imposta sostitutiva (L. 190/2014, art. 1, comma 67).
- Nel file deve comparire il blocco DatiRitenuta con aliquota 20 e l'importo della ritenuta.
- EsigibilitaIVA non deve valere S per un compenso con ritenuta.
- Controlla che il codice ufficio IPA abbia 6 caratteri e che il formato sia FPA12.
- Se il compenso è senza ritenuta e il cliente è una società controllata o partecipata, chiedigli l'attestazione del comma 1-quater prima di decidere.
Se dopo questi controlli il caso resta dubbio, chiedi a un commercialista prima di inviare la fattura.
Fonti
- Normattiva: DPR 633/1972, art. 17-ter (testo vigente al 18 novembre 2026)Commi 1, 1-bis, 1-ter, 1-quater e 1-sexies, esclusione dei compensi con ritenuta, effetti del D.L. 87/2018 e del D.L. 84/2025.
- Normattiva: D.Lgs. 19 gennaio 2026, n. 10 (Testo unico IVA), art. 65La scissione dei pagamenti dal 1° gennaio 2027, con il comma 6 sull'esclusione per i compensi con ritenuta.
- Normattiva: D.Lgs. 24 marzo 2025, n. 33, art. 38Ritenuta del 20% a titolo d'acconto sui compensi di lavoro autonomo.
- EUR-Lex: decisione di esecuzione (UE) 2026/1728 del Consiglio, 10 luglio 2026Proroga della misura speciale al 30 giugno 2029, decorrenza dal 1° luglio 2026, relazione italiana entro settembre 2027.
- Normattiva: legge 23 dicembre 2014, n. 190, art. 1 (testo vigente al 18 novembre 2026)Commi 58 e 67: il forfettario non addebita l'IVA e non subisce la ritenuta.
- Agenzia delle Entrate: F24 ritenute su reddito di lavoro autonomo, aliquoteRitenuta a titolo d'acconto del 20% per i lavoratori autonomi residenti.
- Agenzia delle Entrate: F24 ritenute su reddito di lavoro autonomo, come e quando si versaVersamento entro il 16 del mese successivo al pagamento, codice tributo 1040.
- Agenzia delle Entrate: F24 ritenute su reddito di lavoro autonomo, importi su cui si applica la ritenutaBase della ritenuta: rivalsa INPS del 4% inclusa, rivalsa per la cassa di previdenza esclusa.
- Agenzia delle Entrate: allegato A, specifiche tecniche della fattura elettronica (versione 1.9.1)FPA12, codice destinatario di 6 caratteri, blocco DatiRitenuta, valori di EsigibilitaIVA, errori 00420 e 00427, regime fiscale RF19.
- Agenzia delle Entrate: guida alla compilazione delle fatture elettroniche (versione 1.10, aprile 2025)Natura N2.2 anche per l'operatore in regime forfettario.
- Agenzia delle Entrate: comunicato stampa del 7 novembre 2017 sullo split paymentEstensione dello split ai compensi dei professionisti con ritenuta per le fatture emesse dal 1° luglio 2017, poi tolta dal D.L. 87/2018.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 18 novembre 2026Controllati su Normattiva l'art. 17-ter del DPR 633/1972 (testo vigente al 18 novembre 2026), l'art. 65 del D.Lgs. 10/2026, l'art. 38 del D.Lgs. 33/2025 e l'art. 1 della legge 190/2014; la decisione (UE) 2026/1728 su EUR-Lex; le schede F24 ritenute, l'allegato A versione 1.9.1, la guida alla compilazione versione 1.10 e il comunicato del 7 novembre 2017 dell'Agenzia delle Entrate.
Domande frequenti
Risposte brevi ai dubbi più comuni.