Pensione di reversibilità e altri redditi: soglie 2026
Di Redazione · Aggiornato al 15 novembre 2026 · Pubblicato il 15 novembre 2026 · 6 min di lettura · 9 fonti
Fasce di reddito, tagli del 25%, 40% e 50%, redditi esclusi e il tetto fissato dalla Corte costituzionale, con un esempio sui numeri 2026.
- Per chi è
- pensionato titolare di pensione ai superstiti
- Fase della procedura
- verifica dei redditi e controllo del cedolino
- Scadenza
- Controlla sul sito dell'INPS i valori aggiornati: le soglie cambiano ogni anno con il trattamento minimo.
- Quando controllare
- A gennaio, quando l'INPS pubblica la circolare di rinnovo delle pensioni, e se i tuoi redditi cambiano.
Risposta rapida
Con altri redditi fino a 23.862,15 euro l'anno la pensione di reversibilità resta intera; sopra questa soglia l'INPS la riduce del 25%, del 40% o del 50%, secondo la fascia. Il taglio non può superare l'importo dei tuoi altri redditi e non si applica se nel nucleo familiare ci sono figli minori, studenti o inabili.
Le soglie del 2026 sono valori provvisori, legati al trattamento minimo indicato dalla circolare INPS 153 del 19 dicembre 2025. Cambiano ogni anno con la circolare di rinnovo delle pensioni. Lo stipendio e le altre pensioni dirette fanno reddito, mentre la casa in cui vivi e il TFR restano fuori dal conto.
Soglie e tagli per il 2026
La legge 335/1995 (art. 1, comma 41) divide gli altri redditi in quattro fasce. Le soglie sono multipli del trattamento minimo annuo, che nel 2026 è di 7.954,05 euro, cioè 611,85 euro per 13 mensilità.
| Altri redditi in un anno | Riduzione della pensione | Come si ricava la soglia |
|---|---|---|
| fino a 23.862,15 € | nessuna | 3 volte il trattamento minimo annuo |
| oltre 23.862,15 € e fino a 31.816,20 € | 25% | da 3 a 4 volte |
| oltre 31.816,20 € e fino a 39.770,25 € | 40% | da 4 a 5 volte |
| oltre 39.770,25 € | 50% | oltre 5 volte |
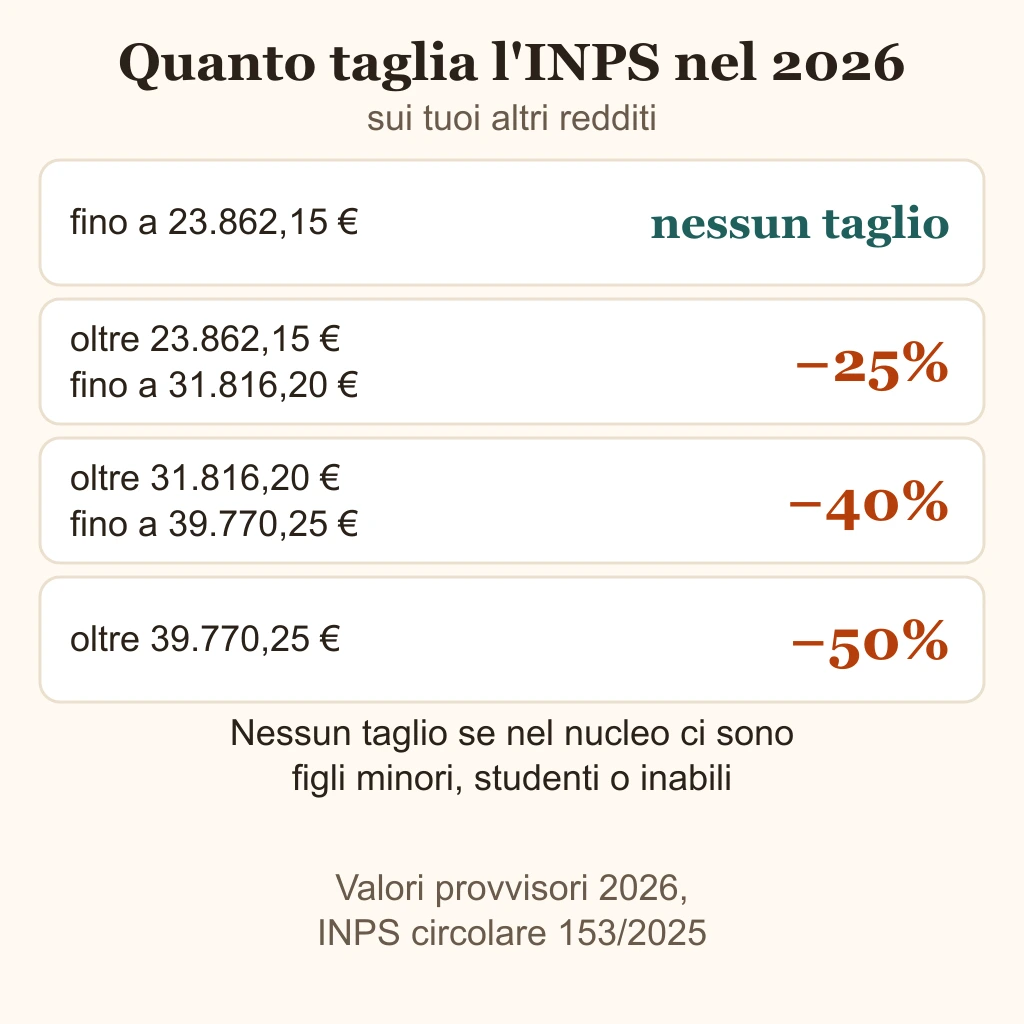
La percentuale si applica alla pensione ai superstiti già liquidata. Per il coniuge solo, quella pensione è il 60% di quella del defunto. In pratica la pensione di reversibilità fa cumulo con gli altri redditi, ma dalla seconda fascia l'INPS ne trattiene una quota.
Per confronto, nel 2025 la prima soglia era di 23.532,60 euro.
Quali redditi contano
Si confrontano con le soglie i redditi dell'anno assoggettabili all'IRPEF, al netto dei contributi previdenziali e assistenziali. Anche una pensione diretta, maturata con i tuoi contributi, è reddito IRPEF: nel confronto con le soglie pesa come uno stipendio.
Contano:
- redditi da lavoro dipendente
- redditi da lavoro autonomo
- pensioni dirette, cioè maturate con i propri contributi
Non contano:
- il TFR e le sue anticipazioni
- il reddito della casa di abitazione
- gli arretrati sottoposti a tassazione separata
- la pensione ai superstiti che viene ridotta e le altre pensioni ai superstiti di cui sei titolare
Per vedere quanta IRPEF pesa su una pensione c'è il calcolatore della pensione netta. Stima la pensione dopo le imposte e non calcola il taglio della reversibilità.
Quando il taglio non si applica
I limiti non valgono se chi riceve la pensione fa parte di un nucleo familiare con figli minori, studenti o inabili. La circolare INPS 185 del 18 novembre 2015 chiarisce la regola guardando ai titolari della pensione.
| A chi spetta la pensione ai superstiti | Il taglio si applica? |
|---|---|
| al solo coniuge | sì |
| ai genitori, ai fratelli o alle sorelle | sì |
| a figli minori, studenti o inabili, da soli | no |
| a figli minori, studenti o inabili insieme al coniuge | no |
Se la pensione spetta al coniuge insieme a un figlio studente, la tabella delle fasce non si applica.
Tetto al taglio e salvaguardia
Con la sentenza 162/2022 la Corte costituzionale ha stabilito che la riduzione non può superare i redditi del beneficiario. L'INPS lo applica con la circolare 108 del 22 dicembre 2023 e ha riesaminato d'ufficio le pensioni interessate. Le differenze arretrate si pagano con gli interessi legali o la rivalutazione, entro la prescrizione di cinque anni.
La stessa legge ha una clausola di salvaguardia. Il trattamento totale, cioè i tuoi redditi più la pensione ridotta, non può essere inferiore a quello che avresti con un reddito pari al limite massimo della fascia precedente. Il caso si presenta appena oltre una soglia: a 32.000 euro il taglio pieno del 40% darebbe un totale più basso di quello di chi ha 31.816,20 euro e subisce il 25%.
Reversibilità e pignoramento
L'art. 545, settimo comma, del codice di procedura civile non nomina la reversibilità. Parla di somme dovute a titolo di pensione, di indennità che ne tengono luogo e di altri assegni di quiescenza, che non si possono pignorare per un importo pari al doppio dell'assegno sociale mensile, con un minimo di 1.000 euro. Nel 2026 l'assegno sociale è di 546,24 euro (valore provvisorio): la soglia è di 1.092,48 euro al mese.
Sulla parte che supera la soglia il pignoramento arriva a un quinto per i tributi e per gli altri crediti, e nella misura decisa dal giudice per i crediti alimentari. Se concorrono più cause non si va oltre la metà. Se la pensione è già sul conto corrente, per le somme accreditate prima del pignoramento valgono limiti diversi, indicati nell'ottavo comma.
L'INPS, quando recupera somme pagate in eccesso o contributi omessi, segue una regola propria: l'art. 69 della legge 153/1969 gli consente di trattenere fino a un quinto della pensione, e per le pensioni ordinarie dell'assicurazione generale obbligatoria resta intatto il trattamento minimo. La Corte costituzionale, con la sentenza 216/2025, ha respinto i dubbi sollevati su questa differenza.
Né l'art. 545 né la circolare INPS 38/2023 prevedono regole speciali per la reversibilità. Se hai un pignoramento in corso, chiedi a un avvocato o a un patronato.
Esempio svolto
Prendi una reversibilità di 12.000 euro l'anno e quattro livelli di altri redditi. Il calcolo è nostro e non una simulazione INPS: l'importo reale dipende dai redditi dichiarati all'Istituto.
| Altri redditi | Fascia | Taglio teorico | Regola applicata | Reversibilità dopo il taglio |
|---|---|---|---|---|
| 20.000,00 € | sotto la prima soglia | 0,00 € | nessuna riduzione | 12.000,00 € |
| 28.000,00 € | 25% | 3.000,00 € | taglio pieno | 9.000,00 € |
| 32.000,00 € | 40% | 4.800,00 € | salvaguardia | 8.816,20 € |
| 45.000,00 € | 50% | 6.000,00 € | taglio pieno | 6.000,00 € |
Nella terza riga il taglio pieno del 40% lascerebbe 7.200 euro. La salvaguardia porta la reversibilità a 8.816,20 euro. Il totale con i 32.000 euro di redditi, cioè 40.816,20 euro, deve essere almeno quello di chi ha 31.816,20 euro e subisce il 25%: 31.816,20 più 9.000 euro.
Per questo nella terza riga il taglio effettivo è di 3.183,80 euro, il 26,5% della pensione, e non di 4.800 euro.
Fonti
- INPS: circolare n. 153 del 19 dicembre 2025Trattamento minimo 2026 (valori provvisori, rivalutazione di +1,4% salvo conguaglio).
- INPS: circolare n. 153 del 19 dicembre 2025, Allegato 2Tabella F con le fasce di reddito 2025 e 2026 e Tabella B con l'assegno sociale 2026.
- INPS: circolare n. 108 del 22 dicembre 2023Sentenza della Corte costituzionale 162/2022: tetto alla riduzione, salvaguardia, riesame d'ufficio e arretrati.
- INPS: circolare n. 185 del 18 novembre 2015Redditi da valutare e redditi esclusi, nuclei con figli minori, studenti o inabili.
- Normattiva: legge 8 agosto 1995, n. 335, art. 1, comma 41Cumulo della pensione ai superstiti con i redditi, Tabella F e clausola di salvaguardia.
- INPS: scheda pensione ai superstitiAliquote di reversibilità e limiti di cumulabilità con i redditi (aggiornamento del 12 giugno 2026).
- Gazzetta Ufficiale: art. 545 del codice di procedura civileCrediti impignorabili, limite per le pensioni e quota pignorabile.
- INPS: circolare n. 38 del 3 aprile 2023Limite di impignorabilità delle pensioni: doppio dell'assegno sociale, minimo 1.000 euro.
- Corte costituzionale: sentenza n. 216 del 2025 (copia sul sito INPS)Trattenuta di un quinto dell'INPS per indebiti e contributi omessi, art. 69 della legge 153/1969.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 15 novembre 2026Controllati le circolari INPS 185/2015, 108/2023, 38/2023 e 153/2025, la legge 335/1995 su Normattiva, l'art. 545 c.p.c. e la sentenza della Corte costituzionale 216/2025.
Domande frequenti
Risposte brevi ai dubbi più comuni.