Ricevuta prestazione occasionale: come si compila
Di Redazione · Aggiornato al 15 novembre 2026 · Pubblicato il 15 novembre 2026 · 6 min di lettura · 13 fonti
Dati da inserire, ritenuta del 20% quando chi paga è un sostituto d'imposta, bollo da 2 euro oltre 77,47 euro e una ricevuta compilata con i conti.
- Per chi è
- chi svolge una prestazione occasionale senza partita IVA
- Fase della procedura
- emissione della ricevuta e incasso del compenso
- Scadenza
- Controlla sul sito dell'Agenzia delle Entrate le scadenze di F24 e Certificazione unica dell'anno in corso.
- Quando controllare
- Prima di emettere la ricevuta e all'inizio dell'anno, prima della dichiarazione dei redditi.
Risposta rapida
La ricevuta di una prestazione occasionale riporta chi lavora, chi paga, il lavoro svolto, il compenso lordo e, se chi paga è un sostituto d'imposta, la ritenuta del 20% con il netto da incassare. Se la prestazione è senza IVA e la somma supera 77,47 euro, sulla ricevuta va anche la marca da bollo da 2 euro.
Ritenuta e bollo dipendono da cose diverse: la prima da chi paga, il secondo dall'importo. Se il lavoro si ripete con regolarità, la ricevuta non basta più e servono partita IVA e fattura.
Cosa serve prima di scrivere
Prima di scrivere servono quattro informazioni:
- nome, cognome, codice fiscale e residenza di chi lavora
- denominazione o nome, codice fiscale o partita IVA e sede di chi paga
- il lavoro svolto e la data o il periodo
- il compenso lordo concordato
Due controlli decidono il resto. Se chi paga è un sostituto d'imposta, nella ricevuta c'è la ritenuta. Se nell'anno i compensi occasionali hanno già superato 5.000 euro, scattano anche i contributi INPS: soglia e differenze con il contratto PrestO stanno nella guida ai limiti della prestazione occasionale.
La partita IVA non serve se l'attività non è abituale. Per l'IVA conta la regolarità con cui il lavoro si ripete, non la cifra incassata: lo spiega l'Agenzia delle Entrate nella risoluzione 41/E del 15 luglio 2020.
Come compilare la ricevuta
La ricevuta sta in una pagina. I campi che seguono sono quelli di uso comune: le regole su ritenuta e bollo non prevedono un modello obbligatorio. Nelle istruzioni dell'INPS lo stesso documento compare anche come «notula».
- Scrivi luogo e data di emissione.
- Inserisci i dati di chi lavora e di chi paga.
- Descrivi la prestazione e il periodo in cui è stata svolta, aggiungendo che è di natura occasionale e non soggetta a IVA ai sensi dell'articolo 5 del DPR 633/1972.
- Indica il compenso lordo.
- Se chi paga è un sostituto d'imposta, riporta la ritenuta del 20% calcolata sul lordo.
- Scrivi il netto da incassare.
- Applica la marca da bollo se serve e firma.
La dicitura sull'IVA spiega perché la ricevuta non la riporta. Il riferimento è l'articolo 5 del DPR 633/1972, che lega l'IVA all'esercizio abituale dell'attività.
Ricevuta o fattura
Il documento da rilasciare dipende da come si lavora, non da quanto si incassa.
| Situazione | Documento | Riferimento |
|---|---|---|
| Attività non abituale, senza partita IVA | Ricevuta, senza IVA | Art. 5 DPR 633/1972; risoluzione 41/E/2020 |
| Attività ripetuta con regolarità | Partita IVA e fattura | Abitualità a prescindere dall'importo; risoluzione 41/E/2020 |
| Partita IVA in regime forfettario | Fattura senza IVA, compensi senza ritenuta | Art. 1, comma 67, L. 190/2014; circolare 32/E/2023 |
Dove finisce l'occasionalità si valuta caso per caso: l'Agenzia parla di più atti economici coordinati, ripetuti con regolarità e in modo sistematico. Un incarico isolato resta occasionale anche se vale molto; un lavoro piccolo ma ripetuto ogni mese no.
Ritenuta e bollo nella ricevuta
La ritenuta d'acconto del 20% si applica ai compensi di lavoro autonomo anche quando non sono percepiti abitualmente (art. 25, comma 1, DPR 600/1973). La opera chi paga, se rientra tra i soggetti dell'articolo 23: società ed enti, società e associazioni, persone fisiche che esercitano un'impresa o un'arte o professione, condominio. Si calcola sull'intero compenso lordo ed è un acconto: l'imposta definitiva si determina in dichiarazione.
Un privato che commissiona un lavoro per sé non compare in quell'elenco, quindi non opera la ritenuta: la ricevuta riporta il compenso e basta. Per il proprio caso, il calcolatore della ritenuta d'acconto mostra ritenuta e netto con il regime «Prestazione occasionale».
La marca da bollo da 2 euro è un'altra cosa. L'articolo 13 della tariffa allegata al DPR 642/1972 la prevede per le ricevute e le quietanze rilasciate dal creditore quando la somma indicata supera 77,47 euro. L'Agenzia delle Entrate, nella risposta 52 del 25 gennaio 2022, precisa che sono soggette al bollo le ricevute che non riguardano operazioni con IVA, mentre quelle di operazioni con IVA ne sono esenti. L'imposta è dovuta fin dall'origine, cioè già quando si emette il documento. La soglia di 77,47 euro riguarda il bollo: la ritenuta dipende da chi paga.
La disciplina del bollo non dice quale delle due parti debba pagare i 2 euro. Se il bollo manca, rispondono in solido le parti che sottoscrivono o ricevono il documento (art. 22 DPR 642/1972, «Solidarietà»), perciò conviene decidere prima della firma.
Gli articoli 23 e 25 del DPR 600/1973 valgono per il 2026. Dal 1° gennaio 2027 risultano abrogati e la materia passa al testo unico versamenti e riscossione (D.Lgs. 33/2025). Lì la ritenuta sul lavoro autonomo è all'articolo 38. Dalla stessa data risulta abrogato anche l'articolo 22 del DPR 642/1972, per effetto del D.Lgs. 123/2025. Il testo unico è stato poi modificato dal D.L. 200/2025: controlla i riferimenti aggiornati su Normattiva.
Dopo la ricevuta: F24, CU e dichiarazione
Chi paga versa la ritenuta con il modello F24, codice tributo 1040, entro il 16 del mese successivo a quello del pagamento. Se il 16 cade di sabato o in un giorno festivo, il versamento slitta al primo giorno lavorativo successivo.
Il sostituto rilascia anche la Certificazione unica (CU), dove i compensi occasionali di lavoro autonomo compaiono con la causale M. Per i redditi del 2025 la consegna era fissata al 16 marzo 2026; per gli anni successivi la data si legge nella pagina dedicata alla CU sul sito dell'Agenzia delle Entrate.
Chi ha lavorato dichiara il compenso nel modello 730, quadro D, rigo D5, con tipo di reddito 2. Nella colonna dei redditi va il lordo percepito nell'anno, nella colonna delle ritenute quanto è stato trattenuto. Le istruzioni citate sono quelle del 730/2026, riferite ai redditi del 2025: per i redditi successivi vale il modello dell'anno dopo.
Una ricevuta compilata: 750 euro
Una società paga 750 euro per un lavoro occasionale, e nell'anno non ci sono altri compensi occasionali.
| Voce | Calcolo | Importo |
|---|---|---|
| Compenso lordo | Concordato | 750,00 € |
| Ritenuta d'acconto | 750,00 € x 20% | 150,00 € |
| Netto da pagare | 750,00 € - 150,00 € | 600,00 € |
| Marca da bollo | Compenso sopra 77,47 € | 2,00 € |
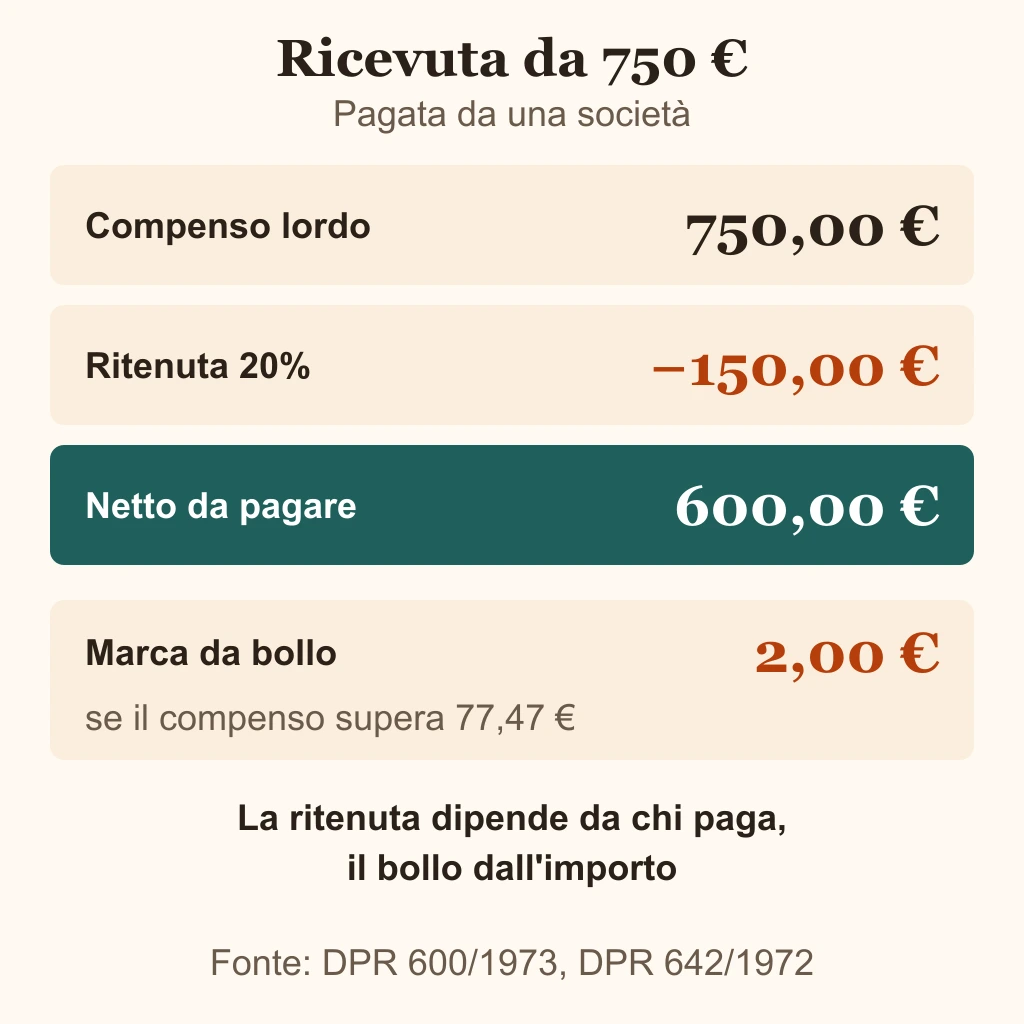
Sulla ricevuta le voci si scrivono così:
Ricevuta per prestazione occasionale
[Luogo], [data]
[Nome e cognome], codice fiscale [codice fiscale], residente in [indirizzo], dichiara di aver ricevuto da [denominazione del committente], codice fiscale o partita IVA [codice], il compenso per [descrizione della prestazione], svolta il [data].
Compenso lordo: 750,00 €
Ritenuta d'acconto 20%: 150,00 €
Netto da pagare: 600,00 €
Prestazione di natura occasionale, non soggetta a IVA (art. 5 DPR 633/1972).
Marca da bollo da 2,00 €.
Firma: [nome e cognome]
La società versa i 150,00 € con F24 entro il 16 del mese dopo e rilascia la CU. Il netto da pagare è di 600,00 €, e i 150,00 € si riportano in dichiarazione tra le ritenute subite. I contributi INPS non entrano in questo conto, perché i compensi dell'anno restano sotto i 5.000 euro.
Fonti
- Agenzia delle Entrate: ritenute sui redditi di lavoro autonomo, aliquoteRitenuta d'acconto del 20% sui compensi di lavoro autonomo, anche occasionale.
- Agenzia delle Entrate: redditi soggetti a ritenutaCompensi per prestazioni di lavoro autonomo, anche occasionali, soggetti a ritenuta.
- Agenzia delle Entrate: come e quando si versa la ritenutaVersamento con F24, codice tributo 1040, entro il 16 del mese successivo, con slittamento al primo giorno lavorativo.
- Normattiva: DPR 600/1973, art. 23Elenco dei soggetti che operano la ritenuta (testo in vigore fino al 31 dicembre 2026).
- Normattiva: DPR 600/1973, art. 25Ritenuta sui compensi di lavoro autonomo, anche non esercitato abitualmente; abrogazione dal 1° gennaio 2027.
- Gazzetta Ufficiale: D.Lgs. 33/2025, testo unico versamenti e riscossioneArticolo 38, che riprende la ritenuta sul lavoro autonomo prevista oggi dall'art. 25 DPR 600/1973 (supplemento ordinario n. 8/L alla GU n. 71 del 26 marzo 2025).
- Agenzia delle Entrate: risposta n. 52 del 25 gennaio 2022Bollo di 2 euro sulle ricevute non soggette a IVA oltre 77,47 euro (art. 13 della tariffa, parte I, DPR 642/1972).
- Normattiva: DPR 642/1972, art. 22Solidarietà delle parti nel pagamento dell'imposta di bollo; abrogazione dal 1° gennaio 2027.
- Agenzia delle Entrate: risoluzione n. 41/E del 15 luglio 2020Abitualità e IVA, a prescindere dall'ammontare del corrispettivo.
- Agenzia delle Entrate: circolare n. 32/E del 5 dicembre 2023Regime forfettario: esonero dall'IVA e compensi non assoggettati a ritenuta (art. 1, comma 67, L. 190/2014).
- Agenzia delle Entrate: istruzioni del modello 730/2026Quadro D, rigo D5: reddito lordo, ritenute subite e causale M della CU.
- Agenzia delle Entrate: Certificazione unica 2026Consegna della CU entro il 16 marzo 2026 per i redditi del 2025.
- INPS: i contributi dei lavoratori autonomi occasionaliFranchigia di 5.000 euro e uso del termine «notula» per il documento rilasciato dal lavoratore.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 15 novembre 2026Controllate il 15 novembre 2026 le fonti ufficiali elencate nella pagina: Agenzia delle Entrate, Normattiva, Gazzetta Ufficiale, INPS.
Domande frequenti
Risposte brevi ai dubbi più comuni.