Prestazione occasionale: limiti e soglia dei 5.000 euro
Di Redazione · Aggiornato al 15 novembre 2026 · Pubblicato il 15 novembre 2026 · 6 min di lettura · 11 fonti
Il tetto dei 5.000 euro riguarda i contributi INPS, non le tasse; i limiti del contratto PrestO sono un'altra cosa. Differenze, conseguenze e un conto con 7.000 euro.
- Per chi è
- chi lavora a prestazione occasionale e chi lo paga
- Fase della procedura
- scelta dello strumento e controllo dei limiti
- Scadenza
- Controlla sul sito dell'INPS limiti e istruzioni dell'anno in corso prima di attivare un contratto di prestazione occasionale.
- Quando controllare
- Prima di accettare un nuovo incarico e quando i compensi dell'anno si avvicinano a 5.000 euro.
Risposta rapida
I 5.000 euro l'anno sono la soglia oltre la quale chi lavora a prestazione occasionale paga i contributi INPS. Non sono una soglia fiscale e non stabiliscono fino a quando un lavoro resta occasionale. I limiti di 5.000, 10.000 e 2.500 euro appartengono a un altro strumento, il contratto di prestazione occasionale (PrestO), e valgono sia per chi presta il lavoro sia per chi lo usa.
Sotto i 5.000 euro non ci sono contributi, ma il compenso è reddito fin dal primo euro e va dichiarato. Se poi il lavoro si ripete con regolarità, a contare è l'abitualità e non la cifra incassata.
Il mito dei 5.000 euro
Il lavoratore autonomo occasionale si iscrive alla gestione separata dell'INPS solo quando il reddito annuo di queste attività supera 5.000 euro: lo stabilisce l'articolo 44, comma 2, del decreto-legge 269/2003. L'INPS la presenta come una franchigia. La prima fascia di 5.000 euro è esente e la base dei contributi è il compenso lordo, meno le spese addebitate in fattura.
Quando il limite si supera, chi presta il lavoro lo comunica ai committenti e si iscrive, se non lo è già. I contributi si pagano sulla parte che eccede, con l'aliquota 2026 del 33,72%: un terzo a carico di chi lavora e due terzi del committente. Il committente versa con F24 entro il 16 del mese successivo a quello in cui ha pagato il compenso.
Le tasse seguono un'altra strada. Il compenso è reddito diverso dal primo euro e nel 730 si indica nel quadro D, al rigo D5: nella colonna dei redditi va l'importo lordo percepito nell'anno, in un'altra le spese inerenti. Se chi paga è un sostituto d'imposta, trattiene il 20% di ritenuta d'acconto anche su una prestazione non abituale. Gli articoli sulla ritenuta del DPR 600/1973 sono quelli in vigore nel 2026: dal 1° gennaio 2027 risultano abrogati dal decreto legislativo 33/2025, che ha riscritto la materia nel testo unico versamenti e riscossione.
Occasionale o abituale: l'importo non decide
Una prestazione di lavoro occasionale è un'attività autonoma svolta senza abitualità e senza subordinazione, pagata con un compenso. La parola non indica una cifra. L'Agenzia delle Entrate, nella risoluzione 41/E del 15 luglio 2020, ricorda che l'attività è abituale quando più atti economici coordinati si ripetono con regolarità e in modo sistematico. Per l'IVA vale «a prescindere dall'ammontare del corrispettivo percepito».
Un incarico isolato da 8.000 euro può quindi restare occasionale, mentre un lavoro da 300 euro al mese, ripetuto per anni, no. Chi esercita l'attività in modo abituale ha bisogno della partita IVA e dichiara i compensi come reddito di lavoro autonomo.
Alcune pagine ripetono ancora la regola dei 30 giorni e dei 5.000 euro, che era scritta nell'articolo 61 del D.Lgs. 276/2003. Non vale più: l'articolo 52 del D.Lgs. 81/2015 ha abrogato gli articoli da 61 a 69-bis, con effetto dal 25 giugno 2015, e solo i contratti già in corso allora hanno continuato a seguirli.
Due regimi a confronto
Sotto il nome «prestazione occasionale» stanno due strumenti diversi. Nel lavoro autonomo occasionale il committente paga direttamente chi lavora. Il contratto di prestazione occasionale passa invece dalla piattaforma INPS ed è regolato dall'articolo 54-bis del decreto-legge 50/2017.
| Voce | Lavoro autonomo occasionale | Contratto PrestO |
|---|---|---|
| Limite di compenso | Nessun tetto: conta l'abitualità | 5.000 euro per prestatore, 10.000 per utilizzatore, 2.500 per la stessa coppia |
| Tasse | Reddito diverso dal primo euro; ritenuta del 20% se chi paga è sostituto d'imposta | Compensi esenti da imposizione fiscale |
| Contributi | Gestione separata oltre i 5.000 euro l'anno: 33,72%, un terzo a chi lavora e due terzi al committente | A carico dell'utilizzatore: 33% gestione separata e 3,5% INAIL |
| Come si paga | Dal committente a chi lavora | Tramite la piattaforma INPS |
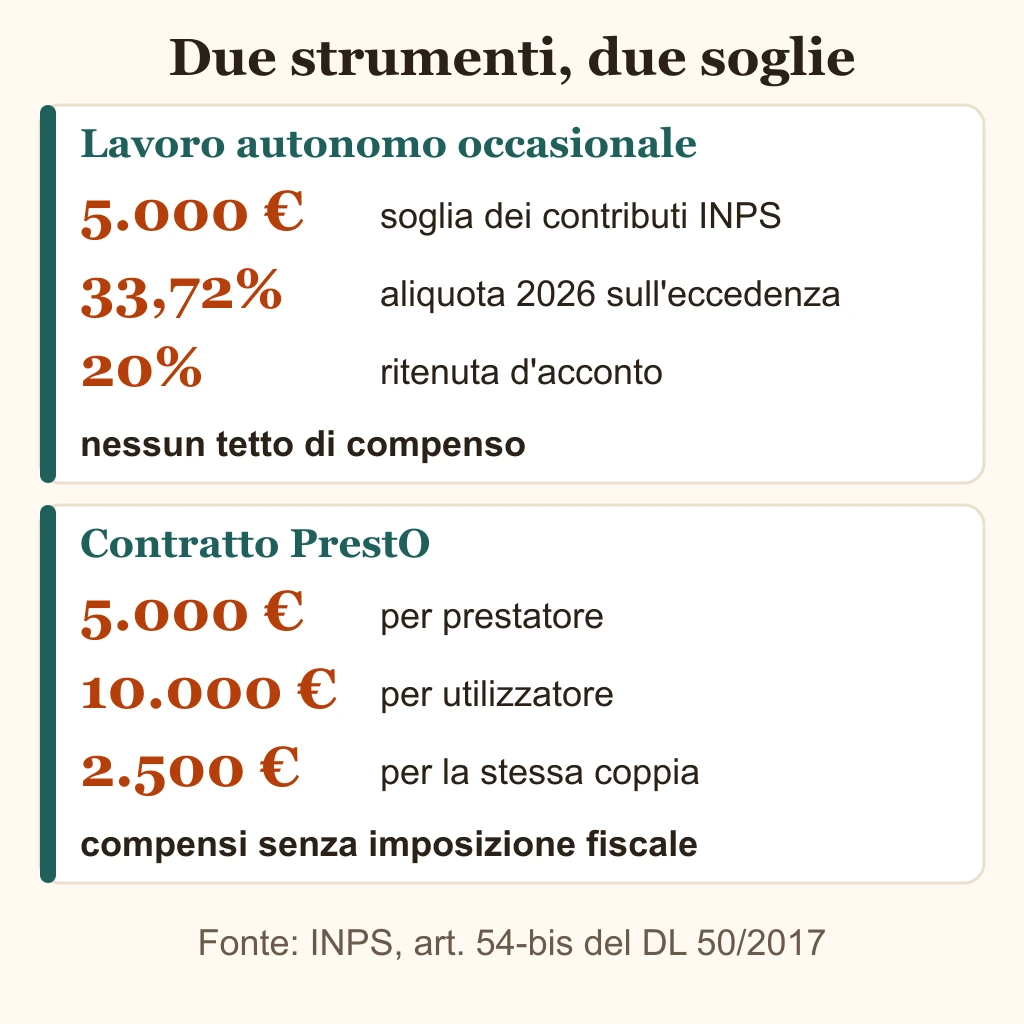
Lo stesso numero ha quindi due significati: nel lavoro autonomo occasionale i 5.000 euro sono la franchigia dei contributi, nel PrestO sono il tetto annuo dei compensi per chi presta il lavoro. Il Libretto Famiglia, altro strumento INPS per i privati, ha regole proprie e qui non si tratta.
I limiti del contratto PrestO
Il contratto di prestazione occasionale ha quattro limiti, tutti riferiti all'anno civile:
- 5.000 euro di compensi per ogni prestatore, sommando tutti gli utilizzatori
- 10.000 euro per ogni utilizzatore, sommando tutti i prestatori; 15.000 per congressi, fiere, eventi, stabilimenti termali e parchi divertimento
- 2.500 euro per le prestazioni dello stesso prestatore a favore dello stesso utilizzatore
- 280 ore di prestazione nell'arco dello stesso anno civile
Per pensionati di vecchiaia o invalidità, giovani sotto i 25 anni iscritti a un ciclo di studi, disoccupati e percettori di sostegni al reddito, i compensi contano al 75% nel limite dei 10.000 euro (o 15.000) dell'utilizzatore. Chi presta il lavoro lo autocertifica quando si registra sulla piattaforma.
Non tutti possono usare il contratto. L'utilizzatore non deve avere più di dieci dipendenti a tempo indeterminato (venticinque nei settori dei congressi, delle fiere e degli eventi, delle terme e dei parchi divertimento), né operare in agricoltura o in edilizia, né ricorrervi negli appalti. Non si può neppure ingaggiare chi ha avuto con l'utilizzatore, nei sei mesi precedenti, un rapporto di lavoro subordinato o una collaborazione coordinata e continuativa.
Superare i limiti ha un costo. Se un utilizzatore diverso dalla pubblica amministrazione va oltre i 2.500 euro per la stessa coppia o oltre le 280 ore nell'anno, il rapporto si trasforma in lavoro a tempo pieno e indeterminato. Per la comunicazione omessa o per i divieti violati la sanzione va da 500 a 2.500 euro per ogni giornata di prestazione accertata.
La comunicazione preventiva del committente
Il lavoro autonomo occasionale ha un obbligo che si ignora spesso, e riguarda chi paga. L'articolo 14, comma 1, del D.Lgs. 81/2008 prevede che l'avvio dell'attività sia comunicato dal committente all'Ispettorato territoriale del lavoro competente, con modalità informatiche e prima di cominciare. Se manca o arriva in ritardo, la sanzione va da 500 a 2.500 euro per ogni lavoratore interessato. Restano fuori le attività intermediate da piattaforme digitali.
L'obbligo è del committente, non di chi lavora. Chi non è sicuro di rientrare tra i committenti tenuti a comunicare può chiederlo all'Ispettorato territoriale del lavoro o a un consulente del lavoro.
Quando scattano i contributi: un esempio con 7.000 euro
Un lavoratore ha già incassato 4.000 euro di compensi occasionali nell'anno e ne incassa altri 3.000 con una nuova ricevuta. Il totale arriva a 7.000 euro: i contributi riguardano i 2.000 euro che superano la franchigia. Cosa deve riportare ogni ricevuta, con ritenuta e bollo, è nella pagina sulla ricevuta di prestazione occasionale.
| Voce | Importo |
|---|---|
| Compensi già incassati nell'anno | 4.000,00 € |
| Nuova ricevuta | 3.000,00 € |
| Totale annuo | 7.000,00 € |
| Franchigia | 5.000,00 € |
| Eccedenza su cui si pagano i contributi | 2.000,00 € |
| Contributo al 33,72% | 674,40 € |
| Quota a carico di chi presta il lavoro (un terzo) | 224,80 € |
| Quota a carico del committente (due terzi) | 449,60 € |
I primi 5.000 euro non hanno contributi. Sui 2.000 euro in più il totale è di 674,40 euro, e 224,80 euro sono tuoi. Il conto riguarda solo la parte INPS: la ritenuta si calcola a parte, e con i compensi già incassati nell'anno il calcolatore della ritenuta d'acconto mostra da quale importo scattano i contributi.
Fonti
- Normattiva: decreto-legge 50/2017, art. 54-bisLimiti di importo, esenzione fiscale, computo al 75%, divieti, contributi a carico dell'utilizzatore, limite di 280 ore, trasformazione del rapporto e sanzioni (testo in vigore dal 4 luglio 2023).
- INPS: contratto di prestazione occasionaleLimiti di compenso, computo al 75% per il limite dell'utilizzatore e divieti per chi usa il contratto.
- Normattiva: decreto-legge 269/2003, art. 44Iscrizione alla gestione separata dei lavoratori autonomi occasionali solo oltre 5.000 euro di reddito annuo.
- INPS: i contributi dei lavoratori autonomi occasionaliFranchigia di 5.000 euro, base contributiva, obbligo di comunicare il superamento ai committenti.
- INPS: circolare n. 8 del 3 febbraio 2026Aliquota 2026 del 33,72% per i rapporti occasionali autonomi, ripartizione un terzo e due terzi, versamento entro il 16 del mese successivo.
- Agenzia delle Entrate: risoluzione n. 41/E del 15 luglio 2020Abitualità valutata caso per caso, a prescindere dall'ammontare del corrispettivo.
- Agenzia delle Entrate: istruzioni del modello 730/2026Quadro D, rigo D5: reddito lordo da attività di lavoro autonomo non abituale e spese inerenti.
- Normattiva: decreto legislativo 81/2008, art. 14Comunicazione preventiva all'Ispettorato territoriale del lavoro e sanzione.
- Normattiva: decreto legislativo 81/2015, art. 52Abrogazione degli articoli da 61 a 69-bis del D.Lgs. 276/2003, in vigore dal 25 giugno 2015.
- Agenzia delle Entrate: ritenute sui redditi di lavoro autonomo, aliquoteRitenuta d'acconto del 20% sui compensi di lavoro autonomo, anche per prestazioni occasionali.
- Normattiva: DPR 600/1973, art. 25Articolo abrogato dal D.Lgs. 33/2025 con effetto dal 1° gennaio 2027.
La redazione di Rotta d'Impresa prepara e aggiorna le guide, i calcolatori e il calendario delle scadenze. Le pagine sono firmate dalla Redazione, non da singoli autori.
Come lavoriamo- 15 novembre 2026Controllate il 15 novembre 2026 le fonti ufficiali elencate nella pagina: Normattiva, INPS, Agenzia delle Entrate.
Domande frequenti
Risposte brevi ai dubbi più comuni.